住宅ローン借り換えは同じ銀行でできる?金利引き下げ交渉のコツ
住宅ローンを同じ銀行の中で借り換えることは、原則としてできません。そのかわり、いまの銀行に金利の引き下げを交渉する道は残っています。交渉を有利に進める一番のカードは、他の銀行の借り換え審査に通っておくことです。
返済を続けていると、自分が借りている銀行の住宅ローン広告で、自分の適用金利より低い金利を目にすることがあります。「新規の人のほうが低い金利で借りている」と気づいたとき、何から手を付ければよいかを順に整理します。
同じ銀行で住宅ローンの借り換えはできない(フラット35を除く)
フラット35からフラット35へ借り換える場合を除き、同じ銀行内での住宅ローンの借り換えは基本的に受け付けていません。借り換えるなら、いま借りている金融機関とは別の金融機関を選ぶ必要があります。
理由は単純で、自行の利用者が低い金利へ自由に乗り換えられると、銀行の利ざや収益がそのまま減ってしまうからです。このため同じ金融機関での借り換えは原則不可というのが業界の慣行になっています。
金融機関によっては借り換え専用の金利プランを用意していますが、それも「他行から借り換えてくる人」向けです。自行の既存利用者は対象外というのが一般的です。
同じ銀行なら「借り換え」ではなく「金利引き下げ交渉」
一方で、交渉によって適用金利を下げてもらうこと自体は可能です。ただし、引き下げるかどうか、どこまで下げるかは個別に判断される点に注意が必要です。
何の準備もなく「金利を下げてほしい」と頼んでも、簡単には応じてもらえません。応じてもらえても、わずかな幅で終わることがあります。
何度もチャンスがある交渉ではないので、銀行に「引き下げなければ借り換えられてしまう」と受け止めてもらう必要があります。中途半端な幅で妥結すると次の交渉は難しくなるため、一度で最大限の引き下げ幅を引き出すことが大切です。
交渉を有利に進めるには「他行の審査承認」を先に取る
最も有効なのは、他の住宅ローンの審査に通り、いつでも借り換えられる状態をつくってから、いまの銀行に伝えることです。審査承認の通知は、交渉で使える一番強いカードになります。
銀行側から引き下げを提案してくる時期もあれば、いくら交渉しても応じない時期もあります。ネット上に成功談と失敗談が混在しているのはそのためです。
そもそも、中途半端に引き下げてもらうより、実際に借り換えたほうが総返済額を抑えられるケースは少なくありません。交渉が目的でも、本当に借り換えるつもりでも、まずはどこか1つ、借換先の審査に申し込んでおくのが近道です。
2026年10月の借り換え変動金利は1.2%台〜1.8%台
交渉に使うには、いま自分が借りられる金利の水準を正確に知っておく必要があります。日本銀行が2026年9月に政策金利を年1.25%程度へ引き上げたことを受け、10月は多くの銀行が住宅ローンの変動金利を引き上げました(政策金利は日本銀行の金融政策決定会合の公表資料で確認できます)。
当編集部が各行の公式金利ページで確認した、借り換え時の変動金利(2026年10月適用分)は次のとおりです。
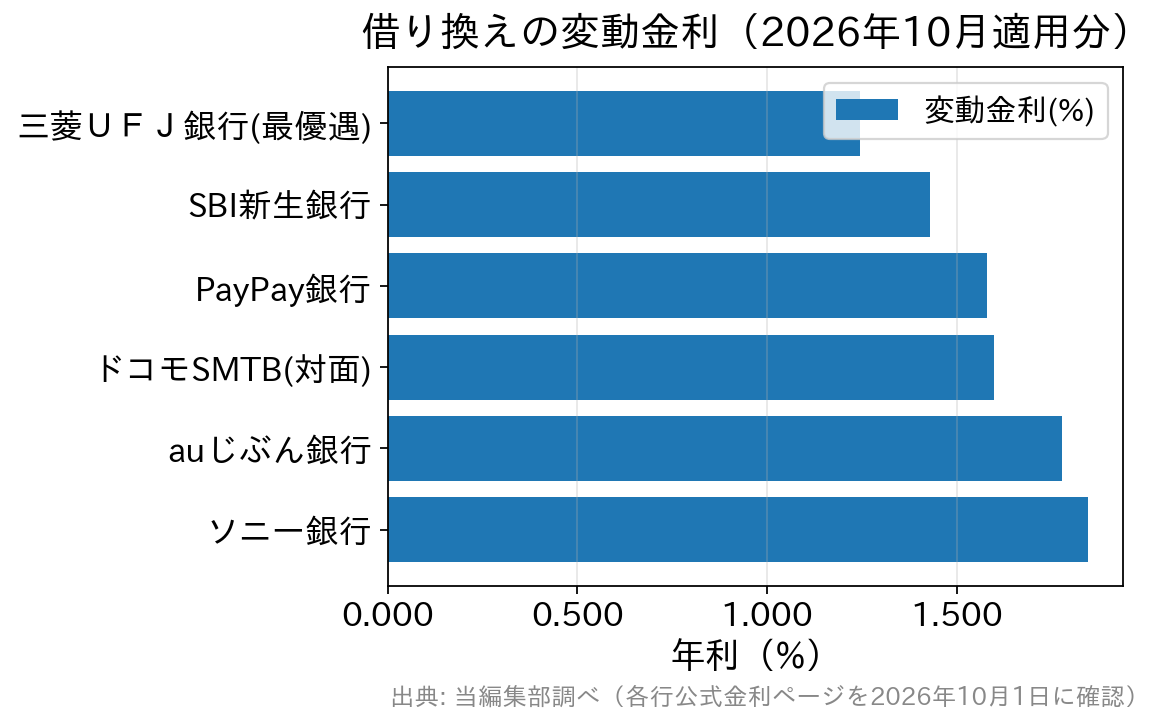
| 金融機関(借り換え・変動金利) | 適用金利(2026年10月) | 主な条件 |
|---|---|---|
| 三菱UFJ銀行(ずーっと一律優遇コース) | 年1.245% | 最優遇の金利。審査結果により優遇幅が変わる |
| SBI新生銀行(変動金利・半年型) | 年1.430% SBIハイパー預金の金利優遇適用時は年1.340% | 借り換えは自己資金による優遇の対象外 |
| PayPay銀行(全期間引下型) | 年1.580% | 新規・借り換えとも同じ金利 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース | 年1.600% | 通期引下げプラン・物件価格の80%以下(80%超は年1.70%)。審査結果により最大年0.55%上乗せ |
| auじぶん銀行(全期間引下げプラン) | 年1.779% | 物件価格の80%以下・がん50%保障団信付き |
| ソニー銀行(変動セレクト住宅ローン) | 年1.847% | 新規・借り換えとも同じ金利 |
※当編集部が各行の公式金利ページを2026年10月1日に確認した値。金利は毎月見直され、適用条件(融資率・団信プラン・審査結果による上乗せなど)も各行で異なります。
注目したいのは、上の表では三菱UFJ銀行の最優遇金利が、ネット銀行各行の金利を下回っていることです。「ネット銀行のほうが必ず安い」という以前の相場観のまま交渉に臨むと、判断を誤ります。必ず当月の金利で試算してください。
比べるときは金利だけでなく、事務手数料(借入額×2.20%〈税込〉の定率型が多い)や団信の上乗せ金利も足した総コストで見るのが基本です。金利が0.1%低くても、手数料や上乗せで逆転することがあります。
なお、ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了します(それまでに申し込んだ人はWEB申込コースで手続きを継続できます)。これから借り換えを相談する人は、銀行代理業者が窓口の対面相談コースが入口になります。
その窓口の一つがSBIマネープラザで、いまの銀行に交渉するか借り換えるかを決める前に、金利差と諸費用を担当者と並べて確認できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
交渉でも借り換えでも、先に損益分岐をシミュレーションする
借り換えるにしても、同じ銀行で交渉するにしても、毎月の返済額と総返済額がどう変わるかを先に試算しておきましょう。
大事なのは、「交渉でどこまで下がれば、借り換えの諸費用(事務手数料・登記費用など)を払ってでも他行へ移る価値がなくなるか」という損益分岐を知っておくことです。この数字を持っていれば、銀行の提示が十分かどうかをその場で判断できます。
借り換えなら疾病保障も最新の内容に入れ替えられる
借り換えでは、書類をそろえる手間や事務手数料と、返済額の削減を天秤にかけます。そのうえで金利以外の「保障」も比較材料になります。
同じ銀行での金利引き下げ交渉では、団信の内容は契約時のまま変わりません。保障をいまの水準に入れ替えられるのは、借り換えならではのメリットです。
2026年10月時点で、上乗せ金利なしで疾病保障が付く住宅ローンの例は次のとおりです。
| 金融機関 | 上乗せ金利なしで付く保障 | 備考 |
|---|---|---|
| auじぶん銀行 | がん50%保障団信(がん診断確定でローン残高の50%を保障。所定の急性心筋梗塞・脳卒中・肝疾患・腎疾患も対象) | 上乗せなしは単独加入のがん50%保障団信。がん100%保障団信などは上乗せあり。引受はライフネット生命 |
| ソニー銀行 | がん団信50(がん診断確定でローン残高の50%を保障・加入時満50歳未満) | がん団信100は年0.1%、3大疾病団信・生活習慣病団信・ワイド団信は年0.2%の上乗せ |
| SBI新生銀行 | 全疾病保障付団信(8疾病やその他の病気・ケガで所定の就業不能状態が続いた場合にローン残高を保障) | ガン団信は年0.1%上乗せ。介護保障の「安心保障付団信」は新規申し込みを終了 |
| ドコモSMTBネット銀行 | スゴ団信(全疾病保障が基本付帯。50歳以下は3大疾病50%保障も上乗せなし) | 3大疾病100プランは年0.2%(40歳未満)/年0.4%(40歳以上)の上乗せ |
※各行公式サイトで2026年10月に確認。保障の対象外となる病気(精神障害など)や支払条件は各行の「被保険者のしおり」で定められています。
フラット35は金利交渉できないが、同じ金融機関で借り換えられる
フラット35は金利引き下げ交渉ができません(大規模災害時などの特別な措置を除く)。金利は住宅金融支援機構の制度に沿って決まるため、下げたいときは借り換えで対応します。
そのかわり、フラット35はフラット35からフラット35への借り換え(借換融資)が可能で、同じ金融機関で借り換える形も取れます。2026年10月資金受取分の最も多い金利は年3.830%(返済期間21〜35年・融資率9割以下・新機構団信付き)です(住宅金融支援機構【フラット35】最新の金利情報)。
ただし同じ金融機関で借り換えても融資事務手数料は再びかかります。取扱金融機関によって金利も事務手数料も異なるため、手数料を抑えられる金融機関で借り換えたほうが総合的なメリットは大きくなります。
フラット35を扱う金融機関の中で、実行件数16年連続1位の実績を持つのがSBIアルヒ(旧ARUHI/アルヒ)です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
SBIアルヒの融資事務手数料は借入金額×2.20%(税込・最低220,000円)です。2026年3月2日〜2027年3月31日は、Web申込(本申込)と電子契約でフラット35・スーパーフラットを借り入れると、1債権あたり融資事務手数料が33,000円(税込)引き下げられるキャンペーンが実施されています(電子契約手数料11,000円〈税込〉が別途必要)。
※かつての「ARUHIダイレクト(Web申込)で事務手数料が半額の1.10%」というサービスは現在は行われていません。古い情報が残っているサイトもあるため注意してください。
フラット35はどこに申し込んでも審査基準(機構の基準)と商品性は共通です。だからこそ、より低い金利と手数料を提示する金融機関を選ぶことが、そのまま総返済額の差になります。
同じ銀行での借り換え・金利交渉に関するよくある質問
Q. 金利引き下げ交渉は誰に、どう切り出せばよいですか?
A. 住宅ローンを借りている支店かローンセンターに問い合わせます。他行の審査承認を得ていること、提示された金利、借り換えた場合の削減額を具体的に伝えると話が早く進みます。
Q. 引き下げ交渉に手数料はかかりますか?
A. 金利タイプの変更や条件変更に手数料(数千円〜数万円程度)がかかる金融機関もあります。事前に有無を確認してください。それでも事務手数料と登記費用で数十万円かかる借り換えより安く済むのが一般的です。
Q. 交渉に応じてもらえたら、借り換えはやめるべきですか?
A. 引き下げ後の金利で総返済額を再計算し、借り換えた場合の「削減額−諸費用」と比べて判断します。引き下げ幅がわずかなら、諸費用を払ってでも借り換えたほうが有利なケースは珍しくありません。
Q. 借り換えの審査に申し込むと、今の銀行に知られますか?
A. 他行に審査を申し込んだこと自体が、今の銀行に通知される仕組みはありません。借り換えを実行する段階で、完済手続きを通じて分かります。先に審査に通しておき、交渉のカードとして使うことができます。
Q. フラット35を同じ金融機関で借り換える意味はありますか?
A. いま借りている金利より借り換え時の金利が十分に低ければ意味があります。ただし事務手数料が再びかかるため、他の取扱金融機関の金利・手数料と必ず比べてください。手数料の差だけで数十万円変わることがあります。
借り換え相談で避けたい進め方は借り換え相談でやってはいけない3つの方法、金利差がいくらの差になるかは住宅ローン借り換え比較ランキングで詳しく比べています。
金利・団信・手数料の条件は改定されることがあります。申し込み前に各金融機関の公式サイトで最新の内容をご確認ください。

 住宅ローン関連新着情報

 人気の特集記事ランキング