SBIアルヒのフラット35金利推移|最新金利と借り換えの判断
SBIアルヒのフラット35は、2026年10月実行分で年3.830%(借入期間21〜35年・融資率9割以下・団信込み)です。住宅金融支援機構が公表する同月の最頻金利も年3.830%で、前月から0.370%上がりました。団信込みの金利体系になった2017年10月以降で最も高い水準です(住宅金融支援機構【フラット35】金利情報)。
取扱いの規模では、2025年度のフラット35実行件数シェアが27.7%で、16年連続の第1位です(SBIアルヒ公式プレスリリース 2026年5月1日)。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35を借りた人の4人に1人以上がSBIアルヒ経由という計算になります。
SBIアルヒは、フラット35が登場した直後の2004年に取り扱いを開始し、2010年度以降16年連続でフラット35実行件数1位の座を守っています。メガバンクや地銀を相手に、10年以上トップを続けている計算です。
【手数料・2026年10月時点】SBIアルヒの融資事務手数料は借入額の2.20%(税込・最低220,000円〈税込〉)です。2026年3月2日〜2027年3月31日は、Web本申込と電子契約の両方を使ってフラット35・スーパーフラットを借りると、1債権あたり融資事務手数料が33,000円(税込)引き下げられます。紙の手続きが1つでも混じると対象外です。※かつて案内されていた「ARUHIダイレクトの利用で事務手数料が1.10%(半額)」というサービスは、現在は行われていません。
借り換えでSBIアルヒのフラット35を選ぶかは、変動金利との差だけでは決まりません。事務手数料2.20%を払ってでも、返済額を完済まで固定したいかが分かれ目です。先に、次の章の返済額の試算で月々いくら増えるかを確かめてください。
SBIアルヒのフラット35は2026年10月に年3.830%(21〜35年)
SBIアルヒ公式サイトで確認した2026年10月の実行金利は次のとおりです。いずれも金利引き下げ期間が終わった後の金利で、フラット35は団体信用生命保険J、スーパーフラットは団信Cに加入した場合です。
| 商品(2026年10月実行金利) | 借入期間20年以下 | 借入期間21〜35年 | 備考 |
|---|---|---|---|
| フラット35(新規・融資率9割以下) | 年3.510% | 年3.830% | 団信不加入は▲0.20%(21〜35年で年3.630%)/ペア連生団信+0.18%・3大疾病付団信+0.24% |
| フラット35(新規・融資率9割超10割以下) | 年3.620% | 年3.940% | 団信の加減算は上と同じ |
| フラット35(借り換え・融資率10割以下) | 年3.510% (1〜20年) | 年3.830% | 借入期間は1〜49年。団信の加減算は上と同じ |
| スーパーフラット7(自己資金3割以上) | 年3.800%(6年目以降)/当初5年間 年2.800% | 団信C加入・4ポイント割引適用時 | |
| スーパーフラット借換 | 年3.680%(6年目以降)/当初5年間 年3.180% | 団信C加入・子育てプラス2ポイント割引適用時 | |
※SBIアルヒ公式サイト(住宅ローン金利一覧・スーパーフラット商品ページ)にて2026年10月8日に確認。フラット35の金利は毎月改定され、融資実行月の金利が適用されます。当初期間の金利と引き下げ期間は、【フラット35】S・子育てプラス等の適用ポイント数で変わります。
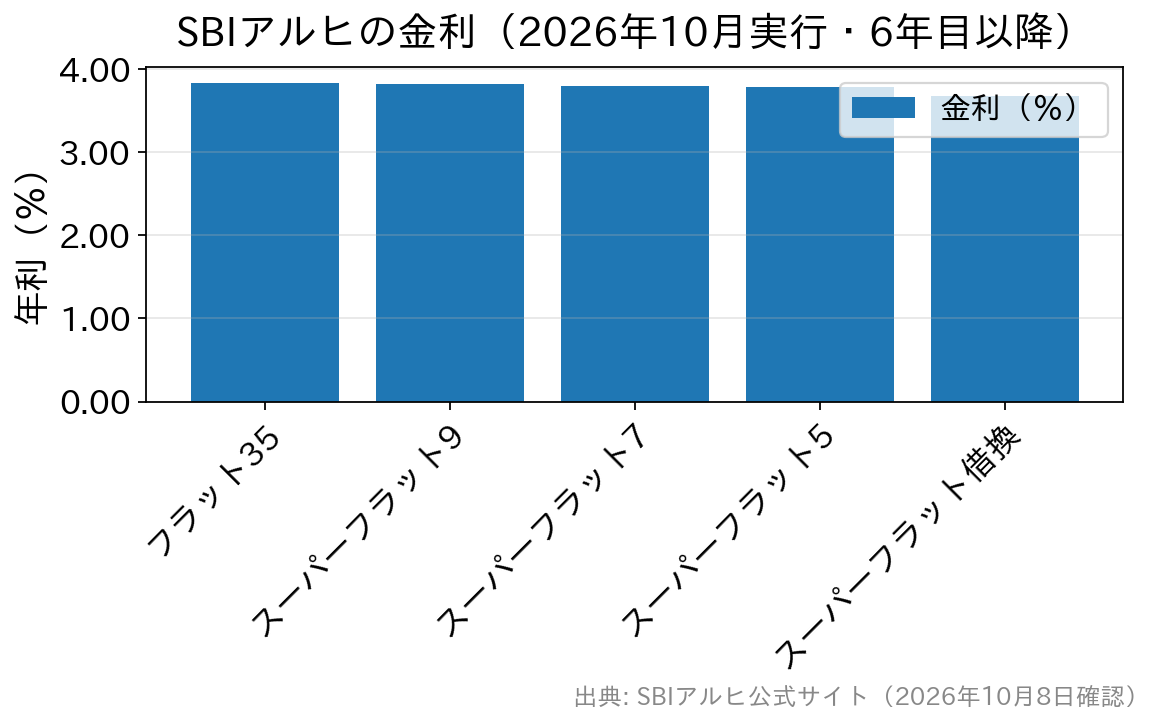
スーパーフラットは自己資金の割合で金利が変わります。2026年10月実行金利の6年目以降は、スーパーフラット5(自己資金5割以上)の年3.780%からスーパーフラット9(同1割以上)の年3.820%まで、差は0.040%です。この場合、自己資金を厚くする効果は金利よりも借入額の圧縮のほうが大きくなります。
借り換えは自己資金の区分がなく、融資比率10割以下ならスーパーフラット借換の単一金利です。2026年10月は6年目以降で年3.680%と、フラット35の借り換え(21〜35年)より0.150%低い水準です。
【2026年10月】変動金利からフラット35へ借り換えると、返済額はどう動くか
借り換えの判断は、金利の数字より返済額がいくら動くかで見ると迷いません。当編集部が各行公式サイトで実測した2026年10月適用金利をもとに、残高2,000万円・残り20年のケースを当社試算すると次のようになります。
| 借換先(2026年10月適用金利) | 月々返済額 | 20年間の総返済額 |
|---|---|---|
| 変動金利 年1.600%(ドコモSMTBネット銀行〈旧・住信SBIネット銀行〉対面相談コースの例) | 97,431円 | 約2,338万円 |
| フラット35(借換・借入期間20年以下)年3.510% | 116,094円 | 約2,786万円 |
※当編集部が各行公式サイトで実測した2026年10月適用金利(確認日2026年10月1日。SBIアルヒは10月8日に再確認)に基づく当社試算です。元利均等・毎月返済のみ(ボーナス返済なし)で、事務手数料・団信の上乗せ金利・登記費用などの諸費用は含みません。変動金利は物件価格80%以下の通期引下げプランの金利で、総返済額は全期間にわたって金利が変わらないと仮定した概算です。月々返済額は円未満切り捨てです。
この条件では、フラット35に移すと月々の返済額は約1.9万円増え、20年間の総返済額は約448万円多くなります。さらに事務手数料が2.20%(税込)で、2,000万円なら44万円かかります(Web本申込+電子契約なら33,000円引き下げ)。
それでも全期間固定に移す価値は、この先金利がどこまで上がっても返済額が動かない一点にあります。金利が上がらなければ確実に割高になるので、金利上昇に備える保険料を月いくらまで払えるかで判断してください。目安は次の3点です。
- 残期間が長いほど固定の価値は大きい。残り5年なら上昇リスクを負い切れますが、残り20年・25年なら話が変わります。
- 増える返済額を家計が吸収できるか。上の例の月約1.9万円を許容できないなら、そもそも借り換えの候補になりません。
- いまの借入先に5年ルール・125%ルールがあるか。これらのルールがない銀行では、金利上昇が返済額へすぐ反映されます。先に契約書の返済額見直しの条項を確かめてください。
借り換えニーズ自体は強まっています。SBIアルヒは2025年4月〜12月のフラット35借換実行件数が前年同期比 約2.7倍(+169%)になったと公表しました(同社2026年2月27日・3月18日のお知らせ)。返済額を確定させたい人が増えていることの表れです。
SBIアルヒのフラット35とフラット20の金利推移グラフ(2008年〜2024年9月)
※下のグラフは2008年〜2024年9月までの推移です。2024年以降は日本銀行の政策転換(マイナス金利解除・利上げ)を受けてフラット35の金利は上昇局面に入っており、直近の水準はこのグラフには反映されていません。直近の水準は本ページ冒頭の表(2026年10月実行金利)で確かめてください。
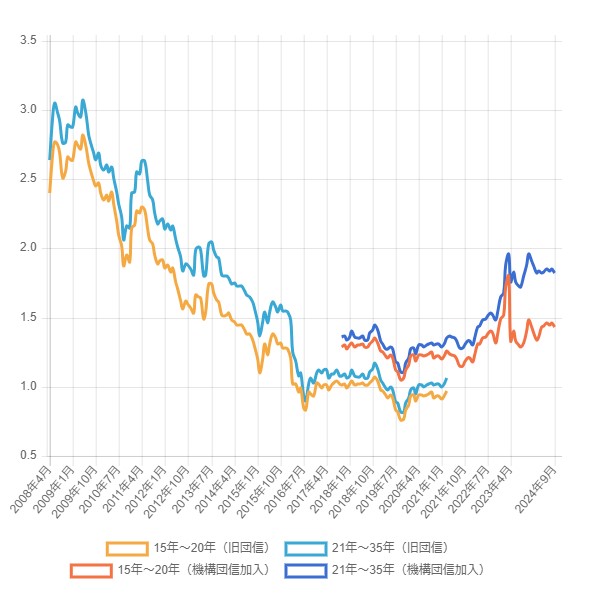
2008年当時は、年3.00%を超えていたフラット35の金利ですが、同年に発生したリーマンショックを受けて世界各国で金融緩和が実施され、日本の超長期国債の利回りも低下しました。その後も日銀が積極的な金融緩和を続けたことで、2011年にはフラット35の金利が年2.00%程度まで低下しました。
その後、2012年12月の第2次安倍政権発足で、「アベノミクス」と呼ばれる金融緩和・財政支出政策が導入され、金利は低下、2016年1月にマイナス金利政策が発表されたことで、年1.00%近くにまで急低下しました。
SBIアルヒのフラット35 金利推移の一覧(2008年度〜2022年7月)
次の一覧は、2008年度以降の金利推移(団信なし)です。2017年10月からフラット35は金利に団信保険料を含んだ体系に変更されているため、金利を同じ物差しで並べるため、団信を契約しない前提の金利(旧団信)を用いています。2017年9月以前は旧制度における金利推移の一覧です。
2022年7月分で掲載を終了しています。
| フラット20(借入期間15年~20年) | フラット35(借入期間21年~35年) | |
| 2022年7月 | 1.07% | 1.20% |
| 2022年6月 | 1.07% | 1.20% |
| 2022年5月 | 1.06% | 1.19% |
| 2022年4月 | 1.02% | 1.15% |
| 2022年3月 | 1.02% | 1.14% |
| 2022年2月 | 0.94% | 1.06% |
| 2022年1月 | 0.89% | 1.01% |
| 2021年12月 | 0.92% | 1.04% |
| 2021年11月 | 0.92% | 1.04% |
| 2021年10月 | 0.89% | 1.01% |
| 2021年9月 | 0.86% | 0.99% |
| 2021年8月 | 0.86% | 0.99% |
| 2021年7月 | 0.91% | 1.04% |
| 2021年6月 | 0.93% | 1.06% |
| 2021年5月 | 0.94% | 1.07% |
| 2021年4月 | 0.95% | 1.04% |
| 2021年3月 | 0.97% | 1.06% |
| 2021年2月 | 0.94% | 1.03% |
| 2021年1月 | 0.91% | 1.00% |
| 2020年12月 | 0.93% | 1.05% |
| 2020年11月 | 0.93% | 1.05% |
| 2020年10月 | 0.92% | 1.01% |
| 2020年9月 | 0.96% | 1.03% |
| 2020年8月 | 0.95% | 1.02% |
| 2020年7月 | 0.94% | 1.01% |
| 2020年6月 | 0.93% | 1.00% |
| 2020年5月 | 0.94% | 1.01% |
| 2020年4月 | 0.94% | 1.01% |
| 2020年3月 | 0.90% | 0.95% |
| 2020年2月 | 0.94% | 0.99% |
| 2020年1月 | 0.93% | 0.98% |
| 2019年12月 | 0.87% | 0.92% |
| 2019年11月 | 0.83% | 0.88% |
| 2019年10月 | 0.77% | 0.82% |
| 2019年9月 | 0.76% | 0.82% |
| 2019年8月 | 0.82% | 0.88% |
| 2019年7月 | 0.83% | 0.89% |
| 2019年6月 | 0.92% | 0.98% |
| 2019年5月 | 0.94% | 1.00% |
| 2019年4月 | 0.92% | 0.98% |
| 2019年3月 | 0.94% | 0.99% |
| 2019年2月 | 0.97% | 1.03% |
| 2019年1月 | 0.98% | 1.05% |
| 2018年12月 | 1.04% | 1.13% |
| 2018年11月 | 1.07% | 1.17% |
| 2018年10月 | 1.05% | 1.13% |
| 2018年9月 | 1.03% | 1.11% |
| 2018年8月 | 1.01% | 1.06% |
| 2018年7月 | 1.01% | 1.06% |
| 2018年6月 | 1.03% | 1.09% |
| 2018年5月 | 1.02% | 1.07 % |
| 2018年4月 | 1.02% | 1.07% |
| 2018年3月 | 1.01% | 1.08% |
| 2018年2月 | 1.04% | 1.12% |
| 2018年1月 | 1.02% | 1.08% |
| 2017年12月 | 0.99% | 1.06% |
| 2017年11月 | 1.02% | 1.09% |
| 2017年10月 | 1.01% | 1.08% |
| 2017年9月 | 1.02% | 1.08% |
| 2017年8月 | 1.04% | 1.12% |
| 2017年7月 | 1.03% | 1.09% |
| 2017年6月 | 1.01% | 1.09% |
| 2017年5月 | 0.98% | 1.06% |
| 2017年4月 | 1.01% | 1.12% |
| 2017年3月 | 1.01% | 1.12% |
| 2017年2月 | 0.99% | 1.1% |
| 2017年1月 | 1.02% | 1.12% |
| 2016年12月 | 1.03% | 1.1% |
| 2016年11月 | 0.93% | 1.03% |
| 2016年10月 | 0.95% | 1.06% |
| 2016年9月 | 0.96% | 1.02% |
| 2016年8月 | 0.83% | 0.9% |
| 2016年7月 | 0.85% | 0.93% |
| 2016年6月 | 0.99% | 1.1% |
| 2016年5月 | 0.96% | 1.08% |
| 2016年4月 | 1.02% | 1.19% |
| 2016年3月 | 1.02% | 1.25% |
| 2016年2月 | 1.21% | 1.48% |
| 2016年1月 | 1.27% | 1.54% |
| 2015年12月 | 1.28% | 1.55% |
| 2015年11月 | 1.28% | 1.55% |
| 2015年10月 | 1.32% | 1.59% |
| 2015年9月 | 1.31% | 1.54% |
| 2015年8月 | 1.35% | 1.58% |
| 2015年7月 | 1.38% | 1.61% |
| 2015年6月 | 1.31% | 1.54% |
| 2015年5月 | 1.23% | 1.46% |
| 2015年4月 | 1.31% | 1.54% |
| 2015年3月 | 1.2% | 1.47% |
| 2015年2月 | 1.1% | 1.37% |
| 2015年1月 | 1.2% | 1.47% |
| 2014年12月 | 1.29% | 1.56% |
| 2014年11月 | 1.34% | 1.61% |
| 2014年10月 | 1.38% | 1.65% |
| 2014年9月 | 1.38% | 1.66% |
| 2014年8月 | 1.41% | 1.69% |
| 2014年7月 | 1.45% | 1.73% |
| 2014年6月 | 1.45% | 1.73% |
| 2014年5月 | 1.45% | 1.73% |
| 2014年4月 | 1.47% | 1.75% |
| 2014年3月 | 1.48% | 1.74% |
| 2014年2月 | 1.53% | 1.79% |
| 2014年1月 | 1.52% | 1.8% |
| 2013年12月 | 1.51% | 1.8% |
| 2013年11月 | 1.52% | 1.81% |
| 2013年10月 | 1.61% | 1.93% |
| 2013年9月 | 1.63% | 1.94% |
| 2013年8月 | 1.68% | 1.99% |
| 2013年7月 | 1.74% | 2.05% |
| 2013年6月 | 1.74% | 2.03% |
| 2013年5月 | 1.54% | 1.81% |
| 2013年4月 | 1.49% | 1.8% |
| 2013年3月 | 1.64% | 1.99% |
| 2013年2月 | 1.65% | 2.01% |
| 2013年1月 | 1.66% | 1.99% |
| 2012年12月 | 1.53% | 1.81% |
| 2012年11月 | 1.57% | 1.85% |
| 2012年10月 | 1.6% | 1.88% |
| 2012年9月 | 1.62% | 1.89% |
| 2012年8月 | 1.56% | 1.84% |
| 2012年7月 | 1.62% | 1.94% |
| 2012年6月 | 1.71% | 2.01% |
| 2012年5月 | 1.76% | 2.07% |
| 2012年4月 | 1.86% | 2.16% |
| 2012年3月 | 1.83% | 2.13% |
| 2012年2月 | 1.88% | 2.18% |
| 2012年1月 | 1.86% | 2.14% |
| 2011年12月 | 1.92% | 2.21% |
| 2011年11月 | 1.91% | 2.2% |
| 2011年10月 | 1.89% | 2.18% |
| 2011年9月 | 1.95% | 2.26% |
| 2011年8月 | 2.03% | 2.35% |
| 2011年7月 | 2.06% | 2.39% |
| 2011年6月 | 2.14% | 2.49% |
| 2011年5月 | 2.28% | 2.63% |
| 2011年4月 | 2.3% | 2.63% |
| 2011年3月 | 2.26% | 2.54% |
| 2011年2月 | 2.27% | 2.55% |
| 2011年1月 | 2.17% | 2.41% |
| 2010年12月 | 2.15% | 2.4% |
| 2010年11月 | 1.9% | 2.15% |
| 2010年10月 | 1.95% | 2.16% |
| 2010年9月 | 1.87% | 2.06% |
| 2010年8月 | 2.02% | 2.23% |
| 2010年7月 | 2.1% | 2.32% |
| 2010年6月 | 2.2% | 2.41% |
| 2010年5月 | 2.32% | 2.51% |
| 2010年4月 | 2.41% | 2.59% |
| 2010年3月 | 2.34% | 2.55% |
| 2010年2月 | 2.39% | 2.6% |
| 2010年1月 | 2.35% | 2.57% |
| 2009年12月 | 2.4% | 2.6% |
| 2009年11月 | 2.47% | 2.69% |
| 2009年10月 | 2.45% | 2.64% |
| 2009年9月 | 2.49% | 2.69% |
| 2009年8月 | 2.56% | 2.76% |
| 2009年7月 | 2.62% | 2.82% |
| 2009年6月 | 2.75% | 2.99% |
| 2009年5月 | 2.82% | 3.07% |
| 2009年4月 | 2.72% | 2.95% |
| 2009年3月 | 2.75% | 2.98% |
| 2009年2月 | 2.77% | 3.02% |
| 2009年1月 | 2.64% | 2.88% |
| 2008年12月 | 2.64% | 2.88% |
| 2008年11月 | 2.66% | 2.89% |
| 2008年10月 | 2.56% | 2.77% |
| 2008年9月 | 2.51% | 2.76% |
| 2008年8月 | 2.69% | 2.92% |
| 2008年7月 | 2.75% | 2.98% |
| 2008年6月 | 2.77% | 3.05% |
| 2008年5月 | 2.68% | 2.95% |
| 2008年4月 | 2.4% | 2.64% |
SBIアルヒのスーパーフラットの最新金利(2026年10月)
スーパーフラットは、【フラット35】(保証型)を用いたSBIアルヒ独自の住宅ローンで、通常のフラット35より低い金利で借りられることが多い商品です(金利情勢によりフラット35より高くなる場合もあります)。自己資金の割合で9つの商品に分かれ、5%刻みの中間タイプ(6.5・7.5・8.5)もあります。仕組みの詳細はスーパーフラット(SBIアルヒのフラット35保証型)の解説にまとめています。
| 商品(新規借り入れ) | 必要な自己資金 | 当初5年間 | 6年目以降 |
|---|---|---|---|
| スーパーフラット5 | 建設費・購入価額の50%以上 | 年2.780% | 年3.780% |
| スーパーフラット6 | 40%以上 | 年2.790% | 年3.790% |
| スーパーフラット6.5 | 35%以上 | 年2.800% | 年3.800% |
| スーパーフラット7 | 30%以上 | 年2.800% | 年3.800% |
| スーパーフラット7.5 | 25%以上 | 年2.810% | 年3.810% |
| スーパーフラット8 | 20%以上 | 年2.810% | 年3.810% |
| スーパーフラット8.5 | 15%以上 | 年2.820% | 年3.820% |
| スーパーフラット9 | 10%以上 | 年2.820% | 年3.820% |
| スーパーフラット借換 | — | 年3.180% | 年3.680% |
※SBIアルヒ公式サイトにて2026年10月8日に確認(2026年10月実行金利)。新規は団信C加入・4ポイント割引(当初5年間 年1.00%引き下げ)、借換は団信C加入・子育てプラス2ポイント割引(当初5年間 年0.50%引き下げ)を適用した場合の金利です。スーパーフラット5は就業不能保険 スタンダード/スタンダード連生への加入が条件で(別途費用)、加入できない場合はスーパーフラット6の金利になります。
団信に加入しない場合は団信C付きより年0.28%低い金利です(スーパーフラット借換の当初5年間で年2.900%)。事務手数料は借入額の2.20%(税込・最低220,000円〈税込〉)で、保証料は不要です。一部繰上返済はインターネットなら手数料無料で、電話・郵送は期間短縮型11,000円・返済額軽減型33,000円(いずれも税込)かかります。借り換えでの損得はスーパーフラット借換とフラット35の比較で試算しています。
SBIアルヒのスーパーフラット金利推移(〜2021年7月)
2021年7月分で掲載を終了しています。
| スーパーフラット7 | スーパーフラット8 | スーパーフラット9 | スーパーフラット借り換え | |
| 2021年7月 | 1.180% | 1.200% | 1.280% | 1.280% |
| 2021年6月 | 1.200% | 1.220% | 1.300% | 1.300% |
| 2021年5月 | 1.210% | 1.230% | 1.310% | 1.310% |
| 2021年4月 | 1.220% | 1.240% | 1.320% | 1.320% |
| 2021年3月 | 1.200% | 1.250% | 1.300% | 1.300% |
| 2021年2月 | 1.170% | 1.220% | 1.270% | 1.270% |
| 2021年1月 | 1.140% | 1.190% | 1.240% | 1.240% |
| 2020年12月 | 1.160% | 1.210% | 1.260% | 1.260% |
| 2020年11月 | 1.160% | 1.210% | 1.260% | 1.260% |
| 2020年10月 | 1.150% | 1.200% | 1.250% | 1.250% |
| 2020年9月 | 1.170% | 1.220% | 1.270% | 1.270% |
| 2020年8月 | 1.160% | 1.210% | 1.260% | 1.260% |
| 2020年7月 | 1.150% | 1.200% | 1.250% | 1.250% |
| 2020年6月 | 1.140% | 1.190% | 1.240% | 1.240% |
| 2020年5月 | 1.150% | 1.200% | 1.250% | 1.250% |
| 2020年4月 | 1.150% | 1.200% | 1.250% | 1.250% |
| 2020年3月 | 1.090% | 1.140% | 1.190% | 1.190% |
| 2020年2月 | 1.130% | 1.180% | 1.230% | 1.230% |
| 2020年1月 | 1.120% | 1.170% | 1.220% | 1.220% |
| 2019年12月 | 1.060% | 1.110% | 1.160% | 1.160% |
| 2019年11月 | 1.020% | 1.070% | 1.120% | 1.120% |
| 2019年10月 | 0.960% | 1.010% | 1.060% | 1.060% |
| 2019年9月 | 0.960% | 1.010% | 1.060% | 1.060% |
| 2019年8月 | 1.020% | 1.070% | 1.120% | 1.120% |
| 2019年7月 | 1.030% | 1.100% | 1.230% | 1.23% |
| 2019年6月 | 1.120% | 1.170% | 1.220% | 1.220% |
SBIアルヒの公式サイトはこちら:SBIアルヒ 住宅ローン
SBIアルヒのフラット35金利推移の動向・今後の見通し
フラット35の金利動向はフラット35の金利推移と今後の動向を毎月20日前後に更新しています。
金利の前提は、かつてとは大きく変わりました。日本銀行は2024年3月にマイナス金利政策を解除し、その後も利上げを続けています。2026年9月17〜18日の金融政策決定会合では政策金利(無担保コール翌日物)を1.0%程度から1.25%程度へ引き上げ、1995年以来の高水準になりました(日本銀行 金融政策決定会合の決定内容)。推移表に並ぶ年1%前後のフラット35は、金融緩和期の記録として読んでください。
フラット35の金利は長期金利(10年国債利回り)に連動します。2026年10月のフラット35(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の最頻金利は年3.830%で、前月から0.370%の上昇でした(住宅金融支援機構)。3%台は5か月続いています。
今後については、断定的な予想はできません。長期金利は財政や金融政策の動向で大きく振れ、上昇も低下もあり得ます。確実に言えるのは次の2点です。
- 変動金利は銀行ごとに動きが分かれています。基準金利と実際の適用金利(基準金利から引下げ幅を差し引いた金利)は別物で、既契約者への反映時期も銀行ごとに異なります(多くは年2回・4月と10月の見直し)。ドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了する予定で、以降は銀行代理業者が窓口の対面相談コースになります。
- フラット35は借りた時点の金利が完済まで固定されます。金利の先行きが読みにくい局面ほど、返済額が確定していることの価値は大きくなります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
変動金利からフラット35への借り換えを検討する場合、2026年10月の金利差(変動は1%台、フラット35は3%台後半)だけを見ると割高に映ります。したがって判断の軸は、今後の金利上昇にどこまで耐えられるかと、事務手数料2.20%(税込)を払ってでも返済額を確定させたいかの2つです。借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
改めて、フラット35と民間住宅ローンの違いは?
最後に、フラット35と民間住宅ローンの違いを表で整理します。審査の基準、金利の決まり方、団信の扱いの3点で差が出ます。
| フラット35 | 一般的な民間住宅ローン | |
|---|---|---|
| 年齢制限 | 満70歳未満で日本国籍、永住許可または特別永住者 | 満70歳未満で日本国籍、永住許可または特別永住者 |
| 利用目的 | 本人もしくは親族が住む住宅の建設・購入(新築・中古) セカンドハウス | 本人もしくは親族が住む住宅の建設・購入(新築・中古) |
| 返済期間 | 15年以上35年以内 | 2年以上35年以内 |
| 借入可能金額 | 100万円以上8000万円以下 | 1億円以内 |
| 年収・返済負担率 | 年収400万円未満:30%以下 年収400万円以上:35%以下 | 金融機関により異なるがおおむね30%以下になる金融機関が多い |
| 保証料・保証会社 | 不要 | 保証会社の審査が必要。 (保証会社を利用しない金融機関もいくつか存在) |
| 団体信用生命保険 | 任意加入 | 加入必須 |
【参考】SBIアルヒのつなぎ融資「フラットつなぎ」の金利は?
2026年10月実行金利は、Aタイプ 年4.450%/Bタイプ 年3.460%です(SBIアルヒ公式サイトにて2026年10月8日に確認)。以下は過去の推移で、2019年12月で更新を終了しています。
| 年月 | つなぎ融資の金利 |
| 2019年12月 | 年3.475% |
| 2019年11月 | 年3.475% |
| 2019年10月 | 年3.475% |
| 2019年9月 | 年3.475% |
| 2019年8月 | 年3.475% |
| 2019年7月 | 年3.475% |
| 2019年6月 | 年3.475% |
| 2019年5月 | 年3.475% |
| 2019年4月 | 年3.475% |
| 2019年3月 | 年3.475% |
| 2019年2月 | 年3.475% |
| 2019年1月 | 年3.475% |
| 2018年12月 | 年3.475% |
| 2018年11月 | 年3.475% |
【参考】SBIアルヒのパッケージローン「フラットα」の金利は?
2026年10月実行金利は、変動金利 年4.900%です(団体信用生命保険C付き。団信に加入しない場合は▲0.30%。SBIアルヒ公式サイトにて2026年10月8日に確認)。フラットαは変動金利商品のため、景気や金融情勢で将来変動します。以下は過去の推移で、2019年12月で更新を終了しています。
| 年月 | フラットαの金利 |
| 2019年12月 | 年3.195% |
| 2019年11月 | 年3.195% |
| 2019年10月 | 年3.195% |
| 2019年9月 | 年3.195% |
| 2019年8月 | 年3.195% |
| 2019年7月 | 年3.195% |
| 2019年6月 | 年3.195% |
| 2019年5月 | 年3.195% |
| 2019年4月 | 年3.195% |
| 2019年3月 | 年3.195% |
| 2019年2月 | 年3.195% |
| 2019年1月 | 年3.195% |
| 2018年12月 | 年3.195% |
| 2018年11月 | 年3.195% |
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
 住宅ローン関連新着情報

 人気の特集記事ランキング