住宅ローン変動金利の推移|2010年からの動きと上昇局面の今

変動金利が底打ち、変動金利の金利推移は?
住宅ローンの変動金利は、2010年から2023年ごろまで下がり続けたあと、2024年を境に上昇へ転じました。下の推移表は、三菱UFJ銀行・住信SBIネット銀行(現・ドコモSMTBネット銀行)・楽天銀行の3行について、2010年1月以降の住宅ローン変動金利を並べたものです。住宅ローンには様々な商品がありますので、各銀行が提供している住宅ローンのうち、もっともメジャーな金利をピックアップしています。この15年近い数字を見ると、長く当たり前だった「変動金利は下がり続けるもの」という前提が、すでに過去のものになったことが読み取れます。返済中の人にとっての本題は、自分の適用金利が次にいつ・どれだけ見直されるかです。
なお、この3つの銀行のうち、2010年1月時点で住宅ローンを提供していたのは三菱UFJ銀行と住信SBIネット銀行です。
三菱UFJ銀行は国内最大級の住宅ローン残高を持ち、長年に渡って住宅ローンのプライスリーダーと言える存在です。三菱UFJ銀行の金利推移は、ほとんどメガバンクや地銀の金利推移と同じような推移を描いています。日本の住宅ローンの変動金利の推移を確認するときに、三菱UFJ銀行の住宅ローンの金利推移を確認しないわけにはいきません。
住信SBIネット銀行は長年ネット銀行の住宅ローンを引っ張っていました。三菱UFJ銀行などの従来型の銀行に対抗する銀行の代表格である住信SBIネット銀行の住宅ローンを外すわけにはいきません。
なお、住信SBIネット銀行は資本構成の変更を経て、2026年8月3日に商号を「ドコモSMTBネット銀行」へ変更しました。金融機関コードや口座番号は変わっていません。下の推移表は当時の行名のまま掲載しています。
ちなみに、2010年の時点でも「今は住宅ローンが低金利!将来金利があがるかも!?」と言われていましたが、実際には金利は上がるどころか、2023年頃までは低下の一途をたどってきたことがこの推移表からわかります。長いあいだ「変動金利は下がり続ける」相場が続いてきたのです。
流れが大きく変わったのは2024年です。日銀が2024年3月にマイナス金利政策を解除して以降、利上げによる金利の正常化が段階的に進み、各行は短期プライムレートを引き上げてきました。この推移表は2024年9月時点までのデータですが、その後も変動金利は上昇局面が続いています。
日銀は2025年12月に政策金利を0.75%程度へ引き上げ、さらに2026年6月16日には1.0%程度としました(1995年以来およそ31年ぶりの水準)。2026年7月31日の会合では1.0%程度で据え置かれ、次回の金融政策決定会合は2026年9月17日・18日に開かれます(結果の公表と総裁会見は18日)。
政策金利の引き上げは、短期プライムレートを経由して変動金利の基準金利に伝わります。ただし反映される時期は銀行ごとにばらばらです。当編集部が2026年9月1日に14の金融機関・機関の公式金利ページを実際に開いて確認したところ、変動金利の27件のうち前月から引き上げられたのは8件で、残る19件は据え置きでした(当社調べ。件数は「銀行×商品×借入区分×金利タイプ」の組み合わせ数で、銀行の数ではありません)。同じ利上げでも、9月に動いた銀行と10月以降に動く銀行があるということです。
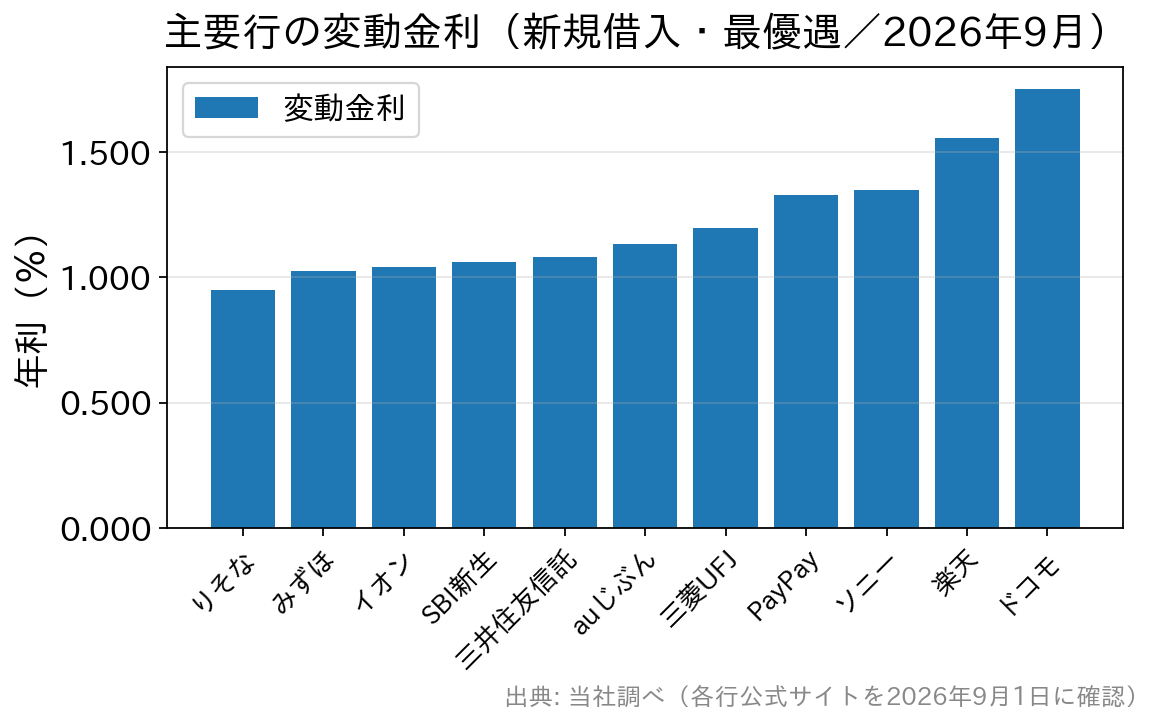
その結果、2026年9月時点の変動金利(新規借入・最優遇)は、りそな銀行の年0.950%からドコモSMTBネット銀行の年1.750%まで、同じ「変動金利」でも0.8ポイントの開きが生まれています(いずれも当社実測・2026年9月1日確認)。かつてのように「ネット銀行だから低い」と決めつけられる状況ではなくなりました。変動金利がどう決まり、5年ルールがどう働くのかは住宅ローン変動金利の仕組み(決まり方・5年ルール)で詳しく解説しています。
住宅ローン(変動金利)の金利推移
・2010年1月の時点で住信SBIネット銀行の変動金利は1%を下回っていた
・メガバンクが1%を下回る金利を提示したのは2014年中ごろ
・ネット銀行と従来型銀行の住宅ローンの金利差は詰まらず
住宅ローン(変動金利)の金利推移表
|
三菱UFJ銀行 (ずーっとうれしい金利コース)
|
住信SBIネット銀行 (通期引下げプラン) ※審査結果により金利は変動 |
楽天銀行 (金利選択型) |
|
| 2024年9月 | 0.425 | 0.298(借り換え:0.320)※1 | 0.844 |
| 2024年8月 | 0.425 | 0.298(借り換え:0.320)※1 | 0.733 |
| 2024年7月 | 0.425 | 0.298(借り換え:0.320)※1 | 0.693 |
| 2024年6月 | 0.425 | 0.298(借り換え:0.320)※1 | 0.683 |
| 2024年5月 | 0.425 | 0.298(借り換え:0.320)※1 | 0.663 |
| 2024年4月 | 0.345 | 0.298(借り換え:0.320)※1 | 0.583 |
| 2024年3月 | 0.345 | 0.298(借り換え:0.320)※1 | 0.556 |
| 2024年2月 | 0.475 | 0.298(借り換え:0.320)※1 | 0.557 |
| 2024年1月 | 0.475 | 0.298(借り換え:0.320)※1 | 0.560 |
| 2023年12月 | 0.475 | 0.298(借り換え:0.320)※1 | 0.550 |
| 2023年11月 | 0.475 | 0.298(借り換え:0.320)※1 | 0.550 |
| 2023年10月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年9月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年8月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年7月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年6月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年5月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年4月 | 0.475 | 0.320(借り換え:0.299) | 0.550 |
| 2023年3月 | 0.475 | 0.440(借り換え:0.428) | 0.550 |
| 2023年2月 | 0.475 | 0.440(借り換え:0.428) | 0.539 |
| 2023年1月 | 0.475 | 0.440(借り換え:0.428) | 0.535 |
| 2022年12月 | 0.475 | 0.440(借り換え:0.428) | 0.535 |
| 2022年11月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年10月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年9月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年8月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年7月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年6月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年5月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年4月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年3月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年2月 | 0.475 | 0.440(借り換え:0.428) | 0.537 |
| 2022年1月 | 0.475 | 0.440(借り換え:0.428) | 0.527 |
| 2021年12月 | 0.475 | 0.440(借り換え:0.428) | 0.527 |
| 2021年11月 | 0.475 | 0.440(借り換え:0.428) | 0.527 |
| 2021年10月 | 0.475 | 0.440(借り換え:0.428) | 0.517 |
| 2021年9月 | 0.475 | 0.440(借り換え:0.410) | 0.517 |
| 2021年8月 | 0.475 | 0.440(借り換え:0.410) | 0.517 |
| 2021年7月 | 0.475 | 0.440(借り換え:0.428) | 0.527 |
| 2021年6月 | 0.475 | 0.440(借り換え:0.428) | 0.527 |
| 2021年5月 | 0.475 | 0.440(借り換え:0.410) | 0.527 |
| 2021年4月 | 0.475 | 0.440(借り換え:0.410) | 0.527 |
| 2021年3月 | 0.575 | 0.440(借り換え:0.410) | 0.537 |
| 2021年2月 | 0.575 | 0.440(借り換え:0.410) | 0.537 |
| 2021年1月 | 0.575 | 0.440(借り換え:0.410) | 0.537 |
| 2020年12月 | 0.575 | 0.440(借り換え:0.428) | 0.537 |
| 2020年11月 | 0.575 | 0.440(借り換え:0.428) | 0.537 |
| 2020年10月 | 0.625 | 0.440(借り換え:0.428) | 0.527 |
| 2020年9月 | 0.775 | 0.410(借り換え:0.398) | 0.527 |
| 2020年8月 | 0.775 | 0.410(借り換え:0.398) | 0.527 |
| 2020年7月 | 0.775 | 0.410(借り換え:0.398) | 0.527 |
| 2020年6月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2020年5月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2020年4月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2020年3月 | 0.775 | 0.415 | 0.527 |
| 2020年2月 | 0.775 | 0.415 | 0.527 |
| 2020年1月 | 0.775 | 0.415 | 0.527 |
| 2019年12月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年11月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年10月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年9月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年8月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年7月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年6月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年5月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年4月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年3月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年2月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2019年1月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年12月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年11月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年10月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年9月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年8月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年7月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年6月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年5月 | 0.775 | 0.457(借り換え:0.428) | 0.527 |
| 2018年4月 | 0.775 | 0.457 | 0.527 |
| 2018年3月 | 0.775 | 0.457 | 0.527 |
| 2018年2月 | 0.775 | 0.457 | 0.527 |
| 2018年1月 | 0.775 | 0.457 | 0.517 |
| 2017年12月 | 0.775 | 0.477 | 0.517 |
| 2017年11月 | 0.775 | 0.477 | 0.517 |
| 2017年10月 | 0.775 | 0.477 | 0.507 |
| 2017年9月 | 0.775 | 0.444 | 0.507 |
| 2017年8月 | 0.775 | 0.444 | 0.507 |
| 2017年7月 | 0.775 | 0.444 | 0.507 |
| 2017年6月 | 0.775 | 0.444 | 0.507 |
| 2017年5月 | 0.775 | 0.568 | 0.507 |
| 2017年4月 | 0.875 | 0.568 | 0.507 |
| 2017年3月 | 0.875 | 0.568 | 0.507 |
| 2017年2月 | 0.875 | 0.568 | 0.507 |
| 2017年1月 | 0.875 | 0.568 | 0.507 |
| 2016年12月 | 0.875 | 0.568 | 0.507 |
| 2016年11月 | 0.875 | 0.568 | 0.507 |
| 2016年10月 | 0.875 | 0.568 | 0.510 |
| 2016年9月 | 0.875 | 0.568 | 0.510 |
| 2016年8月 | 0.875 | 0.568 | 0.510 |
| 2016年7月 | 0.875 | 0.568 | 0.513 |
| 2016年6月 | 0.875 | 0.568 | 0.514 |
| 2016年5月 | 0.875 | 0.568 | 0.563 |
| 2016年4月 | 0.875 | 0.568 | 0.563 |
| 2016年3月 | 0.875 | 0.568 | 0.590 |
| 2016年2月 | 0.875 | 0.568 | 0.658 |
| 2016年1月 | 0.875 | 0.588 | 0.658 |
| 2015年12月 | 0.975 | 0.588 | 0.658 |
| 2015年11月 | 0.975 | 0.588 | 0.658 |
| 2015年10月 | 0.975 | 0.588 | 0.658 |
| 2015年9月 | 0.975 | 0.650 | 0.658 |
| 2015年8月 | 0.975 | 0.650 | 0.658 |
| 2015年7月 | 0.975 | 0.650 | 0.658 |
| 2015年6月 | 0.975 | 0.650 | 0.658 |
| 2015年5月 | 0.975 | 0.650 | 0.658 |
| 2015年4月 | 0.975 | 0.650 | 0.658 |
| 2015年3月 | 0.975 | 0.650 | 0.659 |
| 2015年2月 | 0.975 | 0.650 | 0.670 |
| 2015年1月 | 0.975 | 0.650 | 0.670 |
| 2014年12月 | 0.975 | 0.650 | 0.673 |
| 2014年11月 | 0.975 | 0.650 | 0.700 |
| 2014年10月 | 0.975 | 0.650 | 0.700 |
| 2014年9月 | 0.975 | 0.650 | 0.700 |
| 2014年8月 | 0.975 | 0.650 | |
| 2014年7月 | 0.975 | 0.650 | |
| 2014年6月 | 0.975 | 0.650 | |
| 2014年5月 | 0.975 | 0.650 | |
| 2014年4月 | 1.075 | 0.650 | |
| 2014年3月 | 1.075 | 0.650 | |
| 2014年2月 | 1.075 | 0.650 | |
| 2014年1月 | 1.075 | 0.670 | |
| 2013年12月 | 1.075 | 0.675 | |
| 2013年11月 | 1.075 | 0.698 | |
| 2013年10月 | 1.075 | 0.795 | |
| 2013年9月 | 1.075 | 0.815 | |
| 2013年8月 | 1.075 | 0.815 | |
| 2013年7月 | 1.075 | 0.865 | |
| 2013年6月 | 1.075 | 0.865 | |
| 2013年5月 | 1.075 | 0.865 | |
| 2013年4月 | 1.075 | 0.865 | |
| 2013年3月 | 1.075 | 0.865 | |
| 2013年2月 | 1.075 | 0.865 | |
| 2013年1月 | 1.075 | 0.865 | |
| 2012年12月 | 1.075 | 0.865 | |
| 2012年11月 | 1.075 | 0.865 | |
| 2012年10月 | 1.075 | 0.865 | |
| 2012年9月 | 1.075 | 0.865 | |
| 2012年8月 | 1.075 | 0.865 | |
| 2012年7月 | 1.075 | 0.865 | |
| 2012年6月 | 1.075 | 0.865 | |
| 2012年5月 | 1.075 | 0.865 | |
| 2012年4月 | 1.075 | 0.865 | |
| 2012年3月 | 1.075 | 0.865 | |
| 2012年2月 | 1.075 | 0.865 | |
| 2012年1月 | 1.075 | 0.875 | |
| 2011年12月 | 1.075 | 0.875 | |
| 2011年11月 | 1.075 | 0.875 | |
| 2011年10月 | 1.275 | 0.875 | |
| 2011年9月 | 1.275 | 0.875 | |
| 2011年8月 | 1.275 | 0.875 | |
| 2011年7月 | 1.275 | 0.875 | |
| 2011年6月 | 1.275 | 0.875 | |
| 2011年5月 | 1.275 | 0.975 | |
| 2011年4月 | 1.275 | 0.975 | |
| 2011年3月 | 1.275 | 0.975 | |
| 2011年2月 | 1.275 | 0.975 | |
| 2011年1月 | 1.275 | 0.975 | |
| 2010年12月 | 1.275 | 0.975 | |
| 2010年11月 | 1.275 | 0.975 | |
| 2010年10月 | 1.275 | 0.975 | |
| 2010年9月 | 1.275 | 0.975 | |
| 2010年8月 | 1.275 | 0.975 | |
| 2010年7月 | 1.275 | 0.975 | |
| 2010年6月 | 1.275 | 1.075 | |
| 2010年5月 | 1.275 | 1.075 | |
| 2010年4月 | 1.275 | 1.075 | |
| 2010年3月 | 1.475 | 0.975 | |
| 2010年2月 | 1.475 | 0.975 | |
| 2010年1月 | 1.475 | 0.975 |
※1 物件価格の80%以下で住宅ローンをお借入れの場合。審査結果によっては、表示金利に年0.1%~0.30%上乗せとなる場合があります。借入期間を35年超で借り入れする場合、住宅ローン金利に年0.15%が上乗せとなります。
金利上昇局面で「借り換え」はどう考える?
変動金利が底を打ち、上昇に転じたいま、返済中の人が気になるのは「借り換えたほうが得か」という点でしょう。借り換えの損得は、①金利差 ②残債と残りの返済期間 ③借り換えにかかる諸費用の3つで決まります。金利が上がっていく局面では、次のような視点が役立ちます。
- 変動→変動の借り換え:いま借りている変動金利より低い変動金利へ乗り換えれば、毎月の返済額を圧縮できます。2026年9月時点の借り換え向け変動金利は、当社実測でりそな銀行の年0.950%からドコモSMTBネット銀行の年1.750%まで幅があり、借入時期が古い人ほど「いまの最優遇より高い金利で返している」可能性があります。ただし今後さらに政策金利が上がれば、借り換えた後も返済額が増える可能性は残ります。
- 変動→固定の借り換え:将来の金利上昇リスクを避けたい人向けの選択です。ただし【フラット35】の2026年9月の最頻金利は借入期間21〜35年・融資率9割以下で年3.460%(団信込み)と変動金利よりかなり高く、当面の返済額は増えがちです。「上昇リスクを保険料として払う」判断になります。
- 諸費用の回収(損益分岐):借り換えには事務手数料・保証料・登記費用などがかかります。金利差で減る利息が、この諸費用を上回るかどうかを必ず試算しましょう。一般に「金利差1%以上・残債1,000万円以上・残期間10年以上」が借り換えメリットの出やすい目安とされます。
借り換え先を選ぶときは、金利だけでなく事務手数料などの諸費用や団信(団体信用生命保険)の保障内容まで含めて、総返済額で比べることが大切です。たとえばSBI新生銀行の住宅ローンは、借り換えの変動金利が年1.080%(SBIハイパー預金の優遇を適用する場合は年0.990%/いずれも2026年9月時点・当社実測)で、保証料0円・一部繰上返済手数料0円、一般団信のほか上乗せ0円の全疾病保障付団信(2026年3月開始)も選べるなど、費用構成が分かりやすいのが特徴です。一方で事務手数料は借入金額×2.20%(税込)の定率型なので、金利だけでなく手数料まで含めた総額で比べるのが借り換え判断の基本になります。各行の水準を横並びで見たい場合は住宅ローン変動金利の比較ランキングもあわせてご覧ください。
変動金利の推移に関するよくある質問
Q. この金利推移表は、いつ時点のデータですか?
A. 2010年1月から2024年9月時点までの、三菱UFJ銀行・住信SBIネット銀行(現・ドコモSMTBネット銀行)・楽天銀行の変動金利をまとめたものです。2024年以降は金利が上昇局面に入っているため、表の続きにあたる現在の水準は本文の解説をご覧ください。
Q. 2026年9月時点の変動金利はどのくらいですか?
A. 当編集部が2026年9月1日に各行の公式金利ページで確認した新規借入・最優遇の変動金利は、りそな銀行 年0.950%、みずほ銀行 年1.025%、イオン銀行 年1.040%、三菱UFJ銀行 年1.195%、ドコモSMTBネット銀行 年1.750%などでした。優遇の条件(自己資金割合・給与振込・団信の上乗せなど)で実際の適用金利は変わります。
Q. 変動金利が上がると、返済中のローンの返済額もすぐ増えますか?
A. すぐには増えないのが一般的です。政策金利の引き上げ → 各行が短期プライムレートを見直す → 変動金利型の基準金利が改定される → 既存契約の適用利率に反映される、という順に数か月の時間差があります。さらに多くの変動金利型には「5年ルール(返済額は5年間据え置き)」「125%ルール(見直し時も返済額は従前の1.25倍まで)」があり、負担の増え方は契約により異なります。反映の時期・方式は銀行と契約ごとに違うので、ご自身の返済予定表と契約条件で確認してください。
Q. 変動金利は今後も上がりますか?
A. 断定はできません。政策金利は2026年6月に1.0%程度へ引き上げられ、7月31日の会合では据え置かれました。次の判断は9月17日・18日の金融政策決定会合で示されます。市場では追加利上げの観測も報じられていますが、いずれも予想であり、上がり方や時期が決まっているわけではありません。5年後・10年後までの見方は住宅ローンの変動金利は今後どうなる?(5年後・10年後の予想)で整理しています。
※本記事の2026年9月の金利は、当編集部が2026年9月1日に各金融機関の公式サイトで確認した実測値です。住宅ローン金利は毎月改定されるため、最新の適用金利は必ず各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング