同性パートナーの住宅ローン|対応銀行・必要書類と借り換えの損得
結論:同性パートナーでも住宅ローンは組めます。三井住友信託銀行とドコモSMTBネット銀行(旧・住信SBIネット銀行)が2018年1月に対応を始めて以降、メガバンク・信託・ネット銀行の主要行に広がり、ペアローン・収入合算・担保提供のいずれも、法律上の夫婦と同じ条件で利用できます(同性パートナーであることを理由に金利や手数料が上がることはありません)。すでに返済中の住宅ローンの借り換えも同じように可能で、得か損かは金利差で減る利息と借り換え諸費用の損益分岐で決まります。ただし申込時に公正証書やパートナーシップ証明書などの追加書類が必要で、必要書類は金融機関ごとに違います。
- 同性パートナーに対応している主な金融機関と、その取り扱い方(ペアローン型か収入合算型か)
- 申込時に求められる追加書類の中身と、準備にかかる手間
- 同性パートナーで組んだローンを借り換えるときの損益分岐と、ペアローン特有の注意点
同性パートナーに対応した住宅ローンの現在地
かつては同性カップルだと、ペアローンや収入合算を使った住宅ローンが組みにくいという課題がありました。その流れを大きく変えたのが、三井住友信託銀行が2018年1月4日に「住宅ローンにおけるLGBTへの取り組み」を発表し、所定の書類を提出できる場合に同性パートナーを配偶者と同様に取り扱うとしたことです(三井住友信託銀行 ニュースリリース(2018年1月4日))。同じ日に、ドコモSMTBネット銀行(旧・住信SBIネット銀行)も同様の取り組みを開始しています。
その後、対応する金融機関は着実に広がりました。2026年9月時点では、メガバンク・信託銀行・主要ネット銀行の多くが同性パートナーの申し込みを受け付けています。さらにソニー銀行のように、同性パートナーだけでなく事実婚も含めた「すべてのパートナー」へ対象を広げた銀行も出てきています。
※ドコモSMTBネット銀行が取り扱う住宅ローンには、提供主体の異なる「ネット専用住宅ローン(提供=三井住友信託銀行/ドコモSMTBネット銀行は代理店)」と、ドコモSMTBネット銀行が提供主体となる「ミスター住宅ローン」があります。申込コースによって取り扱いが異なるため、詳細は各公式でご確認ください。
対応している主な金融機関と取り扱い方の違い
同じ「対応している」でも、ペアローン(2本のローンを組む)で受け付けるのか、収入合算(1本のローンにまとめる)で受け付けるのかは銀行ごとに違います。借入可能額の伸び方も、団信の付き方も変わるため、ここは必ず確認してください。
| 金融機関 | 同性パートナーの取り扱い | 確認しておきたい点 |
|---|---|---|
| 三井住友信託銀行 | 2018年1月から配偶者と同様に取り扱い(ペアローン・収入合算・担保提供) | 先行して対応した銀行 |
| ドコモSMTBネット銀行 | ペアローン・収入合算(連帯保証人)・担保提供に対応(WEB申込コース) | 正式審査時に公正証書の謄本+登記事項証明書が必要 |
| ドコモSMTBネット銀行(対面コース) | 同上(店舗で相談しながら手続き) | 取扱商品・手数料がWEB申込コースと異なる |
| みずほ銀行 | 同性パートナーとの「家族ペアローン」に対応 | 公正証書+登記事項証明書のほか、渋谷区のパートナーシップ証明書でも申込可 |
| ソニー銀行 | 2018年4月に同性パートナー対応、2023年5月1日から事実婚を含むすべてのパートナーへ対象拡大(ペアローン・担保提供) | 事実婚は「夫(未届)」等の記載がある住民票で申込可 |
| 楽天銀行 | 収入合算をベースに1本のローンを組む「LGBT住宅ローン」 | 連生型の団信が必須。ペアローン型とは仕組みが異なる |
| PayPay銀行 | ペアローン・収入合算とも同性パートナー・事実婚に対応 | 2024年6月からペアローン連生団信の取り扱いあり |
| auじぶん銀行 | ペアローン・収入合算・担保提供に対応 | 仮審査の続柄は「その他」を選択。本審査で証明書類が必要 |
| SBI新生銀行 | ペアローン・収入合算(連帯保証人)・担保提供に対応 | 公正証書一式、または渋谷区のパートナーシップ証明書の写しで申込可 |
ここに載っていない銀行でも対応している場合があります。取り扱いの有無・必要書類・対象商品は変更されることがあるため、申し込み前に各金融機関の公式サイトで最新の内容をご確認ください。(出典:SBI新生銀行 FAQ/ソニー銀行 お知らせ/ドコモSMTBネット銀行 FAQ/楽天銀行 LGBT住宅ローン/PayPay銀行/auじぶん銀行 FAQ/みずほ銀行 FAQ。いずれも2026年9月時点で確認)
申込時に求められる追加書類
多くの金融機関では、同性パートナーでペアローン・収入合算・担保提供を利用する際に、所定の事項が明記された合意契約に係る公正証書(正本または謄本)と、任意後見契約に係る登記事項証明書の提出を求めています。公正証書には、次のような内容が明記されている必要があります。
- 二人が愛情と信頼に基づく真摯な関係であること
- 二人が同居し、互いに責任を持って協力し合い、共同生活に必要な費用を分担する義務を負うこと
みずほ銀行やSBI新生銀行のように、自治体が発行するパートナーシップ証明書の写しでも受け付ける銀行もあります。法律上の夫婦なら戸籍や住民票で足りるところを、公正証書で示す——という違いにすぎず、審査の基準そのものが厳しくなるわけではありません。ただし公正証書の作成には公証役場での手続きと費用・日数がかかるため、住宅の引き渡し日から逆算して早めに準備を始めてください。必要書類は金融機関ごとに異なります。
ペアローンと収入合算はどう違うのか
ペアローンとは、同居するパートナーの双方がそれぞれ債務者として住宅ローンを利用する方法です。お互いが契約主体となりながら、相手の連帯保証人になります。収入合算とは、パートナーの収入を借入する本人の収入に合算して申し込む方法で、ローンは1本、合算者は連帯保証人になるのが一般的です。
返済中の方が押さえておきたいのは、この違いが借り換えのしやすさに直結するという点です。ペアローンは2本のローンが同じ物件にひも付いているため、借り換えるときは原則として2本まとめて借り換えることになり、二人とも新しい銀行の審査を受け直す必要があります。片方だけ有利な銀行へ移す、という使い方は基本的にできません。一方の収入合算型は1本のローンなので、手続きは単独のローンとほぼ同じ流れです。
同性パートナーで組んだ住宅ローンの借り換えで、いくら得か
借り換えで得になるかどうかは、金利差で減る利息と、借り換えにかかる諸費用のどちらが大きいか——この一点で決まります。同性パートナーで組んだローンでも、判断の物差しはまったく同じです。
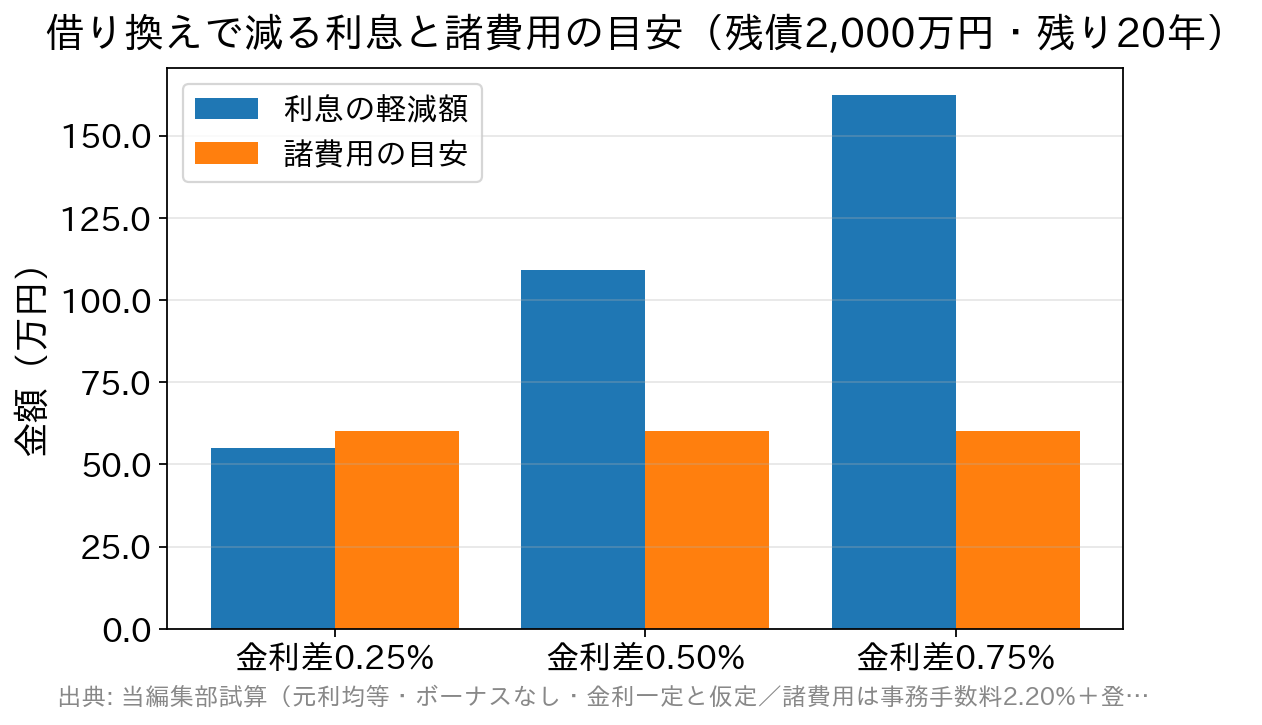
たとえば残債2,000万円・残り返済期間20年・元利均等返済で、現在の適用金利が年1.550%だとします。金利差ごとの利息の減り方は次のとおりです。
| 借り換え後の金利 | 毎月の返済額 | 総返済額の差(現状との比較) |
|---|---|---|
| 年1.550%(現状) | 96,969円 | — |
| 年1.300%(金利差0.25%) | 94,680円 | 約54万9,000円の軽減 |
| 年1.050%(金利差0.50%) | 92,425円 | 約109万1,000円の軽減 |
| 年0.800%(金利差0.75%) | 90,205円 | 約162万3,000円の軽減 |
※当編集部による試算。元利均等返済・ボーナス返済なし・借入期間中の金利は一定と仮定し、諸費用は含んでいません。実際の返済額は円未満の処理などで金融機関の計算と数円〜数十円ずれることがあります。
これに対して借り換え諸費用は、借入額2,000万円なら60万円前後が一つの目安です(事務手数料を借入額×2.20%(税込)とすると44万円、これに登記費用・印紙代・保証会社事務手数料などが乗ります)。つまり金利差0.25%では諸費用でほぼ相殺され、0.50%以上あればはっきりプラスに振れるという関係になります。金利差だけでなく残債が多いほど、残期間が長いほど効果が大きくなるのも同じです。判断の手順は住宅ローン借り換えシミュレーションのやり方と損益分岐の見方で詳しく整理しています。金利差がどのくらいあれば動くべきかは住宅ローン借り換えの金利差の目安を、諸費用の内訳は借り換えの登記費用と司法書士報酬の相場をあわせてご覧ください。
借り換えるときに、同性パートナー特有の注意点
- 借り換え先も同性パートナーに対応しているかを最初に確認する。新規借入では受け付けていても、借り換えの取り扱いや対象商品が違う場合があります。金利の安さで絞り込む前に、この一点を先に潰しておくと無駄がありません。
- 公正証書などの書類は借り換え時にもう一度求められる。新しい金融機関との契約なので、当初と同じ書類を提出し直すことになります。記載事項が銀行の求める内容を満たしているかも確認してください。
- ペアローンは二人とも審査を受け直す。どちらかが転職・休職・産休などで収入が変わっていると、当初は通った条件でも結果が変わることがあります。
- 団信の内容が変わる。楽天銀行のLGBT住宅ローンのように連生団信が必須の商品もあれば、ペアローンでは各自が自分の分だけ保障される商品もあります。借り換えで保障が薄くなっていないかは、金利差と同じくらい重要です。団信の比較もあわせて確認しておきましょう。
- 関係を解消したときの取り扱いを事前に決めておく。ペアローンも収入合算も、単独より借入可能額を増やせる一方で、解消時には持分・残債・連帯保証をどう整理するかという問題が残ります。これは法律上の夫婦の離婚時とまったく同じ論点です。
諸費用の分かりやすさで借り換え先を絞るなら、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円で、同性パートナーのペアローン・収入合算・担保提供にも対応しているSBI新生銀行も候補の一つです。店舗での相談とオンライン手続きの両方に対応しているため、公正証書などの書類の相談をしながら進めたい場合にも使いやすいでしょう(金利・手数料・条件は各行で異なります)。
LGBT(性的少数者)とは
LGBTとは、女性の同性愛者を示すLesbian(レズビアン)、男性の同性愛者を示すGay(ゲイ)、両性愛者を示すBisexual(バイセクシュアル)、心と体の性が一致しないなどを示すTransgender(トランスジェンダー)の頭文字をとった言葉です。

よくある質問(FAQ)
Q. 同性パートナーだと金利や手数料は高くなりますか?
A. いいえ。対応している金融機関では、同性パートナーであることを理由に金利や手数料が変わることはありません。提出書類が公正証書などに変わるだけで、適用される金利も諸費用も法律上の夫婦と同じです。
Q. 同性パートナーで組んだ住宅ローンは借り換えできますか?
A. 借り換えに対応している金融機関であれば可能です。得か損かは、金利差で減る利息と借り換え諸費用の損益分岐で判断します。残債2,000万円・残り20年なら、金利差0.50%で総返済額が約109万円軽くなる計算で、諸費用60万円前後を差し引いてもプラスに残ります。
Q. ペアローンと収入合算のどちらを選ぶべきですか?
A. 二人とも住宅ローン控除を使いたい場合や、それぞれの持分をはっきり分けたい場合はペアローンが向きます。手続きを1本にまとめたい、団信を連生型にしたいという場合は収入合算型が候補です。ただし銀行によってどちらの形で受け付けるかが決まっているため、まず取り扱いを確認してから選ぶ順序になります。
Q. 公正証書の作成にはどのくらいかかりますか?
A. 公証役場での手続きが必要で、記載内容の打ち合わせから作成まで日数がかかります。費用・所要日数は内容によって変わるため、住宅の引き渡し日や借り換えの実行予定日から逆算し、早めに公証役場へ相談してください。
Q. パートナーシップ証明書があれば公正証書は不要ですか?
A. みずほ銀行やSBI新生銀行のように、自治体発行のパートナーシップ証明書の写しで受け付ける金融機関があります。一方で公正証書一式を求める金融機関もあるため、どちらで受け付けてもらえるかは申込先ごとの確認が必要です。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング