水災から自宅を守る火災保険|借り換えが見直しの好機になる理由
台風や豪雨の浸水から自宅を守る備えの中心は、火災保険の水災補償です。2024年10月からは水災の保険料が市区町村ごとに5段階で変わるようになり、住所によって補償を付ける損得が違ってきました。
2026年10月には損保ジャパンが個人向けの火災保険料を平均約3%引き上げるなど、各社の改定も続いています。住宅ローンの借り換えでは火災保険の手続きも動くため、保険証券を出して補償と保険料を点検する機会になります。
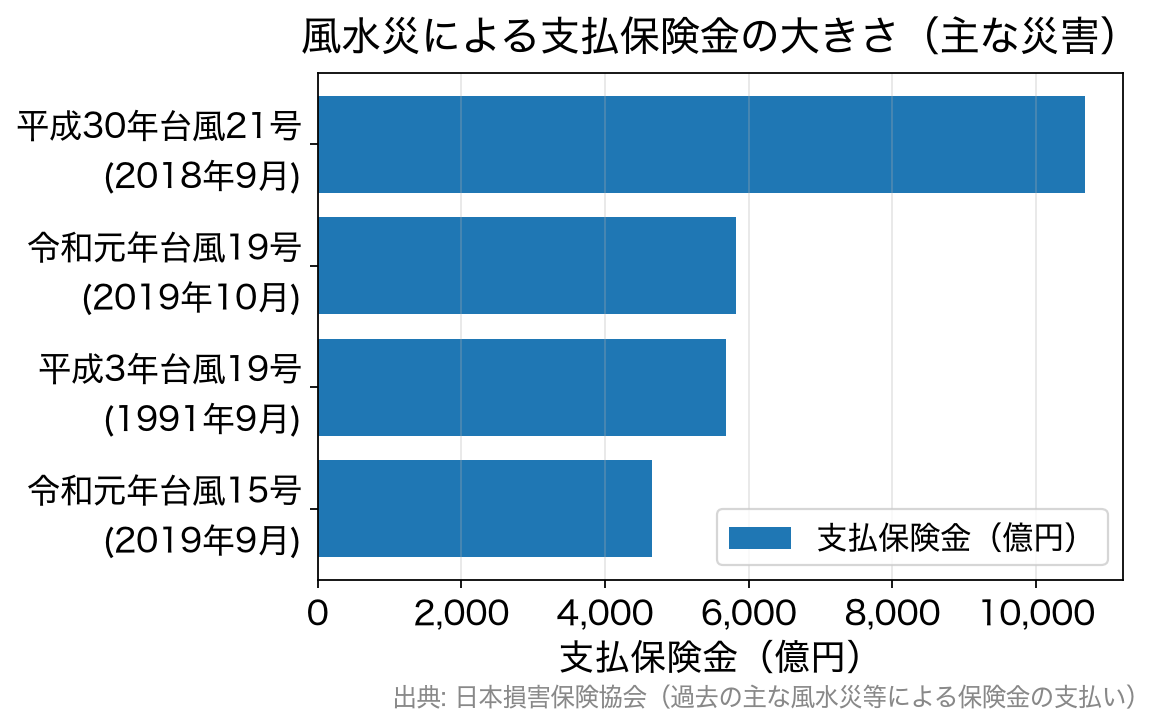
風水災の保険金は1回の台風で1兆円を超えたことがある
日本損害保険協会の集計では、平成30年台風21号(2018年9月)だけで支払保険金は約1兆678億円、支払件数は857,284件でした。令和元年台風19号(東日本台風)でも約5,826億円が支払われています。
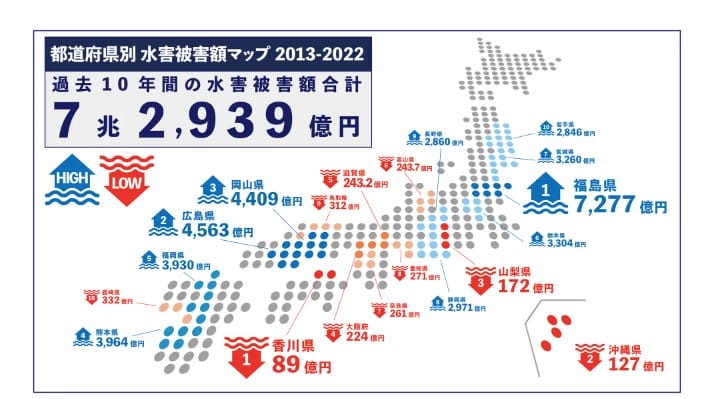
出典 ソニー損害保険
水災や土砂崩れへの備えは、住んでいる地域で必要性が大きく変わります。高台と川沿い、山沿いと平野部では被害の起こり方が違うためです。
屋根の破損や窓ガラスの割れを招く強風は、どの地域の家でも起こり得る被害です。2017年7月には東京都の豊島区や文京区で雹(ひょう)が積もるほど降り、都心部でも突然の被害が出ました。
火災保険は2022年以降に3つの点で変わった
購入時に契約したまま火災保険を見直していない人は、契約の前提が変わっている点に注意が必要です。この数年で、制度そのものが次のように変わりました。
| 改定 | 内容 | 契約者への影響 |
|---|---|---|
| 最長契約期間が10年から5年に短縮 (2022年10月~) | 従来は最長10年の長期契約ができたが、5年が上限に | 長期一括で保険料を固定しにくくなった。更新のたびに料率改定の影響を受ける |
| 参考純率が全国平均+13.0% (2023年6月届出。多くの損保が2024年10月以降始期の契約に反映) | 保険料の基礎となる参考純率が、過去最大の引き上げ幅で改定 | 更新時に保険料が上がるケースが多い。地域・構造・築年数で差が大きい |
| 水災料率が5区分に細分化 (同上の改定・2024年10月~) | 全国一律だった水災の料率を、市区町村ごとの水災リスクで1等地~5等地に区分 | 水災リスクが低い地域は割安、高い地域は割高に。1等地と5等地の差は約1.2倍(参考純率ベース) |
※出典は損害保険料率算出機構「火災保険参考純率」(2023年6月21日届出・別紙「水災料率の細分化について」)https://www.giroj.or.jp/ratemaking/fire/。2026年11月時点で、同機構が公表している届出はこれが最新です。
参考純率の届出がなくても、各社は自社の支払い実績をもとに保険料を改定します。損保ジャパンは2026年10月1日以降に始まる契約から個人向けを平均約3%上げ、一戸建ては最大1割程度の値上げ、マンションは最大3割程度の値下げになる場合があると報じられています。
水災料率の細分化で、自宅の住所の水災リスクが保険料に直接反映されるようになりました。損害保険料率算出機構の水災等地検索で自分の市区町村が1~5のどれかを調べ、国土交通省のハザードマップポータルサイトと合わせて見ると、水災補償の要否を判断できます。
水災補償は河川の氾濫だけでなく、下水の処理能力を超えて市街地があふれる内水氾濫や土砂崩れも対象です。川から遠い住所でも内水のハザードマップで浸水が想定されていれば、補償を外すと被害を自費で負うおそれがあります。
地震の備えも同じ証券で確認できます。損害保険料率算出機構によると、2025年度に契約された火災保険のうち70.8%が地震保険を付けており、23年連続で増えています。
購入時の火災保険は補償が住まいの実態とずれやすい
マイホームを買うときは、住宅ローンや団体信用生命保険(団信)と同時に火災保険を契約します。多くの人は、ローンを組んだ金融機関で案内された火災保険をそのまま選んでいます。
購入時によく選ばれるのは、補償の範囲が広いオールリスクタイプです。基本的な被害をまとめてカバーできる反面、保険料は高めになります。マンションの2階以上なのに浸水の補償が付いていた、という例はよく知られています。
水災料率が地域で変わった今は、必要な補償だけを残すかどうかで保険料の差が以前より大きくなります。2022年10月以降は契約期間が最長5年になったため、10年契約のまま放置する形はもうできません。
火災保険の証券で見る4つの項目
借り換えを考え始めたら、先に火災保険の証券を出して次の4つを確かめてください。
- 水災補償の有無(水災等地とハザードマップに照らして過不足がないか)
- 風災・雹災の支払条件(損害が20万円以上でないと支払われない方式になっていないか)
- 建物・家財の保険金額(再調達価額=新価で設定されているか)
- 契約期間と満期日(次の更新で保険料がどれだけ変わるか)
住宅ローンの借り換えは火災保険を見直す機会になる
借り換えでは金銭消費貸借契約や抵当権の設定をまとめて行い、借換先の多くは火災保険への加入を融資の条件にしています。旧ローンで火災保険に質権が設定されていれば、解除や再設定の手続きも必要です。
今の火災保険は、ローンとは別の契約なので継続したまま借り換えられます。保険証券を出す手間がどうせ発生するため、このタイミングで補償の中身もあわせて見直すと効率的です。
長期契約の火災保険は途中で解約できない、という誤解もあります。火災保険は契約期間の途中でも解約でき、未経過期間に応じた解約返戻金が戻ります。戻る金額は保険会社所定の計算によるため、残り期間分の保険料がそのまま全額戻るわけではありません。
借り換えの損得計算に保険料の増減も入れる
借り換えの判断は、金利差で減る利息と諸費用の比較が基本です。諸費用には、事務手数料(定率型なら借入金額の2.20%〈税込〉とする金融機関が多い)、登記費用、印紙税などが入ります。
仮に残高2,000万円・残り20年で、年2.0%から年1.7%に借り換えたとします。毎月の返済は101,177円から98,360円に下がり、総返済額は約68万円減ります(金利は仮定の値で、諸費用は含めていません)。
この人が水災リスクの高い地域に住み、水災補償を付け直して保険料が年1万5,000円増えると、20年で30万円です。削減額約68万円のうち30万円を水災の備えに回すことになりますが、浸水したときの修理費を自費で負うリスクは小さくできます。
逆に、マンションの上層階で水災補償が付いていたなら、外すことで保険料が下がり、借り換えの効果に上乗せできます。諸費用を差し引いた損益分岐の出し方は、借り換えシミュレーションのやり方を解説した記事で紹介しています。
金融機関によっては、火災保険料を含む諸費用を借入金額に含められます。手元資金は減りませんが、借入額が増えれば利息も増えるため、総返済額での比較が欠かせません。
自然災害特約は取扱状況が変わりやすい
被災時に住宅ローンの返済や残高の一部を免除する特約もありますが、SBI新生銀行の自然災害時債務免除特約(安心パックS)は2024年10月31日契約分で取扱いを終えました。特約は改定や終了があるため、借り換え先を選ぶときは申込時点の取扱状況を確認してください。
地震に対応する特約の上乗せ金利や、水災・風災は対象でも地震は対象外の特約の違いは、南海トラフ・北海道沖地震に備える住宅ローンの記事をご覧ください。
被災して返済が苦しくなったときに使える3つの制度
火災保険で備えていても、住まいが大きな被害を受けて返済そのものが苦しくなることはあります。返済中の人が使える仕組みは、主に次の3つです。
| 制度 | 内容 | 窓口・主な要件 |
|---|---|---|
| 自然災害債務整理ガイドライン | 破産などの法的手続によらず、金融機関との話し合いで住宅ローン等の減額や免除を受けられる。個人信用情報に登録されない。弁護士等の登録支援専門家の手続支援を無料で受けられる | 2015年9月2日以降に災害救助法が適用された自然災害が対象。最も多額のローンを借りている金融機関へ申し出る |
| 返済方法の変更 | 返済期間の延長や、一定期間の返済額を減らすなど、返済条件を見直す | 借入先の金融機関、住宅金融支援機構の窓口 |
| 災害復興住宅融資 | 被災した住宅を建て直す・買い直すための住宅金融支援機構の融資 | 住宅が全壊・大規模半壊・中規模半壊・半壊した旨のり災証明書が必要。申込受付は原則としてり災日から2年間 |
※2026年11月時点。出典は金融庁・住宅金融支援機構。ガイドラインの運営機関の名をかたる偽サイトや、支援と称して報酬を求める業者が確認されています。連絡先は公式サイトからたどってください。
保険金で住まいを直せるかどうかで、こうした制度に頼る場面になるかが変わります。補償が住まいの実態に合っているかを点検しておくことが、被災後の返済を守ることにつながります。
次に火災保険の満期が来る前か、借り換えを申し込む前のどちらか早い時点で、証券の4項目と水災等地を照らし合わせておいてください。手続きの順番は借り換えの手続きの流れと必要書類の記事で解説しています。
火災保険料と借り換えの損得は、契約時点の料率と金利で変わります。試算は、保険会社と各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング