フラット35は諸費用も借りられる|借り換えで含める7項目と損得
フラット35は物件の代金だけでなく、登記費用や融資手数料などの諸費用も借入額に含められます。返済中のローンをフラット35へ借り換える場合も、印紙代・融資手数料・登記費用など7項目を借入に含めることができます。
ただし借りた諸費用にも金利がかかります。2026年10月のフラット35(借入期間21〜35年)は年3.830%で、100万円を35年で借りると利息は約82万円です。借り換えの損得は、金利差で減る利息が諸費用を上回るかどうかで決まります。
購入時にフラット35の借入対象になる諸費用
フラット35の借入額は、原則として売買契約書や請負契約書に書かれた金額が対象です。それに含まれない費用でも、確認書類があれば次の諸費用を借入額に加えられます(住宅を購入する場合・2026年10月時点の住宅金融支援機構の案内)。
| 費目 | 内容 | 確認書類の例 |
|---|---|---|
| 融資手数料 | 金融機関に支払う融資事務手数料 | 取扱金融機関が算出した書類 |
| 印紙代 | 金銭消費貸借契約証書・売買契約書に貼付した印紙代(本人負担分) | 契約書 |
| 登記費用 | 登録免許税、司法書士・土地家屋調査士の報酬 | 司法書士等が発行した見積書 |
| 仲介手数料 | 住宅購入にかかる仲介手数料 | 契約書、請求書、領収書 |
| 火災保険料・地震保険料 | 積立型の火災保険は対象外 | 保険会社が発行した見積書 |
| 物件検査手数料 | 適合証明検査費用 | 請求書等 |
| マンションの一時金 | 修繕積立基金・管理準備金(いずれも引渡時一括分に限る) | 重要事項説明書、資金計画書 |
| 固定資産税・都市計画税の清算金 | 売主との精算分 | 重要事項説明書、清算書 |
住宅を建てる場合は、外構工事費・設計監理費・地盤調査や地盤改良の費用・つなぎローンの費用なども対象になります。費目ごとに確認書類が決まっているので、見積書や請求書は申込の前に手元へそろえてください。
3,000万円の住宅でかかる諸費用の目安
| 費目 | 概算金額 | コメント |
|---|---|---|
| 仲介手数料 | 0円〜100万円前後 | 売主から直接購入するなど、仲介業者がいない場合はかからないこともある |
| 印紙代 | 3万円前後 | 3,000万円の売買契約書は1万円(軽減措置)、同額の金銭消費貸借契約書は2万円。ペアローン等で契約数が増えると増える |
| 司法書士報酬 | 8万円程度 | 依頼する事務所により異なる |
| 登録免許税 | 12万円程度 | 物件の評価額や軽減措置の適用で変動する |
| 融資事務手数料 | 借入額×0.99%〜2.20%程度(税込) | 金融機関や返済口座の指定で料率が変わる |
物件の種類や購入の経緯で上下しますが、3,000万円の住宅では諸費用の合計がおおむね100万円前後になります。売買契約書の印紙税の軽減措置は、2027年3月31日までに作成する契約書が対象です(国税庁「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)。
新規借入なら諸費用を含めて自己資金を約100万円減らせる
フラット35は、融資率(住宅の購入価額に対する借入額の割合)が9割以下か9割超かで金利が変わります。2026年10月の借入期間21〜35年では、9割以下が年3.830%、9割超が年3.940%で、差は年0.110%です。
3,000万円の住宅で9割以下の金利を使う場合、諸費用を借りられないと自己資金は約400万円(物件価格の1割300万円+諸費用約100万円)必要です。諸費用を借入に含めれば、自己資金は物件価格の1割の300万円で足ります。
手元の現金を約100万円多く残せる一方、借入額が増えるぶん利息も増えます。100万円を年3.830%・35年で借りた場合の利息は約82万円なので、手元資金を残す価値と比べて決めてください。
この融資率の区分は新規借入のときの話です。住宅金融支援機構は、フラット35借換融資には融資率9割以下の金利が適用されると案内しています。借り換えでは9割超の金利になる心配はありません。
2026年10月のフラット20・フラット35・フラット50の金利
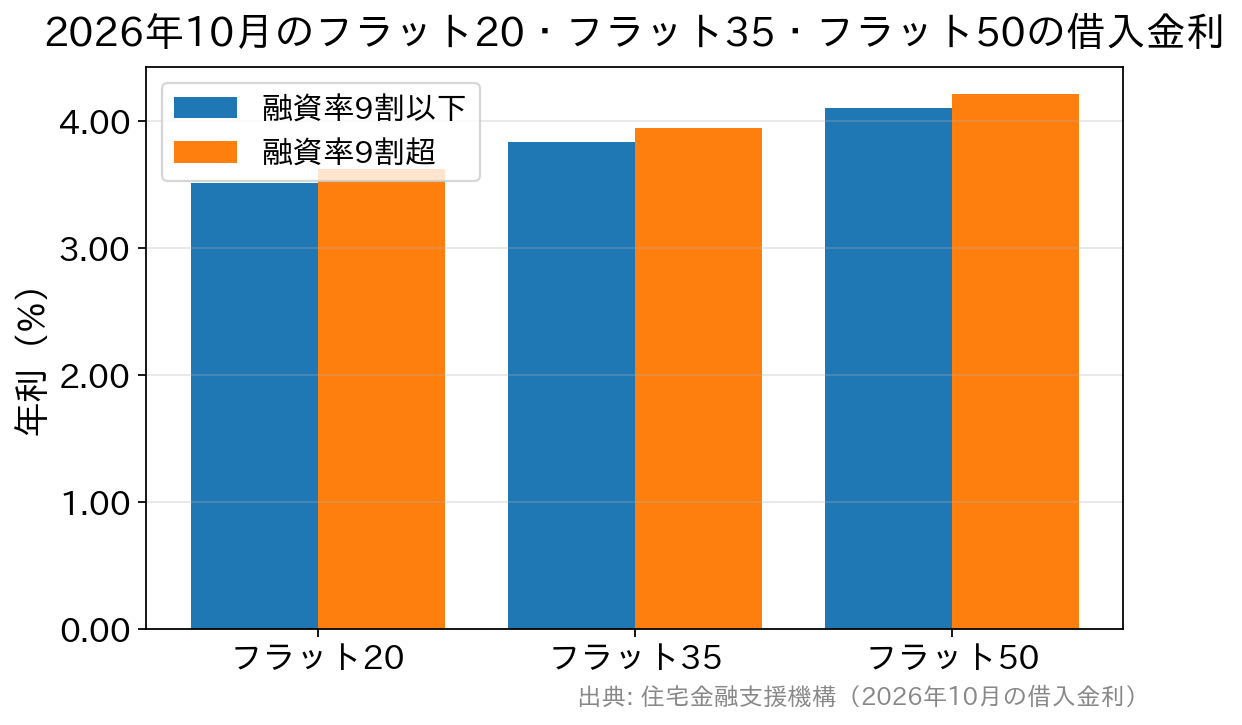
フラット35の金利は毎月見直されます。2026年10月に資金を受け取る場合の借入金利(新機構団信付き・取扱金融機関で最も多い金利)は、下の表のとおりです。
| 商品・借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット20】20年以下 | 年3.510% | 年3.620% |
| 【フラット35】21年以上35年以下 | 年3.830% | 年3.940% |
| 【フラット50】36年以上50年以下 | 年4.100% | 年4.210% |
団信に加入しない場合は表の金利から年0.20%引き下げ、夫婦で加入するデュエット(ペア連生団信)は年0.18%上乗せ、新3大疾病付機構団信は年0.24%上乗せです(住宅金融支援機構の金利情報)。
適用されるのは申込時ではなく、資金を受け取る月の金利です。申込から実行までに月をまたぐと、試算に使った金利と適用される金利が変わります。申込の段階で実行予定月を決め、その月の金利で総返済額を計算し直してください。
日本銀行は2026年9月18日の金融政策決定会合で、短期金利の誘導水準を1.25%程度に引き上げました(日本銀行「金融市場調節方針の変更について」)。固定金利は長期金利の動きで毎月変わるため、先の金利を当てにせず、いま出ている金利で比べるほうが確実です。
借り換えで借入額に含められる諸費用は7項目
フラット35借換融資でも、借入額に含められる諸費用が決まっています。住宅金融支援機構の借換融資のご利用条件に載っているのは次の7項目です。
| 借換融資で借入額に含められる諸費用 | 補足 |
|---|---|
| 金銭消費貸借契約書に貼付する印紙代(印紙税) | 借入額1,000万円超5,000万円以下なら2万円 |
| フラット35借換融資を利用する際の融資手数料 | 金融機関により料率が大きく異なる |
| 抵当権の設定・抹消のための費用(登録免許税) | ― |
| 抵当権の設定・抹消のための司法書士報酬 | ― |
| 適合証明検査費用(物件検査手数料) | 検査機関・適合証明技術者により異なる |
| 借換前のローンを全額繰上返済する際の繰上返済手数料および経過利息 | いま借りている金融機関で金額を確認する |
| 火災保険料・地震保険料 | 借り換えの際に新規で契約する場合に限る。積立型の火災保険は対象外 |
借入額は100万円以上1億2,000万円以下で、「借換対象となる住宅ローンの残高」と「機構による担保評価額の200%」のうち低いほうが上限です(2026年10月時点)。
諸費用を借入に含めると、当日の持ち出しは減りますが、その分も返済が終わるまで利息の対象になります。たとえば諸費用60万円を年3.830%・25年で借りると、利息は約33万円です。手元資金に余裕があれば、諸費用は現金で払うほうが総返済額は少なくなります。
借り換えの損得は金利差と諸費用の差で決まる
借り換えで得をするのは、金利差で減る利息が借り換えの諸費用を上回るときです。同じ金利差でも、条件によって減る金額は次のように変わります。
- 残債が多いほど、同じ金利差で減る利息の金額は大きくなる
- 残りの返済期間が長いほど、金利差の効果が続く期間が長くなる
- 金利差が小さいと、減る利息より諸費用のほうが大きくなりやすい
残債2,000万円で金利差ごとに減る総返済額
借換後の金利を2026年10月のフラット35(年3.830%)とし、借換前の金利だけを変えて元利均等返済で試算しました。ボーナス返済なし・諸費用は含めない前提です。
| 金利差(借換前の金利) | 残り25年で減る総返済額 | 残り10年で減る総返済額 |
|---|---|---|
| 0.3%(年4.130%) | 約99万円(毎月約3,300円減) | 約34万円(毎月約2,900円減) |
| 0.5%(年4.330%) | 約166万円(毎月約5,500円減) | 約57万円(毎月約4,800円減) |
| 1.0%(年4.830%) | 約337万円(毎月約11,200円減) | 約115万円(毎月約9,600円減) |
融資事務手数料が2.20%なら、2,000万円の借り換えで手数料だけで44万円かかり、印紙代2万円と登記費用も加わります。残り25年なら金利差0.3%でも減る額が諸費用を上回りますが、残り10年で金利差0.3%だと減る額は約34万円で、手数料44万円だけで減る額を上回ります。
手数料の料率も結果を大きく変えます。2,000万円を借り換える場合、料率0.99%なら19万8,000円、2.20%なら44万円で、差は24万2,000円です。金利が同じなら、借換先の差は手数料まで含めた総額で決まります。
2026年10月のフラット35は年3.830%で、変動金利で返済中の人が金利を下げる目的で移るのは難しい水準です。検討する意味があるのは、将来の金利上昇で返済額が増えるのを避け、返済額を最後まで固定したい場合です。この場合は、毎月の返済がいくら増えるかを先に計算してから決めてください。
変動金利から全期間固定へ移るときの注意点はフラット35への借り換えのデメリットの記事で、民間ローンとの保証料・団信の違いはフラット35と民間住宅ローンの違いで紹介しています。
フラット35へ借り換えるときの主な条件(2026年10月時点)
| 項目 | 借換融資の条件 |
|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済を利用する場合は70歳以上でも申込可) |
| 返済実績 | 住宅取得時のローンの借入日から申込日まで1年以上経過し、かつ申込日前日までの1年間を正常に返済していること |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下(他のローンも合算) |
| 借入期間の上限 | 「80歳-申込時年齢」「40年-取得時ローンの経過期間」「35年」のうち最も短い年数(長期優良住宅・予備認定/管理計画認定マンションは50年) |
| 金利引下げメニュー | 借換融資で使えるのは【フラット35】子育てプラスのみ。Sやリノベなどは対象外 |
| 保証料・繰上返済手数料 | いずれも不要 |
| 対象外となるローン | 投資用物件のローン、多目的ローン、資金使途がリフォームのみのローン |
借入期間の上限には、取得時のローンからの経過期間が差し引かれます。返済開始から10年たっていれば上限は30年、15年たっていれば25年です。借り換えで返済期間を延ばし、毎月の負担を減らせる幅には限度があります。
制度の変更点はフラット35 制度改正まとめで年ごとに解説しています。
金融機関で違うのは融資事務手数料と相談の方法
フラット35は、どの金融機関で申し込んでも商品の仕組みは同じです。金利も多くの金融機関が同じ水準に並ぶため、差がつくのは融資事務手数料と付帯サービス、相談の方法です。SBIアルヒとドコモSMTBネット銀行(旧・住信SBIネット銀行)の費用は、下の表のようになっています。
| 金融機関 | 実績 | 融資事務手数料 | 特徴 |
|---|---|---|---|
| SBIアルヒ | 16年連続フラット35実行件数シェアNo.1(2025年度27.7%) | 借入額×2.20%(税込)。2026年3月2日〜2027年3月31日にWeb申込(本申込)と電子契約を利用した場合は1債権あたり33,000円(税込)引き下げ | 住宅ローン専門の会社で、全国の店舗での対面相談とWeb申込の両方に対応。借り換えの相談もできる |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 2026年8月3日に商号を「ドコモSMTBネット銀行」へ変更 | 買取型で借入額×2.20%(税込・最低110,000円(税込))。全疾病保障を付ける場合は借入額の0.55%(税込)を上乗せ | Webでの事前審査のほか、専門スタッフによる対面の手続きにも対応 |
※SBIアルヒのシェアについて:2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
※ドコモSMTBネット銀行のフラット35(保証型)は、Webでの直接の新規申込受付を停止しています(買取型は継続)。
2,000万円を借り換える場合、SBIアルヒでWeb申込と電子契約を使うと手数料は40万7,000円、ドコモSMTBネット銀行の買取型は44万円です。楽天銀行のフラット35借り換えは、返済口座を楽天銀行にすると0.99%(税込・最低165,000円)で19万8,000円になります。
ドコモSMTBネット銀行のフラット35は、銀行代理業者のSBIマネープラザの店舗でも対面で相談できます。相談は無料で、Webの手続きに不安がある人は店舗のスタッフに借り換えの流れを聞きながら進められます。
SBIマネープラザでドコモSMTBネット銀行のフラット35を相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
SBIアルヒの金利の動きはSBIアルヒのフラット35金利推移で確認できます。
借り換えの損得は資金を受け取る月の金利と手数料で変わります。試算は、各金融機関の最新の条件で行ってください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング