イオン銀行の住宅ローン審査は甘い?条件・必要書類と借り換えの注意点
イオン銀行の住宅ローン審査は、申込条件で見ると間口の広い部類です。給与所得者なら勤続6か月以上・前年度年収100万円以上で申し込めます(2026年10月時点の公式案内)。
ただし条件を満たしても、借入額と可否は個別の審査で決まります。借り換えで返済期間を今のローンの残り期間より延ばすと、金利が年0.200%上乗せされる点も申込前に知っておきたい条件です。
イオン銀行の審査基準は商品概要説明書で確認できる
住宅ローンの審査基準には、公表されている条件と非公表の基準があります。公表分はイオン銀行の商品概要説明書に載っており、2026年10月時点で公開されているのは2026年6月1日現在の版です。
非公表なのは返済負担率の上限や担保評価の考え方などで、銀行ごとに違います。公表条件のうち、借り換えで引っかかりやすいのは返済期間と団信の年齢制限の2つです。
利用できる人(年齢・収入・勤続)
商品概要説明書に書かれた主な申込条件は次の5つです。
- 申込時満18歳以上、借入時満71歳未満で、最終返済時満80歳未満
- 給与所得者は勤務6か月以上、会社経営者・個人事業主は事業開始後3年以上
- 給与所得者・会社経営者は前年度年収100万円以上、個人事業主は前年度所得100万円以上
- 日本国籍を持つ人、または永住許可を受けている人
- イオン銀行所定の団体信用生命保険(団信)に加入できる人
年齢の条件は、ネット銀行やメガバンクとほぼ同じ水準です。差が出るのは収入と勤続で、年収100万円・勤続6か月という下限は低めに置かれています。
雇用形態を正社員に限るという記載も、商品概要説明書にはありません。したがって雇用形態だけで申込を断られる設計ではありませんが、収入の安定性は審査で個別に見られます。
個人事業主は事業開始から3年以上が必要で、給与所得者より条件が重くなります。開業から3年に届かない場合は申し込めないため、開業日を先に確かめてください。
借入額・期間と借り換え時の上乗せ金利
借入金額は200万円以上2億円以内(10万円単位)、期間は1年以上50年以内です。35年を超えて借りる場合は、金利が年0.100%上乗せされます。
借り換えで見落としやすいのは、期間を延ばす場合の扱いです。今のローンの残存期間を超えて借りると、金利が年0.200%上乗せされます。35年超の年0.100%と両方に当たるときは、年0.200%だけが適用されます。
たとえば残り25年のローンを30年に延ばし、毎月の返済額を下げる場合がこれに当たります。金利差が年0.300%あっても実質0.100%まで縮むため、延長するかどうかは試算で決めてください。
資金使途と諸費用の扱い
資金使途は新築・購入・増改築のほか、住宅ローンの借り換え資金も対象です。借り換えに伴う諸費用も含めて借りられるので、取扱手数料や登記費用を手元資金で用意しなくても申し込めます。
注文住宅向けには、宅地購入資金を先に借り、建物資金を借りるまで最長1年は元金の返済を据え置ける仕組みもあります。こちらは新規購入の人向けの制度です。
金利の見直しルール
変動金利は年2回、5月1日と11月1日を基準に見直されます。商品概要説明書の金利ルールの多くは変動金利の5年ルール・125%ルールに関する説明で、返済額がいつ変わるかはこの2つで決まります。
保証料・取扱手数料・団信
保証料は0円で、団信の保険料もイオン銀行が負担します。取扱手数料は定率型と定額型から選ぶ形で、選んだ型によって金利も変わります。
| 手数料の型 | 取扱手数料 | 金利 |
|---|---|---|
| 定率タイプ | 借入金額の2.20%(税込)、最低220,000円(税込) | 基準の金利 |
| 定額タイプ | 110,000円(税込) | 定率タイプより年0.200%高い |
残高2,000万円を借り換えるなら、定率タイプの手数料は44万円で定額タイプより33万円多くかかります。その代わり金利が年0.200%低いので、残り期間が長い人ほど定率タイプの総額が小さくなりやすい構造です。
団信は次の5種類から選びます。疾病保障の付いた4種類は、借入時の年齢に上限があります。
| 団信の種類 | 主な保障 | 上乗せ金利 | 借入時の年齢 |
|---|---|---|---|
| 一般団信 | 死亡・所定の高度障がい | なし | 満71歳未満 |
| 全疾病団信 | 病気・ケガによる所定の就業不能が15日を超えるとその月の返済額を保障し、1年を超えて続くと残高0円 | なし | 満50歳未満 |
| がん保障付団信 | 所定のがんの診断確定で残高0円 | 年0.100% | 満50歳未満 |
| 8疾病団信プラス | がんを含む8つの疾病に備える保障 | 年0.300%(居住不能信用費用保険を付けるとさらに年0.050%) | 満50歳未満 |
| ワイド団信 | 引受基準を緩和した団信(保障は一般団信と同じ) | 年0.300% | 満50歳未満 |
借り換えは新しい契約なので、団信も選び直せます。疾病保障付きの団信を選べるのは借入時満50歳未満までのため、40代後半で借り換えを考えている人は年齢の期限を先に確かめてください。
団信に加入できないと融資は受けられません。持病がある人は、一般団信が難しい場合にワイド団信の対象になるかを事前審査の段階で相談してください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
借り換えでいくら得する?借り換えシミュレーション(2026年11月の金利)
今のローンの残高・残りの期間・金利を入れると、2026年11月の借り換え金利で各金融機関に借り換えたときの返済額と、諸費用を差し引いた借り換えメリットを比較できます。
イオン銀行へ借り換えると得か|手数料込みの試算
審査に通っても、借り換えで得をするとは限りません。ここでは定率タイプの取扱手数料を使い、元利均等返済・仮定の金利で利息の軽減額を計算しました。
| 残高・残り期間 | 金利(借り換え前→後) | 総返済額の軽減 | 取扱手数料(定率タイプ) |
|---|---|---|---|
| 2,000万円・20年 | 年1.500%→年1.200% | 約66万円 | 44万円 |
| 2,000万円・20年 | 年1.500%→年1.000% | 約109万円 | 44万円 |
| 1,000万円・10年 | 年1.500%→年1.200% | 約16万円 | 22万円(最低額) |
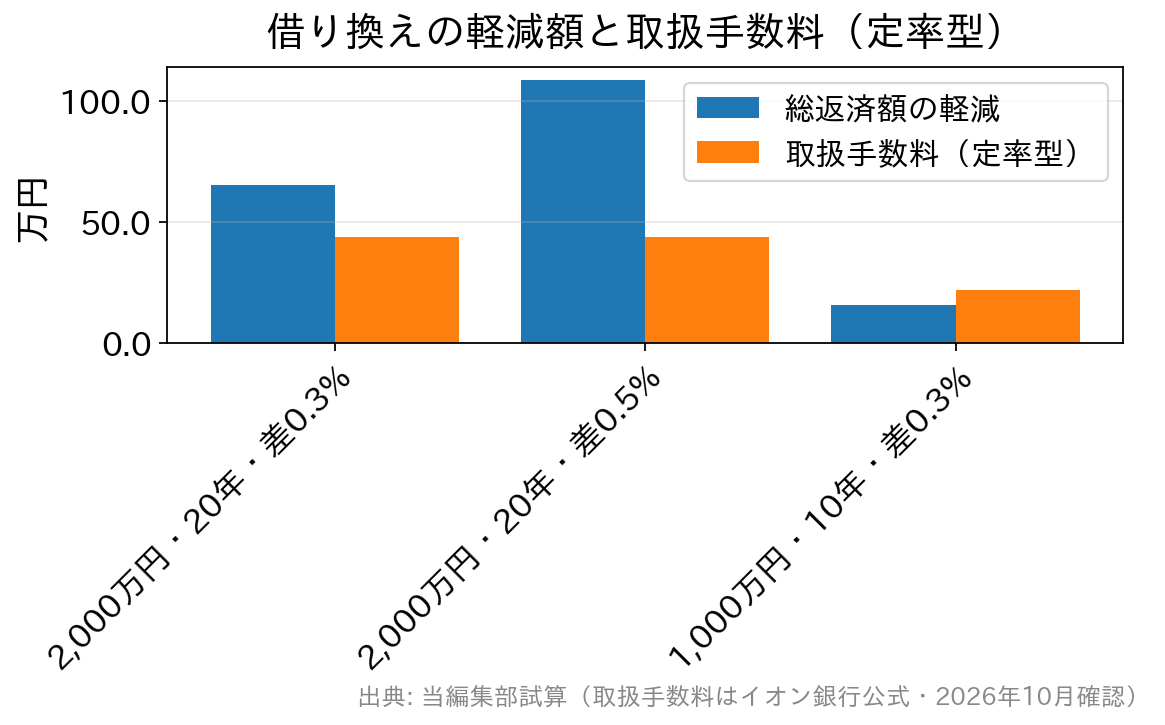
残高2,000万円で金利差が0.300%なら、軽減額66万円から手数料44万円を引いて約22万円が残ります。ここから登記費用などの諸費用を引くと、得になる幅はかなり小さくなります。
金利差が0.500%に広がると、手数料を引いても約65万円が残ります。残高1,000万円・残り10年では0.300%差の軽減額が約16万円で、最低手数料22万円に届きません。この条件で借り換えると損になります。
イオン銀行の審査は甘いのか
公表条件で比べると、年収100万円・勤続6か月という下限は低く、申込の段階ではじかれにくい銀行です。新規購入では売買契約金額などの110%まで借りられるため、自己資金が少ない人も対象になります。
借り換えの審査では、これに加えて今のローンの返済実績が見られます。必要書類に直近6か月の返済履歴が含まれているので、延滞があれば不利に働くと考えてください。
下限が低いことと、審査が甘いことは同じではありません。返済負担率の上限は公表されておらず、年収に対して借入額が大きい場合は減額や否決もありえます。
審査が厳しく感じやすい人の条件
イオン銀行で条件面が重くなりやすいのは、50歳以上で疾病保障を付けたい人、開業3年未満の個人事業主、借り換えで期間を延ばしたい人の3つです。いずれも商品概要説明書や公式の金利案内で条件が決まっています。
他行と比べるときは、審査結果で金利が上乗せされる仕組みがあるかも見てください。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースは、審査結果によって最大年0.550%が上乗せされます(2026年10月時点)。
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査の受付を終了します。それ以降に申し込む人は、SBIマネープラザなど銀行代理業者が窓口の対面相談コースを使います。全疾病保障付きのスゴ団信は、対面相談コースでも付帯します。
審査の条件は銀行ごとに違うため、ドコモSMTBネット銀行の住宅ローン審査の基準やPayPay銀行の住宅ローン審査の条件と並べると、自分がどこで通りやすいかの見当がつきます。
借り換えの必要書類
借り換えでは、本人確認書類・収入書類・物件書類に加えて、借り換え専用の書類が2つ必要です。
- 現在借りている住宅ローンの返済予定表(借入先ごとに、直近に発行されたもの)
- 直近6か月の返済履歴がわかる書類(返済口座の通帳、取引明細など)
住民票の写しは発行後1か月以内で、家族全員の記載があり、本籍地と個人番号の記載がないものを用意します。売買契約書や重要事項説明書が手元にない場合は、購入時の不動産会社に相談してください。
書類は事前審査の時点ですべてそろえる必要はありません。事前審査を申し込みながら並行して集めておくと、正式審査までの待ち時間を減らせます。
審査期間と借り換えのスケジュール
手続きは事前審査、正式審査、契約・融資実行の順に進み、WEBでも店舗でも申し込めます。審査にかかる日数は、申込の混み具合や書類のそろい方で変わります。
借り換えでは、イオン銀行の融資実行日に今のローンを一括返済します。今の借入先への繰上完済の申し出にも日数がかかるため、融資実行の希望日から1〜2か月さかのぼって申し込むのが無理のない段取りです。
イオン銀行の審査に落ちたときの選択肢
申込条件の下限が低いイオン銀行で否決された場合、年収に対する返済負担の大きさや信用情報が理由になっている可能性があります。この場合、審査の基準が公表されているローンから当たると原因を絞り込めます。
フラット35は住宅金融支援機構が基準を定めており、年収に占める年間返済額の割合(総返済負担率)は年収400万円未満で30%以下、400万円以上で35%以下です(住宅金融支援機構 フラット35の利用条件)。
この負担率には、自動車ローンやカードローンなど住宅ローン以外の返済も含まれます。借り換えで全期間固定に切り替えたい人は、SBIアルヒのフラット35も比較の候補になります。
イオン銀行の借り換え審査でよくある質問
Q. 借り換えの審査では、今のローンの何を見られますか?
A. 年収・勤続・団信の加入可否・信用情報に加え、今のローンを延滞なく返しているかを見られます。提出書類に、返済予定表と直近6か月の返済履歴が入っています。
Q. イオン銀行への借り換えで返済期間を延ばせますか?
A. 50年以内なら延ばせます。ただし今のローンの残存期間を超えると金利が年0.200%上乗せされるため、毎月の返済額と総返済額の両方で比べてください。
Q. 50歳を過ぎても疾病保障付きの団信に入れますか?
A. 入れません。全疾病団信・がん保障付団信・8疾病団信プラス・ワイド団信はいずれも借入時満50歳未満が条件で、50歳以上は一般団信(借入時満71歳未満)になります。
Q. 取扱手数料は定率タイプと定額タイプのどちらが得ですか?
A. 残高と残り期間で決まります。定額タイプは110,000円で済みますが金利が年0.200%高いため、残高が大きく期間が長いほど定率タイプの総額が小さくなる傾向があります。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング