住宅ローン借り換えは残高1000万円以下でも得?諸費用込みで試算
住宅ローンの残高が1,000万円を下回っても、借り換えで得をする人はいます。損得を決めるのは残高の大きさより、いまの適用金利と借り換え先の金利の差、それに諸費用の額です。
2026年10月の金利で残高900万円・残り10年を試算すると、いまの金利が年2.500%なら、借り換え先によって約32万円減る場合と、ほぼ差がない場合に分かれました。年1.000%で借りている人は、どこへ移っても40万円以上の負担増です。昔からの目安である「残高1,000万円以上・残り10年以上・金利差1%以上」は、判断の入口にすぎません。
試算の前提は残高900万円・残り10年
返済が進んで残高が1,000万円を切った人を想定します。借り換え先の金利は、各行の公式サイトで2026年10月1日に確認した借り換え向けの変動金利を使います。
| 項目 | 条件 | 備考 |
|---|---|---|
| 住宅ローン残高 | 900万円 | 1,000万円を下回ったケース |
| 残りの返済期間 | 10年(120回) | 期間は延ばさず借り換える前提 |
| 返済方法 | 元利均等返済・ボーナス返済なし | 繰上返済はしないものとする |
| 比較する現行金利 | 年2.500% と 年1.000% | 高い金利で借りた人/低金利期に借りた人 |
年2.500%は、全期間固定型や、当初固定期間が終わって金利が上がった人を想定した水準です。年1.000%は、変動金利が低かった時期に借り、その後の引き上げを受けた人のイメージです。
残高が小さいほど諸費用の比重が大きくなる
借り換えの損得は、減る利息の合計から諸費用を差し引いて判断します。残高900万円では減る利息そのものが小さいため、手数料が10万円違うだけで結論が入れ替わります。
事務手数料は定額型と定率型で逆転する
融資事務手数料には、金額が一定の定額タイプと、借入額に率を掛ける定率タイプがあります。定率2.20%なら900万円で198,000円となり、33万円の定額タイプより安くなります。
| 金融機関 | 融資事務手数料(税込) | 900万円を借りた場合 |
|---|---|---|
| イオン銀行 | 定率タイプ2.20%(最低220,000円)/定額タイプ110,000円 | 220,000円(定率タイプ・最低額を適用) |
| ドコモSMTBネット銀行(対面相談コース) | 借入額×2.20% | 198,000円 |
| 楽天銀行(金利選択型) | 330,000円(定額タイプ・単独申込) | 330,000円 |
| ソニー銀行 | 変動セレクトは2.20%/住宅ローンは44,000円 | 198,000円(変動セレクトの場合) |
手数料が安い商品は金利が高めに設定されていることがあります。イオン銀行は定額タイプを選ぶと借入金利が年0.2%上がり、ソニー銀行の定額44,000円の住宅ローンは、10月の変動金利が年2.207%と変動セレクトより年0.36%高めです。この場合、900万円・10年でも定額タイプの住宅ローンは総額で変動セレクトを下回りませんでした。
事務手数料のほかに12万円前後を見込む
借り換えでは、いまの抵当権を抹消して新しい抵当権を設定します。登録免許税は抵当権の設定が原則として借入額の0.4%、抹消が不動産1個につき1,000円です(法務局「登録免許税の計算」)。
- 抵当権設定の登録免許税は、900万円なら36,000円
- 抵当権抹消の登録免許税は、土地と建物の2個で2,000円
- 司法書士報酬は、抹消と設定を合わせて7万〜10万円程度が目安
- 印紙税は契約金額に応じてかかり、電子契約ならかからない
以下の試算では、事務手数料以外の費用を合計12万円として計算します。実額は物件の数や司法書士によって変わります。
2026年10月の金利で計算した結果
借り換え先の変動金利は、イオン銀行 年1.130%、楽天銀行(金利選択型)年1.471%、ドコモSMTBネット銀行の対面相談コース 年1.600%、ソニー銀行(変動セレクト)年1.847%です。いずれも2026年10月の借り換え向けの金利です。
| 借り換え先 | 適用金利 | 毎月返済額 | 10年間の返済総額 | 諸費用(手数料+12万円) |
|---|---|---|---|---|
| 現行のまま | 年2.500% | 84,843円 | 10,181,160円 | — |
| イオン銀行 | 年1.130% | 79,353円 | 9,522,360円 | 340,000円 |
| 楽天銀行(金利選択型) | 年1.471% | 80,697円 | 9,683,640円 | 450,000円 |
| ドコモSMTBネット銀行(対面相談コース) | 年1.600% | 81,210円 | 9,745,200円 | 318,000円 |
| ソニー銀行(変動セレクト) | 年1.847% | 82,197円 | 9,863,640円 | 318,000円 |
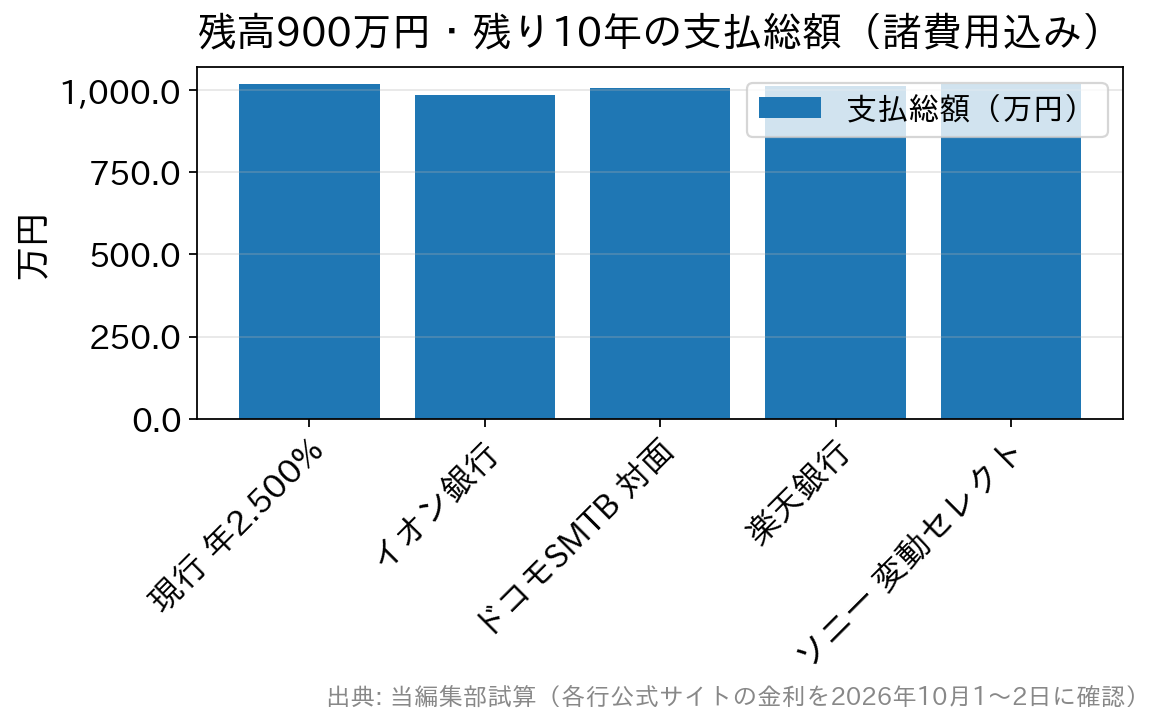
| 借り換え先 | 支払総額(諸費用込み) | 現行年2.500%との差 |
|---|---|---|
| イオン銀行 | 約986万円 | 約32万円の削減 |
| ドコモSMTBネット銀行(対面相談コース) | 約1,006万円 | 約12万円の削減 |
| 楽天銀行(金利選択型) | 約1,013万円 | 約5万円の削減 |
| ソニー銀行(変動セレクト) | 約1,018万円 | ほぼ同額(約500円の増加) |
現行が年2.500%でも、借り換え先しだいで削減額は32万円からほぼゼロまで開きます。楽天銀行は金利が2番目に低いものの、33万円の定額手数料が残高900万円には重く、削減は5万円弱にとどまりました。
ドコモSMTBネット銀行の年1.600%は、物件価格の80%以下で借りる場合の金利です(80%超は年1.70%)。審査の結果によっては年0.1〜0.55%が上乗せされ、0.55%上乗せなら支払総額は約1,033万円となり、約15万円の負担増に変わります。
なお、同行のWEB申込コースは仮審査申込の受付を2026年10月30日(金)17時で終了する予定です。以後に申し込む人は、SBIマネープラザなど銀行代理業者が窓口の対面相談コースを使うことになります。
年1.000%で借りている人は借り換えると負担が増える
同じ条件で、現行金利が年1.000%の場合を計算すると結果は反転します。借り換え先の金利がいまより高いためです。
| 借り換え先 | 現行年1.000%との差 | 判定 |
|---|---|---|
| イオン銀行 | 約40万円の増加 | 借り換えない方がよい |
| ドコモSMTBネット銀行(対面相談コース) | 約60万円の増加 | 借り換えない方がよい |
| 楽天銀行(金利選択型) | 約67万円の増加 | 借り換えない方がよい |
| ソニー銀行(変動セレクト) | 約72万円の増加 | 借り換えない方がよい |
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用、日本銀行 金融政策決定会合)。これを受け、10月は多くの銀行が変動金利を引き上げています。
この環境では、低金利期に借りた人の借り換えは金利を上げに行く行為になりかねません。先に返済予定表で自分の適用金利を確かめてください。1%前後であれば、金利を下げる目的の借り換えは成り立ちません。
損益分岐は1行の式で見当がつく
利息の削減額は「残高×金利差×残り年数×0.5」でおおよそ見積もれます。元利均等では残高が年々減るため、半分を掛けて平均の残高に近づけるという考え方です。
イオン銀行の例なら、900万円×1.37%×10年×0.5で約62万円です。諸費用34万円を引くと約28万円で、試算値の約32万円に近い水準になります。楽天銀行は金利差1.03%で約46万円、諸費用45万円を引くとほぼゼロです。
この概算が諸費用を明確に上回らないなら、借り換えは見送りと考えて差し支えありません。残り5年なら、金利差1%でも900万円の削減は約23万円で、定率タイプの手数料と登記費用を合わせた約32万円に届きません。

金利以外に団信の保障も比べる
借り換えは団体信用生命保険(団信)に入り直す手続きでもあります。金利差が小さく損得が拮抗する場合は、上乗せなしで付く保障の違いが判断材料になります。
| 金融機関 | 上乗せなしで付く主な保障 | 主な条件 |
|---|---|---|
| 楽天銀行(金利選択型) | 全疾病特約付団信、がん50%保障特約 | がん保障特約はローン実行日に満50歳以下 |
| イオン銀行 | がん保障・全疾病保障などのプランを用意 | 内容と上乗せ金利はプランにより異なる |
| ソニー銀行 | がん団信50 | 加入年齢など条件あり |
| ドコモSMTBネット銀行(対面相談コース) | スゴ団信(がん・3大疾病の保障) | 50歳以下は金利上乗せなし |
上乗せなしの手厚い保障には、満50歳以下といった年齢条件が付くことが多い点に注意が必要です。借り換えは新規借入より年齢が上がってから検討するため、先延ばしにするほど選べる保障が減ります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
借り換えで後悔しやすいパターンは借り換えの失敗・後悔4ケースで、保証料や事務手数料の内訳は住宅ローンの諸費用の比較で詳しく扱っています。
よくある質問(FAQ)
Q. 残高1,000万円以下でも借り換えのメリットはありますか?
A. 現行金利が高ければあります。残高900万円・残り10年・現行年2.500%の試算では、イオン銀行への借り換えで約32万円減りました。ただし手数料33万円の楽天銀行では約5万円にとどまり、借り換え先の選び方で結果が大きく変わります。
Q. 2026年10月に金利が上がったいま、借り換える意味はありますか?
A. 年2%台以上で借りている人には意味が残ります。当初固定期間が終わって金利が上がった人は、いまの変動金利のほうが低い場合があります。年1%前後で借りている人は、借り換えると金利が上がる可能性が高い状況です。
Q. 残高が小さいときは定額タイプと定率タイプのどちらの手数料が有利ですか?
A. 900万円なら定率2.20%で198,000円となり、33万円の定額タイプより安くなります。ただし定額タイプの商品ほど金利が低い場合もあるため、手数料と金利を合わせた支払総額で比べます。
Q. 返済期間を延ばして毎月の返済額を下げるのはどうですか?
A. 毎月の負担は下がりますが、利息を払う期間が延びるため総返済額は増えます。家計を立て直す目的なら選択肢になりますが、総返済額を減らす目的とは別物です。団信には完済時年齢の上限もあります。
Q. 諸費用も借入額に含められますか?
A. 含められる金融機関が多くあります。ただし借入額が増えればそのぶん利息も増えるため、手元資金で払えるなら払ったほうが総額は抑えられます。
まとめ
残高1,000万円以上・残り10年以上・金利差1%以上は目安であり、絶対条件ではありません。残高900万円でも、現行が年2.500%なら諸費用を払ったうえで最大30万円台の削減が残ります。
この場合も、手数料33万円の定額タイプや金利が上がった商品を選ぶと、削減はほぼゼロになります。返済予定表で適用金利と残り期間を確かめ、残高×金利差×残り年数×0.5と諸費用を比べてから、借り換え先を絞り込んでください。
※本記事の試算は元利均等返済・ボーナス返済なし・繰上返済なし・金利が変わらない前提で計算した当編集部の試算例です。実際の返済額は金融機関の計算方法により数円〜数十円異なる場合があります。借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング