SBIアルヒの住宅ローン審査は厳しい?フラット35の基準を解説
SBIアルヒの住宅ローン審査が、ほかの金融機関より特別に厳しいということはありません。主力のフラット35は本審査の基準を住宅金融支援機構が定めており、どの取扱金融機関から申し込んでも基準は共通です。
差が出るのは、窓口が独自に行う事前審査の運用と、申し込み前の相談の手厚さです。借り換えの場合は、返済実績1年以上・直近1年間の延滞なしに加え、使える金利引下げが子育てプラスに限られる点も前提になります。
SBIアルヒ(旧ARUHI)とフラット35の商品ラインアップ
SBIアルヒは住宅ローン専門の金融機関(モーゲージバンク)で、2022年にSBIグループに入り、2024年1月に商号を「SBIアルヒ株式会社」へ変えました。旧商号のARUHI・アルヒで覚えている人も多い会社です。
フラット35の実行件数は2025年度まで16年連続で1位、2025年度のシェアは27.7%で、利用者の4人に1人以上がSBIアルヒ経由という計算です※。全国に約90拠点(2026年3月末現在)の店舗があります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
商品は、借入期間で分かれるフラット20(15〜20年)・フラット35(21〜35年)・フラット50(36〜50年)が軸です。このほか、自己資金の割合で金利が決まる独自商品のスーパーフラット、民間型の住宅ローン【SBI信用保証】があります。
ペアローンを使えば2人合わせて最大2億4,000万円まで借りられます。ただしペアローンと、36年以上と35年以下を組み合わせた併せ融資は、借り換えには使えません。
SBIアルヒの住宅ローン審査は厳しい?本審査は機構の共通基準
フラット35の主力は「機構買取型」で、金融機関が融資した住宅ローンを住宅金融支援機構が買い取る方式です。したがって本審査は機構のルールに沿って行われ、楽天銀行でもSBIアルヒでも基準そのものは変わりません。
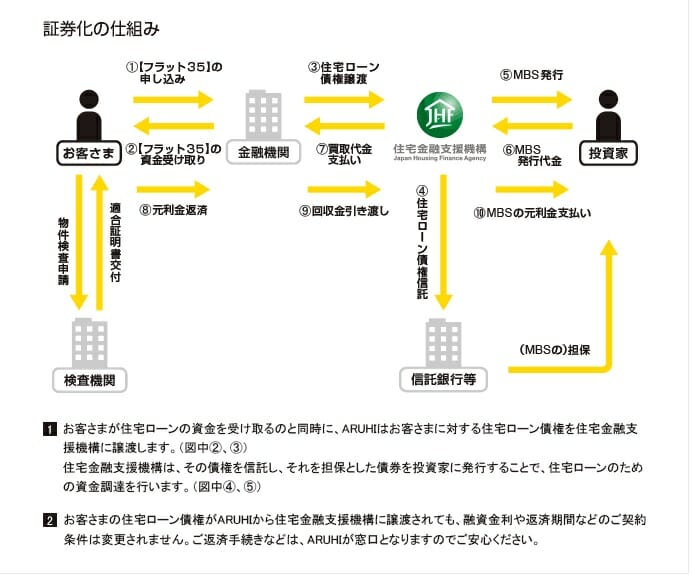
一方、事前審査(仮審査)は、機構へ申込情報を渡す前に窓口の金融機関が独自に行う部分があります。ほかの取扱金融機関の事前審査で否決された条件のまま申し込んでも、本審査の基準が同じなので結果が変わる見込みは高くありません。
この場合は、借入額を減らす、他の借入を完済する、収入合算を使うなど、条件そのものを動かす必要があります。SBIアルヒの店舗事前審査は最短当日に回答が出るため、条件を変えて相談し直す時間も取りやすいといえます。
事前審査は店舗か相談窓口で、Webは本申込のみ
SBIアルヒ ダイレクト支店のWeb事前審査は2026年7月1日で取り扱いを終了し、現在はWeb本申込のみです。Web本申込の審査期間は1〜2週間と案内されています。
2026年3月2日からは、店舗での申し込みにも「Web申込」が導入されました。フラット35とスーパーフラットの借り換えも対象で、入力と書類のアップロードで紙の提出が不要になり、電子契約まで進められます。
フラット35の本審査は住宅金融支援機構の基準で行われるため、SBIアルヒだけが厳しいことはありません。事前審査の運用には窓口ごとの差があり、SBIアルヒは店舗とビデオチャットで返済負担率や借入額を相談してから申し込めます。ダイレクト支店はWeb本申込のみの受付です。
<関連記事>
そもそもフラット35とは?
フラット35は、住宅金融支援機構と民間の金融機関が提携して提供する全期間固定金利の住宅ローンです。2003年に取り扱いが始まり、20年以上の実績があります。
住宅取得の促進という公的な目的を持つため、審査では雇用形態や勤続年数を問いません。民間の住宅ローンで通りにくい派遣社員・契約社員・自営業・パート・アルバイトの人にとって、受け皿の役割を果たしています。
SBIアルヒのフラット35の審査基準
職業・勤続年数は問われない
勤続年数の下限はありません。SBIアルヒの案内では、給与所得者は1回以上の給与支払い、自営業者は1回以上の確定申告があれば申し込めます。転職から1か月の人でも対象になります。
雇用形態の条件もないため、パートやアルバイトでも返済負担率の基準に収まれば申し込めます。働き方別の考え方はパート・アルバイトの住宅ローン審査でも試算しています。
年収と返済負担率
年収の基準は総返済負担率で判断されます。年間の返済総額(他のローンを含む)が年収に占める割合のことで、次の上限が決まっています。
| 年収 | 総返済負担率の基準 | 年間返済額の上限(目安) |
|---|---|---|
| 400万円未満 | 30%以下 | 年収300万円なら年90万円(月7.5万円) |
| 400万円以上 | 35%以下 | 年収500万円なら年175万円(月約14.5万円) |
※自動車ローン・教育ローン・カードローン(キャッシング、分割払い・リボ払いを含む)などの返済額もこの割合に含まれます。
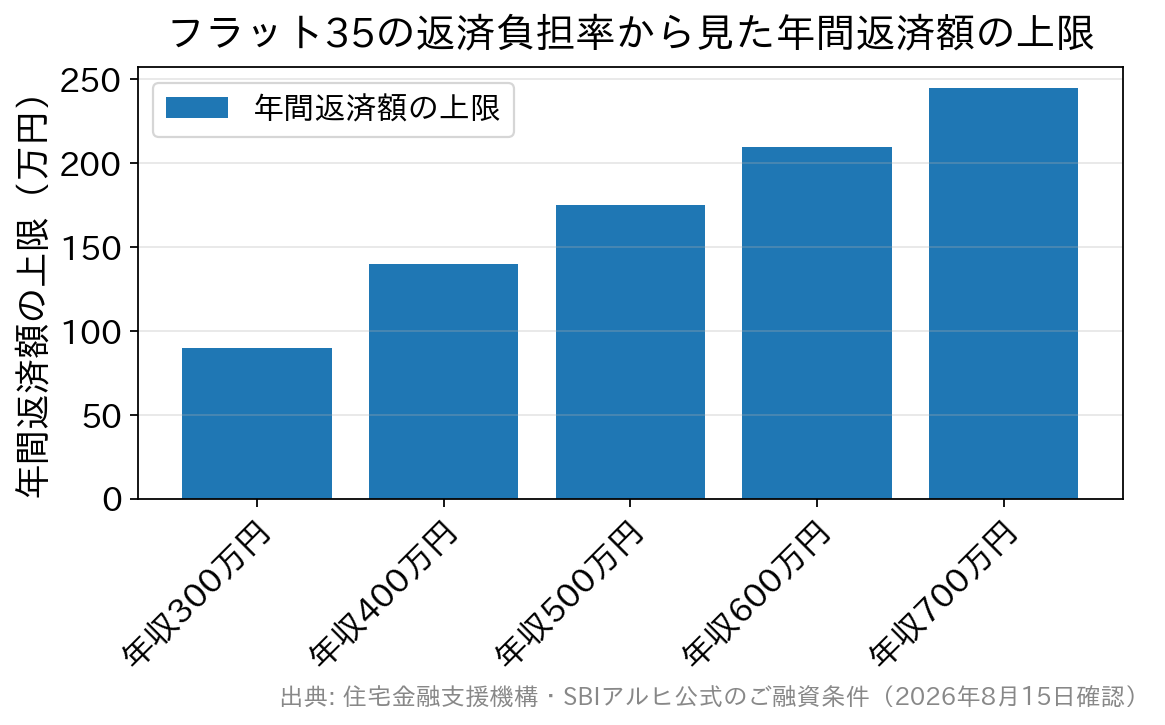
借り換えでは、他の借入も合算される点が効きます。年収500万円で月3万円のマイカーローンがあれば、年36万円が枠から差し引かれ、住宅ローンに回せるのは年139万円です。少額の借入を申込前に完済しておくと、借入可能額がそのまま増えます。
借入限度額は1億2,000万円、実際の額は金利で決まる
借入額は100万円以上1億2,000万円以下(1万円単位)で、2026年4月の実行分から8,000万円より引き上げられました。借り換えでは、借換対象の借入残高と担保評価額の200%のうち低い金額が上限です。
実際に借りられる額は、返済負担率と審査に使う金利で決まります。2026年10月のフラット35(借入期間21〜35年・融資率9割以下)の最頻金利は年3.830%で、同じ返済額でも金利が高いほど借入可能額は下がります。
年齢と借入期間
申込時の年齢は満70歳未満です(親子リレー返済なら満70歳以上でも可)。新規借入の期間は15年以上(本人か連帯債務者が満60歳以上なら10年以上)で、「80歳-申込時の年齢(1年未満切上げ)」と35年の短いほうが上限です。36〜50年のフラット50は、申込時満44歳未満で長期優良住宅などの物件に限られます。
借り換えの期間は1年以上で、「80歳-申込時の年齢」「40年-当初の住宅ローンの経過期間」「35年」のうち最も短い年数が上限です(長期優良住宅などは基準が50年)。経過期間8年なら、40年-8年=32年まで組めます。
収入合算
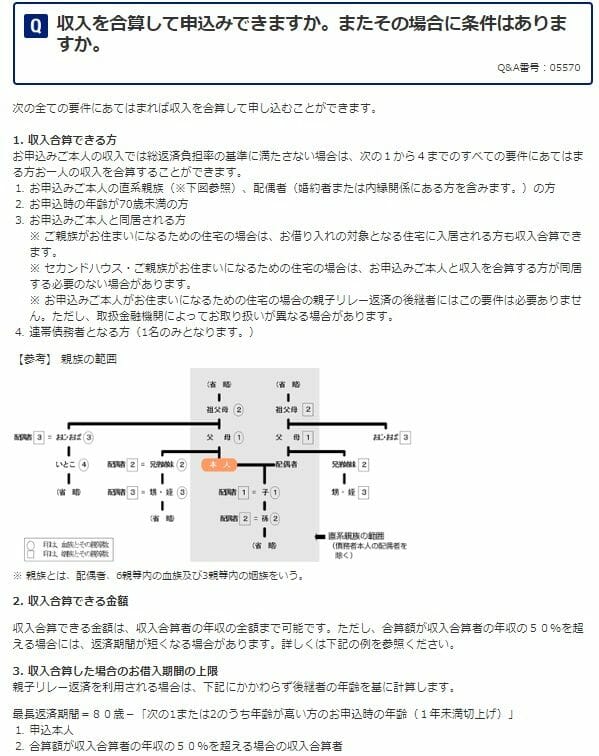
収入合算は、本人の親・子・配偶者(内縁・婚約関係・同性パートナーを含む)など1名と行えます。配偶者がいない場合は兄弟姉妹も可で、合算者は申込時満70歳未満・原則同居・連帯債務者になることが条件です。
合算額が合算者の年収の50%を超えると、借入期間は年齢の高いほうを基準に計算されます。本人30歳・合算者55歳なら、年齢は1年未満切上げのため合算者は56歳として扱われ、全額合算では「80歳-56歳」の24年が上限です。合算額を50%以下に抑えれば本人基準となり、35年を選べます。
健康状態と団信
民間の住宅ローンは団体信用生命保険(団信)への加入が前提で、団信の審査に落ちると借りられません。フラット35の団信は任意で、SBIアルヒの団信Jに加入しない場合の金利は年0.200%低くなります。
2026年10月実行の借換金利(21〜35年)は、団信J加入で年3.830%、団信不加入で年3.630%です。ただし団信に入らなければ、万一のときに残債が家族に残ります。民間の生命保険で代わりの保障を用意できるかを先に確かめてください。
物件の基準
フラット35は、住宅金融支援機構の技術基準に適合し、適合証明書の交付を受けた住宅が対象です。床面積は一戸建て等が70㎡以上、マンション等の共同建て住宅が30㎡以上で、第三者に賃貸する投資用物件には使えません。
【借り換え編】SBIアルヒのフラット35へ借り換えるときの条件
借換融資の条件は住宅金融支援機構「借換融資のご利用条件」にまとまっています。SBIアルヒで借り換えるときに、新規借入と違う5つの点を整理しました。
1. 返済実績1年以上と直近1年の延滞なしが入口
当初の住宅ローンの契約日から借換申込日まで1年以上たち、申込日の前日までの1年間正常に返済していることが条件です。返済予定表と通帳で過去1年分を確認されるため、引落し不能の月が1回あると書類で分かります。
2. 金利引下げは子育てプラスだけ
借換融資で使える金利引下げは【フラット35】子育てプラスだけで、【フラット35】Sや維持保全型などは使えません。子育てプラスは2026年3月から借り換えでも使えるようになりました。
若年夫婦世帯または子ども1人なら当初5年間年0.250%、子ども2人なら年0.500%、3人なら年0.750%下がります。団信J加入・21〜35年の借換で子ども2人なら、当初5年間は年3.830%から年0.500%下がる計算です。
3. 団信は入り直しになる
今の住宅ローンの団信の保障は、借り換えで終わります。フラット35の団信に入るなら改めて申し込みと告知が必要で、当初の借入時より年齢が上がっている分、健康状態によっては加入できないこともあります。
4. ペアローン・併せ融資では借り換えできない
ペアローンと、借入期間36年以上と35年以下を組み合わせた併せ融資は、借り換えでは使えません。夫婦それぞれで借りている2本のローンをまとめて移す場合は、連帯債務か収入合算で1本にする形を前提に相談することになります。
5. 諸費用は手数料2.20%が中心
SBIアルヒの事務手数料は借入額の2.20%(税込・最低220,000円)で、保証料と繰上返済手数料は不要です。Web申込と電子契約を使うと、2027年3月31日までの期間限定で1債権33,000円が差し引かれます。
残債2,500万円なら事務手数料は550,000円、Web申込と電子契約なら517,000円です。これに登録免許税・司法書士報酬・印紙税・適合証明の費用が加わります。手数料の実額はSBIアルヒの手数料は高い?で借入額別に試算しています。
借り換えで得をするかは、金利差で減る利息が諸費用の合計を上回るかで決まります。残債が2,000万円を切り、残りが10年前後になると、諸費用の回収に必要な年数が残り期間に近づくため、金利差だけで判断しないことが欠かせません。
SBIアルヒの住宅ローン審査の必要書類
働き方ごとの必要書類の目安です。借り換えでは、今の住宅ローンの返済予定表と、過去1年分の返済が分かる通帳が加わります。
| 正社員・派遣社員・契約社員・パート・アルバイト | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|
| 身分証明書(免許証、パスポートなど) | ○ | ○ | ○ |
| 住民票 | ○ | ○ | ○ |
| 印鑑証明書 | ○ | ○ | ○ |
| 源泉徴収票2年分 | ○ | 不要 | 不要 |
| 住民税決定通知書または課税証明書 | ○ | 不要 | 不要 |
| 職歴書 | 転職経験がある場合 | ||
| 会社の決算書2期分 | 不要 | 不要 | ○ |
| 会社の法人税の納税証明書2期分 | 不要 | 不要 | ○ |
| 会社の法人事業税の納税証明書2期分 | 不要 | 不要 | ○ |
| 確定申告書2期分 | △(確定申告をしている場合) | ○ | ○(確定申告をしている場合) |
| 所得税の納税証明書 | ○ | ○ | ○ |
| 団信申込書兼告知書 | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ |
| 過去1年分の返済を確認できる通帳(借換え) | ○ | ○ | ○ |
※必要書類は申込内容や物件により異なります。
他行の借り換えと書類をそろえて比べたい人は、楽天銀行の住宅ローン審査と借り換えの必要書類も参考になります。楽天銀行も【フラット35】を扱っており、本審査の基準は同じです。
事前審査で見られる個人信用情報
住宅ローンの事前審査では、個人信用情報(個信)が確認されます。延滞などの記録がないかを見て、返済能力を判断するためです。照会先となる信用情報機関は次の3つです。
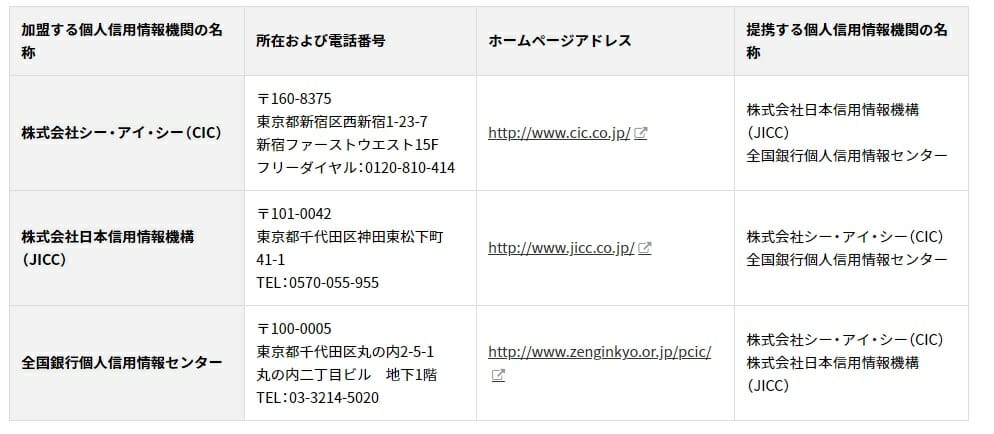
申し込む前に、各機関へ自分の信用情報を開示請求することもできます。借り換えなら、返済中の住宅ローンやクレジットカードに延滞の記録が1件も残っていないかを先に見ておくと、事前審査での想定外を減らせます。
事前審査が「留保」になったときの進め方
留保は、事前審査だけでは結論を出せなかったという状態です。否決ではないため、案内に沿って本審査の書類を出せば、精査のうえで承認になることもあります。
留保や否決の割合をSBIアルヒは公表していないため、確率では判断できません。留保の理由になりやすいのは、収入の継続性や他の借入の残高です。この場合は、その点を裏づける書類を先にそろえて相談してください。
本審査で落ちる確率と、落ちる典型例
本審査で落ちる確率も公表されていません。本審査は、事前審査で申告した内容が書類と一致しているかを確かめる性格が強いため、否決の典型は申告と実際の食い違いです。
たとえば年収を額面と手取りで取り違えた、カードの分割払い残高を申告しなかった、事前審査の後に車のローンを組んだ、といった場合です。事前審査の時点で正確な数字を出し、本審査はそれを裏づける書類で固めるのが近道です。
SBIアルヒの審査についてよくある質問
Q. SBIアルヒのフラット35の事前審査はWebで申し込めますか?
A. ダイレクト支店のWeb事前審査は2026年7月1日で終了し、Webは本申込のみです。事前審査を受けたい場合は店舗かビデオチャット相談を使い、店舗では最短当日に回答が出ます。
Q. 変動金利の住宅ローンとフラット35では、どちらの審査が厳しいですか?
A. 一般に、銀行の変動金利ローンは年収や勤続年数の条件と団信加入を求めることが多く、人の審査が厳しめです。フラット35は年収の下限も勤続条件もなく団信も任意ですが、物件の技術基準を満たす必要があります。
まとめ
SBIアルヒのフラット35は、本審査の基準が住宅金融支援機構と共通のため、同社だけが厳しいということはありません。勤続年数の制限がなく、団信が任意で、返済負担率の基準も年収400万円を境に30%・35%と明確です。
借り換えで検討するなら、使える金利引下げは子育てプラスだけ、団信は入り直し、事務手数料2.20%(税込・最低220,000円)を含めた諸費用と金利差の損益分岐、という3点を先に押さえてください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング