
フラット35の団信は35歳以下なら損?生命保険との比較と借り換え
フラット35の団信(新機構団体信用生命保険制度)にかかる費用は、加入する場合としない場合で借入金利が年0.200%違うというかたちで、年齢に関係なく一律に決まります。一般の生命保険は加入時の年齢が若いほど保険料が安くなるため、「若いうちは団信より定期死亡保険で備えたほうが割安なのでは」という論点がここから生まれます。すでに返済中で借り換えを考えている人にとっては、フラット35の団信を選び直せる数少ないタイミングが借り換えである点も重要です。
フラット35の団信の費用は「金利0.200%」|年齢では変わらない
フラット35では、2017年10月1日以後の申込み分から団信の特約料が金利組み込み型になり、現在は「新機構団信付き」の金利が公表金利の標準です。住宅金融支援機構は、最新の金利情報と公式FAQで、加入プランごとの金利の差を次のように定めています(2026年9月時点)。
| 加入プラン | 借入金利 | 申込みできる年齢・主な条件 |
|---|---|---|
| 新機構団信 | 公表されている団信付き金利 | 告知日現在、満15歳以上満70歳未満。保障は満80歳の誕生日の属する月の末日まで |
| ペア連生団信(デュエット) | 団信付き金利+年0.180% | 連帯債務の夫婦向け。2人ともに満15歳以上満70歳未満。保障内容は新機構団信と同じ |
| 新3大疾病付機構団信 | 団信付き金利+年0.240% | 満15歳以上満51歳未満。過去にがんと診断された人は加入不可。3大疾病・介護保障は満75歳の誕生日の属する月の末日まで |
| 団信に加入しない | 団信付き金利−年0.200% | 健康上の理由その他の事情で加入しない場合もフラット35は利用できる |
つまり、フラット35の団信の実質的な保険料は金利0.200%相当です。このルールは借りる人の年齢によって変わりません。一般的な生命保険と違い、団信は若い人も年齢を重ねた人も一律の負担になる——これが比較のいちばんの起点になります。
機構が示している返済額の目安は次のとおりです(借入額3,000万円・借入期間35年・元利均等返済・ボーナス返済なし・団信付き金利 年1.80%の場合)。
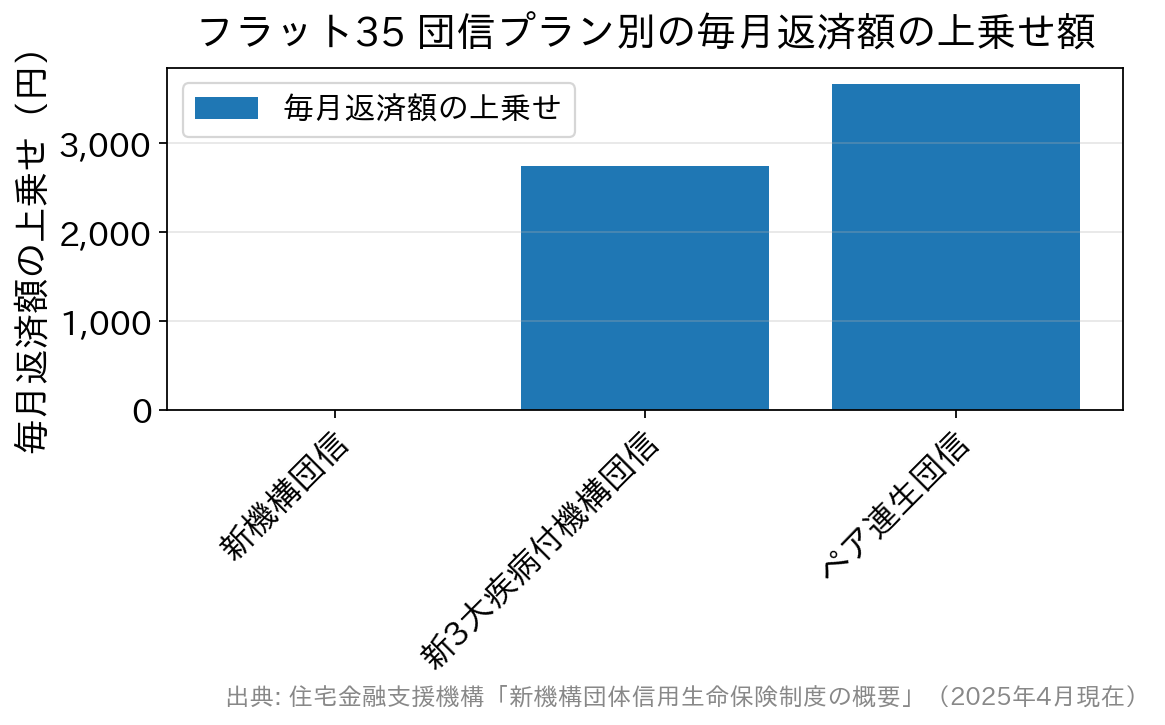
新機構団信そのものには上乗せがなく、保障を足すプランだけ月2,744円〜3,668円の差が出る、という構造です。なお借入金利は、保障が終了する年齢に達したり保障内容に異動が生じたりした場合でも、契約時の金利から変更されません。
新機構団信の保障は「死亡」と「身体障害1級・2級」|高度障害保険金はない
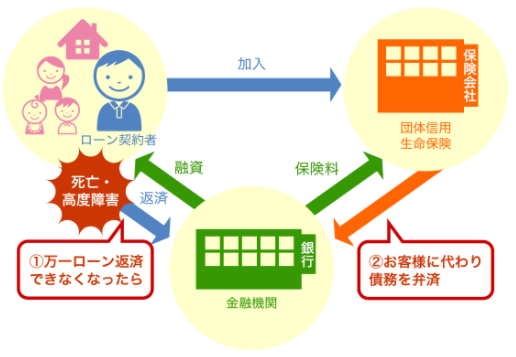
費用と並んで見落とせないのが保障範囲です。民間銀行の一般団信の多くが「死亡・所定の高度障害状態」を保障するのに対し、フラット35の新機構団信は「死亡」と「身体障害者福祉法に定める障害の級別が1級または2級の障害に該当し、身体障害者手帳の交付を受けたとき」に保険金が支払われます。新機構団信・新3大疾病付機構団信には、所定の高度障害状態に対して支払う高度障害保険金の取扱いがありません。民間ローンの団信と同じつもりで比べると、ここを取り違えます。
その代わり、支払対象が公的制度とひも付いていて判定が明確です。機構が挙げている身体障害の具体例には、交通事故による片腕の切断(2級)、脳挫傷で片側の手足が動かなくなった状態(2級)、人工透析が必要になった場合や人工肛門を造設した場合(1級)などがあります。入院日数や就業不能期間を問わず、手帳の交付という事実で判定されるのが特徴です。
新3大疾病付機構団信を選ぶと、これに加えて3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したとき、公的介護保険制度の要介護2から5までのいずれかに認定されたとき(または保険会社所定の要介護状態)も対象になります。疾病保障を上乗せする考え方は民間ローンの団信と共通で、上乗せ幅の比べ方はがん保障付き団信の選び方|上乗せ金利の比較と借り換え活用で整理しています。
途中加入は原則できない|選び直せるのは借り換えのとき
フラット35の団信は、返済が始まってから思い立って加入することが基本的にできません。機構が途中加入を認めているのは、①契約者本人が亡くなり相続する場合 ②債務引受(支払者の変更)をする場合 ③契約者本人が80歳を迎え、連帯債務者として加入したい場合の3つに限られます。
逆にいえば、団信を選び直せる実質的なタイミングは「借り入れ時」と「借り換え時」だけです。すでに団信なしでフラット35を返済中の人にとって、借り換えは保障を組み直せる数少ない機会になります。健康状態によっては新しい団信の告知を通らないこともあるため、検討は早いほうが選択肢が残ります。
比較の前提|一般的な生命保険の3つの型
比べる相手を整理しておきます。生命保険は大きく次の3種類に分けられます。
| 定期死亡保険(定期保険) | 保障される期間(保険金を受け取れる期間)が「加入から10年間・20年間・30年間」や「加入から65歳まで」というように予め決められた保険。保険料の負担は抑えられるが、所定の期日までに利用する機会がなければ保険金を受け取れない。(契約を更新できる商品も存在) |
| 終身死亡保険(終身保険) | 保障される期間は定められておらず、亡くなるまで保障される。保険料負担は定期死亡保険よりも高くなる。 |
| 就業不能保障保険 | 基本的には定期死亡保険と同じように期間が定められているが、保険金を分割して受け取れる保険。一般的には早く亡くなった場合の方が受け取れる保険金は多くなり、期日(保険金満了日)に近いタイミングで亡くなった場合は受け取れる金額が少なくなる。 |
※定期死亡保険と終身死亡保険を組み合わせることも可能です。
ポイントは2つです。ひとつは、一般的な生命保険は若くして加入したほうが毎月の保険料が安く済むこと。もうひとつは、団信の保険金額が「住宅ローンの残高」と定められている、つまり返済が進むほど受け取れる金額が減っていく(逓減する)のに対し、定期死亡保険の保険金額は期間中ずっと一定であることです。
団信と定期死亡保険を並べるとどうなるか(当サイトの試算例)
下の2つの表は、当サイトが「住宅ローンの金利に換算して0.200%相当が団信の保険料」という前提で行った試算の一例です。比較対象の定期死亡保険の保険料は試算を行った当時のもので、現在販売されている商品の保険料水準とは異なります。数字そのものを結論として使わず、年齢によって力関係が逆転するという構造を読み取ってください。実際の判断は、必ずご自身の年齢・借入額・健康状態で、現時点の見積りを取り直して行ってください。
加入時年齢30歳の場合の例(借入4,000万円・元利均等・35年返済)
比較対象の生命保険は、加入時年齢30歳・65歳までの保障期間の「定期死亡保険」、受取保険金3,000万円・男性のケースとして、保険会社のシミュレーションツールで試算したものです。
| 団信 | 定期死亡保険 | |
|
保険料の支払い総額(35年間支払った場合) |
約142万円 | 約290万円 |
|
受取保険金(契約直後) |
約4,000万円 | 3,000万円 |
|
受取保険金(10年後/40歳時点) |
約3,000万円 | 3,000万円 |
|
受取保険金(20年後/50歳時点) |
約1,900万円 | 3,000万円 |
|
受取保険金(30年後/60歳時点) |
約680万円 | 3,000万円 |
※団信の受取保険金は目安です。実際は住宅ローンの返済スピードによって異なります。
この条件では、団信を使わず定期死亡保険で代替すると支払総額は2倍前後になります。その代わり受取保険金が期間中ずっと変わらないのが定期死亡保険の強みで、返済が進んだ後半ほど差が開きます。逆に契約から10年程度までに万一のことがあった場合は、団信のほうが経済的なメリットが大きくなります。30歳前後は生命保険の保険料を抑えやすいため、団信に加入せず定期死亡保険で代替するという組み立ても選択肢に入ってきます。
加入時年齢40歳の場合の例(借入4,000万円・元利均等・25年返済)
比較対象は、加入時年齢40歳・65歳までの保障期間の「定期死亡保険」、受取保険金3,000万円・男性のケースです(保険料は試算当時のもの)。
| 団信 | 定期死亡保険 | |
|
保険料の支払い総額(25年間支払った場合) |
約101万円 | 約300万円 |
|
受取保険金(契約直後) |
約4,000万円 | 3,000万円 |
|
受取保険金(10年後/50歳時点) |
約2,500万円 | 3,000万円 |
|
受取保険金(20年後/60歳時点) |
約900万円 | 3,000万円 |
※団信の受取保険金は目安です。実際は住宅ローンの返済スピードによって異なります。
印象がかなり変わったはずです。一般的な生命保険は加入時の年齢が上がると保険料が高くなるため、40歳前後になると団信の割安さが際立ちます。30歳・35歳・40歳と契約時期がずれるほど、代替手段としての生命保険の条件は不利になっていきます。「35歳以下なら団信は損」と機械的に決めつけない——ここが判断の核心です。
金額だけで決めない|保障範囲が同じではない
この比較は金額の話に絞っていますが、実際には保障範囲がそろっていません。新機構団信は死亡に加えて身体障害1級・2級の状態も対象にする一方、高度障害保険金の取扱いはありません。定期死亡保険は死亡(と商品によっては高度障害)が中心で、身体障害状態そのものは対象外のことが一般的です。身体障害状態になれば仕事を失ったり収入が減ったりして返済が苦しくなることもあるため、「安いほう」ではなく「自分に起きたら困ることをカバーできるほう」で選ぶのが本筋です。
また、団信に加入せずに住宅ローンを借りている人に万一のことがあれば、住宅ローンの残高はそのまま残り、相続した人が返済していくことになります。団信なしを選ぶなら、生命保険の保険金で残高を返しきれるように設計しておくことが前提条件です。
借り換えで団信を選び直すときの手順
すでに返済中の人向けに、判断の順番を整理します。
- いまの保障を棚卸しする:加入中の生命保険の保険金額・保障期間と、住宅ローンの残債・残り期間を並べる。残債を下回っていないかを最初に確認します。
- 団信の選択肢と金利差を当てはめる:フラット35への借り換えなら、新機構団信(上乗せなし)/新3大疾病付(+0.240%)/ペア連生(+0.180%)/団信なし(−0.200%)の4択です。年齢が上がっているほど、民間の定期保険を入り直すより団信の相対的な割安さが増します。
- 借り換え全体の損益分岐に乗せる:団信の上乗せ・引き下げは適用金利そのものを動かすため、事務手数料や登記費用などの諸費用と合わせて総返済額で比べます。表面の金利差だけで判断しないことが、ここでも効きます。
民間の住宅ローンへ借り換える場合、団信は原則として加入必須ですが、上乗せ0円で保障を厚くできる銀行もあります。たとえばSBI新生銀行は、一般団信に加えて全疾病保障付団信も金利の上乗せなしで選べます(借入時点で満50歳未満が対象。2026年9月時点)。フラット35で団信なしを選ぶか、民間ローンで上乗せ0円の保障を取るかは、借り換え先の比較と一体で考える論点です。健康上の理由で一般の団信に通らない場合の選択肢はフラット35でワイド団信は使える?取扱金融機関と借り換えの選択肢を、団信そのものの比較はフラット35の団信を比較|金利0.2%差と保障内容・借り換えの注意点をあわせてご覧ください。
よくある質問
Q. フラット35の団信に入らないと金利はどれだけ下がりますか?
A. 住宅金融支援機構の公式FAQでは「新機構団信付きフラット35の借入金利−0.2%」と案内されています。年齢や借入額にかかわらず一律です。ただし加入しない場合、万一のときは債務が残り、相続した人が返済していくことになります。
Q. 35歳以下なら団信より定期死亡保険のほうが得ですか?
A. 一概には言えません。一般の生命保険は加入時の年齢が若いほど保険料が安いため、若い人ほど代替する余地は大きくなります。一方で団信は保障範囲に身体障害1級・2級が含まれ、告知が通るかどうかという条件もあります。現時点の保険料見積りと保障範囲の両方を並べて判断してください。
Q. あとから新機構団信に入り直すことはできますか?
A. 原則できません。機構が途中加入を認めているのは、契約者本人が亡くなり相続する場合、債務引受をする場合、契約者本人が80歳を迎え連帯債務者として加入したい場合の3つに限られます。そのため、選び直せるのは実質的に借り入れ時と借り換え時です。
Q. 新3大疾病付機構団信は誰でも選べますか?
A. 告知日現在で満15歳以上満51歳未満の方が対象で、過去にがんと診断された方は加入できません。3大疾病保障・介護保障は満75歳の誕生日の属する月の末日までで、その翌月1日からは新機構団信の保障内容になります(借入金利はそのままです)。
Q. 夫婦で連帯債務にする場合はどうなりますか?
A. ペア連生団信(デュエット)を選ぶと、夫婦のどちらかに万一のことがあった場合に、持ち分や返済割合にかかわらず以後の返済が不要になります。借入金利は団信付き金利+年0.180%です。なお新3大疾病付機構団信ではペア連生団信は利用できません。
参考・出典
- 住宅金融支援機構「最新の金利情報」(加入する団信に応じた借入金利の差)
- 【フラット35】「新3大疾病付機構団信の加入要件・保障内容」
- 【フラット35】「新機構団体信用生命保険制度の概要」(2025年4月現在・PDF)
- 住宅金融支援機構「新機構団信または新3大疾病付機構団信へ途中加入いただける方」
フラット35の金利・団信の保障内容・加入要件は改定されることがあります。最新の取り扱いは住宅金融支援機構および取扱金融機関の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?

 住宅ローン関連新着情報

 人気の特集記事ランキング