団信に入れないときの借り換え対策|ワイド団信とフラット35
団信の審査に落ちても、借り換えの道は2つ残ります。年0.2〜0.3%の金利上乗せで入れるワイド団信と、団信への加入が任意のフラット35です。どちらを選ぶかは、上乗せ後の金利でも今のローンより返済額が下がるかで決まります。
下の章では、2026年10月時点の各行の上乗せ金利と、残高2,500万円・残り25年での返済額の試算を並べています。先に、自分の病歴がどの団信で通る可能性があるかを確かめてください。
住宅ローンは原則として団信への加入が条件
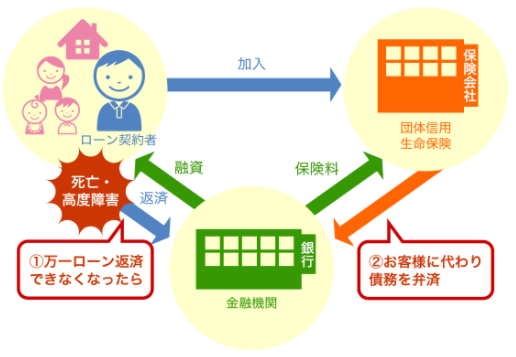
住宅ローンを返済中に契約者が死亡・高度障害状態になったときに備え、民間金融機関の住宅ローンは原則として団体信用生命保険(団信)への加入が条件です。フラット35だけは団信への加入が任意で、SBIアルヒなどの取扱金融機関で団信なしでも申し込めます。
住宅ローン全体の審査は銀行や保証会社が行いますが、団信の加入審査を行うのは引受保険会社です。一般団信は健康な人の加入を前提としているため、過去の大きな病気や治療中の病気があると加入できないことがあります。
民間の住宅ローンは、団信に入れなければ借りられません。この場合でも症状が軽ければ一般団信に通ることがあり、通らなくても加入条件をゆるめたワイド団信や、団信への加入が任意のフラット35が残ります。病気の種類ごとの目安は住宅ローンの団信に入れない病気一覧にまとめています。
借り換えでは団信の加入審査をもう一度受ける
借り換えは、いまのローンを全額返済して新しい銀行で借り直す手続きです。したがって新しい銀行の団信に、あらためて加入審査を受ける必要があります。契約時に健康でも、その後に持病が見つかっていれば、金利差があっても借り換えできないことがあります。
この場合、借り換えの損得は金利差だけでは決まりません。借り換えメリットが出ているなら、健康なうちに動くほうが選択肢は多く残ります。新しい団信に通るかどうかも、借り換えの時期を決める材料の1つです。
ワイド団信で借り換えるなら、金利と上乗せ分を合計した金利で今のローンと比べてください。
目次
- 団体信用生命保険(団信)とは?
- 団信の種類と上乗せ金利
- 団信の加入審査と必要な手続きは?
- 団信の告知で嘘をつくとどうなる?(告知義務違反のリスク)
- 団信に入れない場合の対策とは?
- ワイド団信・フラット35で借り換えたときの返済額
団体信用生命保険(団信)とは?
団信とは、住宅ローンの契約者が死亡もしくは高度障害状態になったときに、保険会社からの保険金で住宅ローンの残高が0円になる保険で、生命保険の一種です。
団信は残された家族のための保険ですが、金融機関にとっても貸し倒れを防ぐ効果があるため、加入を条件にしている住宅ローンが大半です。契約者に万一のことがあっても、家族は返済を引き継がずに家に住み続けられます。
「団体信用生命保険」の団体とは、金融機関が住宅ローンの利用者をまとめて保険会社と契約することを指します。住宅ローンは毎月返済で減っていくので、団信は保険金額(=ローン残高)が少しずつ減っていく生命保険ともいえます。
団信の種類と上乗せ金利(2026年10月)
単に「団信」と言うときは一般団信を指します。現在はがんや3大疾病、全疾病の保障を付けた団信も一般的です。主な種類と、2026年10月時点で各行が公表している上乗せ金利は次のとおりです。
| 種類 | 保障内容の概要 | 取扱例と上乗せ金利(2026年10月) |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | ほとんどの民間住宅ローンで上乗せ0円。フラット35は任意加入 |
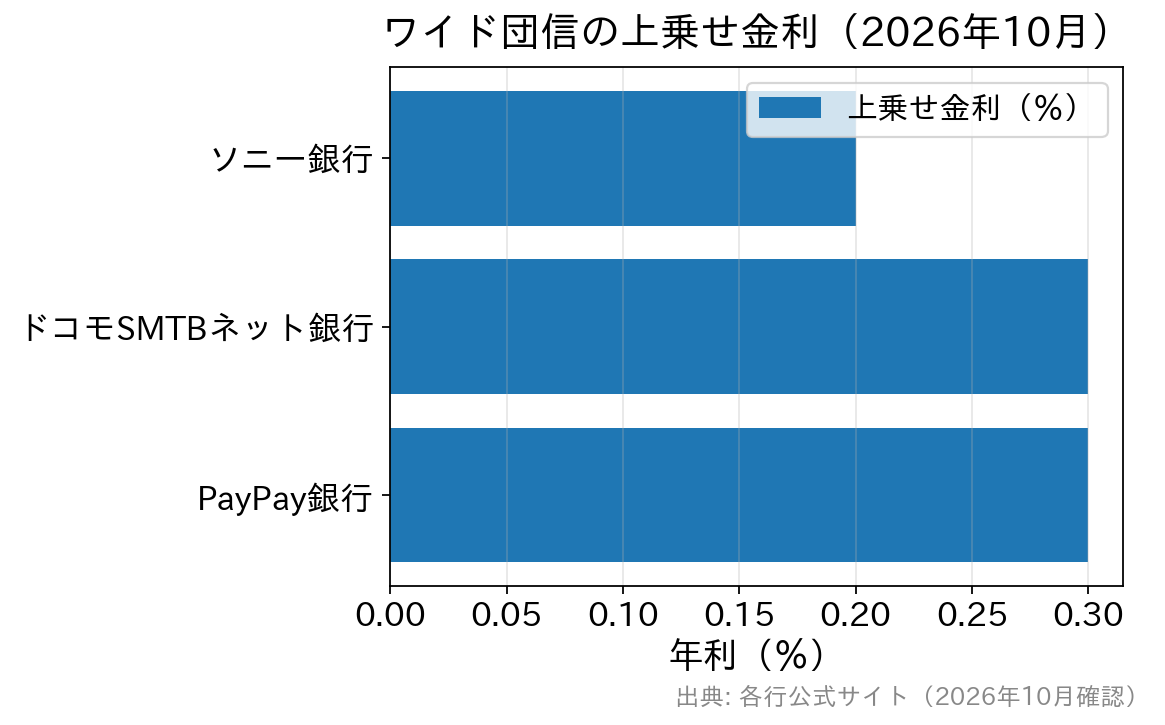
| ワイド団信 (引受基準緩和型) | 死亡・所定の高度障害(加入条件を緩和) | ソニー銀行=年0.200%/ドコモSMTBネット銀行・PayPay銀行=年0.300%。フラット35(買取型)には設定なし |
| がん保障付団信 | がんと診断されたら残高の50%または100%を保障 | ソニー銀行=がん団信50は0円・がん団信100は年0.100%(加入時満50歳未満)/PayPay銀行=がん50%は年0.100%・がん100%は年0.150% |
| 3大疾病保障付団信 | 死亡・高度障害+がん・急性心筋梗塞・脳卒中 | ソニー銀行=3大疾病団信は年0.200%(加入時満50歳未満)/ドコモSMTBネット銀行=3大疾病100プランは40歳未満 年0.200%・40歳以上 年0.400%(50歳以下) |
| 全疾病保障付団信 | 死亡・高度障害+精神障害等を除く病気・ケガによる就業不能など | ドコモSMTBネット銀行=スゴ団信の全疾病保障を上乗せ0円で基本付帯/SBI新生銀行=2026年3月開始・上乗せ0円 |
※各行公式サイトにて2026年10月に確認。多くの銀行は50歳前後で選べるプランが変わります。ドコモSMTBネット銀行は50歳以下なら3大疾病50%保障が上乗せ0円で付きます。
ドコモSMTBネット銀行で借り換える場合、WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了する予定です。以降は銀行代理業者が窓口の対面相談コースになり、スゴ団信も付帯します。この場合、審査結果による金利の上乗せは最大年0.55%です。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
団信の加入審査と必要な手続きは?
団信の加入審査は、告知書(過去・現在の病気や治療の経験を申告する書面)による審査が中心です。健康診断を受け直すわけではなく、診断書や健康診断結果の提出を求められるのは高額の借り入れや告知内容によるケースに限られます。
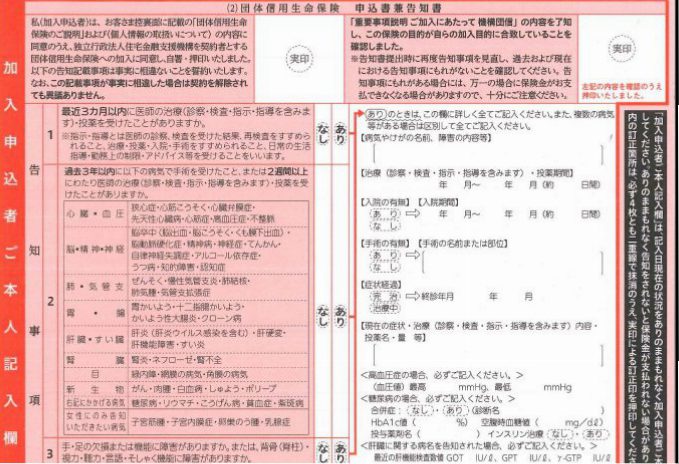
以下は住宅金融支援機構が提供するフラット35の団信申込書・兼告知書の例です。質問に「はい・いいえ」で答えていく形式で、記入に専門知識は要りません。
住宅金融支援機構団信の申込書兼告知書
近年は仮審査の後に保険会社の専用サイトで告知し、インターネットで手続きを完結できる銀行が増えています。団信は原則として途中で変更できません。借り換えの申込みまでに、どのプランにするかを決めておいてください。
団信の告知で嘘をつくとどうなる?(告知義務違反のリスク)
告知書による審査と聞くと、持病を書かなければ通ると考える人がいます。告知書に事実と違うことを書く(告知義務違反)のは絶対にやめてください。加入時に見過ごされても、いざというときに保障されず、家族に重い負担を残します。
保険会社は、保険金を請求されたときに診断書やカルテなどで改めて調査します。告知に事実と異なる内容があれば、保険金は支払われず、保険契約も解除されます。契約者が亡くなってもローン残高はそのまま残り、相続した家族が返済を背負うことになります。
さらに、虚偽の申告は金融機関との契約上の重大な違反にもあたり得ます。発覚すれば、金融機関から残高の一括返済を求められる可能性もあります。金利を0.5%下げたいという動機があっても、そのリスクには見合いません。
健康状態に不安があるなら、隠さずにワイド団信かフラット35という正規のルートを使ってください。持病があっても住宅ローンを借り換える方法は、次の2つが用意されています。
団信に入れない場合の対策とは?
一般団信に加入できない場合の現実的な対策は2つです。審査結果が出る前に両方の条件を並べておくと、落ちた後の動きが早くなります。
①ワイド団信を取り扱う住宅ローンに申し込む
ワイド団信は正式には「加入条件緩和割増保険料適用特約付団体信用生命保険」といい、金利に年0.200〜0.300%を上乗せする代わりに、加入条件をゆるめた団信です。ソニー銀行は上乗せが年0.200%で、ドコモSMTBネット銀行・PayPay銀行の年0.300%より0.100%低い水準です(2026年10月時点)。
ワイド団信は、健康上の理由がある人なら誰でも加入できるものではありません。審査の結果、加入できない場合もあります。PayPay銀行は自分でワイド団信を指定して申し込めず、他の団信プランで加入が難しい場合に限りワイド団信で審査されます。ソニー銀行でワイド団信を選ぶと、がん保障などの特約は付きません。
フラット35にワイド団信を組み合わせる方法は、フラット35でワイド団信は使えるかで取扱金融機関ごとに整理しています。
ワイド団信で引受実績のある病気
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風 |
|---|---|
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症) |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群 |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症 |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープ |
| 肝臓・胆道・膵臓の病気 | 肝炎・B型肝炎、C型肝炎、肝機能障害、脂肪肝、胆石、胆嚢ポリープ |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群 |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデス |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常 |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎 |
※病名だけで可否が決まるわけではなく、最終的には病状や治療の経過で判断されます。気になる病名があっても、申込みをしてみるまで結果は分かりません。
②団信への加入が任意のフラット35に申し込む
全国の多くの金融機関が取り扱うフラット35は、団信(新機構団信)への加入が任意です。健康上の理由で民間の住宅ローンを借りられない人でも利用でき、借り換え(借換融資)にも使えます。
団信に加入しない場合の借入金利は、新機構団信付きの借入金利から年0.200%を差し引いた金利です(住宅金融支援機構 よくある質問)。2026年10月のフラット35(買取型・返済期間21〜35年・融資率9割以下)の最頻金利は年3.830%なので、団信なしなら年3.630%が目安です。
| 団信の選び方(フラット35) | 借入金利の扱い |
|---|---|
| 新機構団信に加入する | 掲載されている借入金利のまま |
| 加入しない(できない) | 新機構団信付きの借入金利 −年0.200% |
| デュエット(ペア連生団信) | 新機構団信付きの借入金利 +年0.180% |
| 新3大疾病付機構団信 | 新機構団信付きの借入金利 +年0.240% |
※住宅金融支援機構の公表内容と取扱金融機関の2026年10月の金利表で確認。フラット35(保証型)の団信は取扱金融機関により異なります。
団信に加入しなければ、万一のときに住宅ローン残高がそのまま残ります。返済は家族が引き継ぐため、引受基準緩和型を含む生命保険で残高分を備えられないかを先に確かめ、家族と相談したうえで判断してください。
フラット35は、どの金融機関で申し込んでも団信の加入・非加入の条件は同じです。したがって比べるべきは金利と融資事務手数料で、事務手数料は借入額の1%前後から2.20%(税込)まで金融機関ごとに差があります。
ワイド団信・フラット35で借り換えたときの返済額
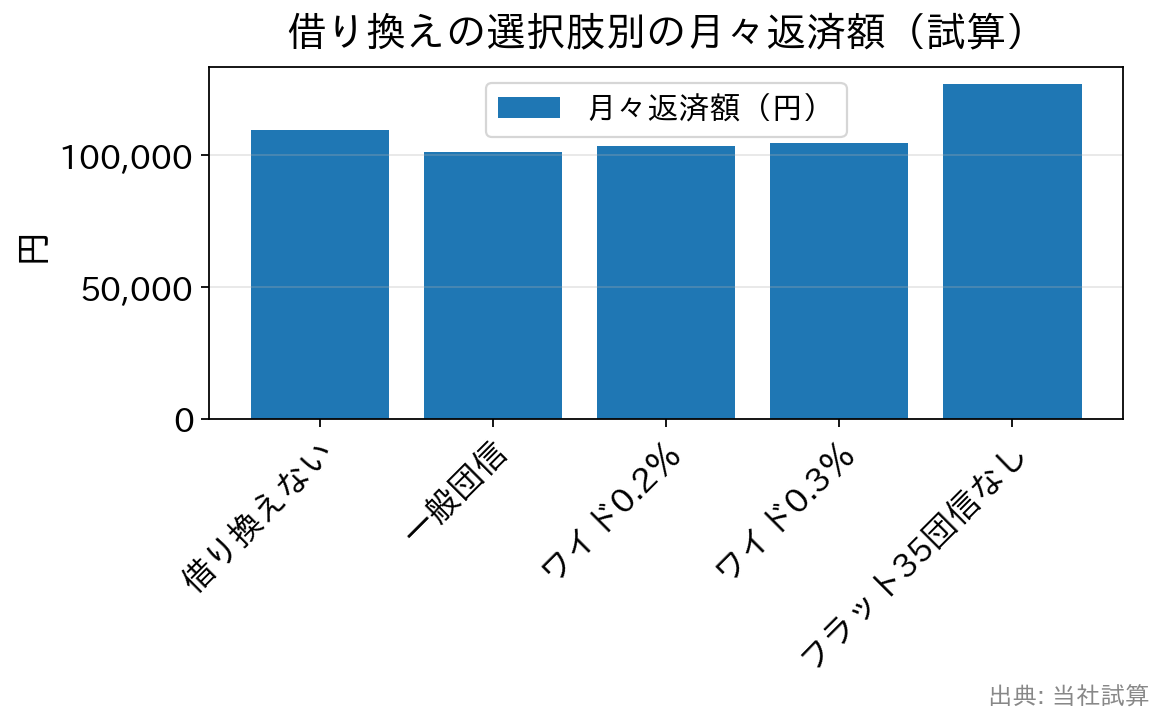
上乗せ金利が借り換えの損得をどこまで削るかを、残高2,500万円・残り25年・いまの金利 年2.300%の仮定で試算しました。借換先の基準となる金利は年1.600%と仮定し、ワイド団信の上乗せを足しています。
| 借り換えの選択肢(仮定の金利) | 月々返済額 | いまとの差(月) | 25年間の総返済額 |
|---|---|---|---|
| 借り換えない(年2.300%) | 109,652円 | — | 約3,290万円 |
| 一般団信で借り換え(年1.600%) | 101,162円 | −8,490円 | 約3,035万円 |
| ワイド団信 上乗せ0.2%(年1.800%) | 103,546円 | −6,106円 | 約3,106万円 |
| ワイド団信 上乗せ0.3%(年1.900%) | 104,750円 | −4,902円 | 約3,143万円 |
| フラット35・団信なし(年3.630%) | 126,905円 | +17,253円 | 約3,807万円 |
※金利はすべて試算用の仮定です(フラット35のみ2026年10月の最頻金利 年3.830%から団信なしの0.200%を差し引いた値)。元利均等・毎月返済・ボーナス返済なしで、金利は全期間一定と仮定。事務手数料などの諸費用は含みません。月々返済額は円未満切り捨てです。
この条件では、上乗せ0.3%のワイド団信でも総返済額は約147万円減ります。事務手数料2.20%(税込)は2,500万円で55万円なので、登記費用を足しても差し引きでプラスが残ります。いまの金利が年2.100%(差0.5%)なら、上乗せ0.3%後の差は月2,434円・25年で約73万円まで縮み、諸費用でほぼ消えます。
フラット35の団信なしは、返済額を下げる手段ではありません。2026年10月の水準では月1.7万円の増加で、変動金利から返済額を固定したい人向けの選択肢です。団信に入れないまま固定金利に移す意味があるかを、先に家計で確かめてください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
よくある質問(団信と借り換え)
Q. ワイド団信で借り換えると、上乗せ分で損をしませんか?
A. 上乗せ金利(年0.200〜0.300%)を借換先の金利に足し、いまの金利と比べてください。上の試算では金利差0.7%なら上乗せ0.3%でも総返済額は約147万円減ります。上乗せ前の金利差が0.5%を切ると、上乗せ0.3%後は諸費用を回収しにくくなり、借り換えない判断が妥当です。
Q. すでに借りている住宅ローンの団信は、借り換えでどうなりますか?
A. いまのローンを全額返済した時点で、その団信の保障も終わります。新しい団信の審査に通らなければ借り換え自体が成立せず、旧ローンの完済は新しいローンの実行日に行うのが一般的です。新しい団信の加入が決まるまで、旧ローンの団信や生命保険を解約しないでください。
Q. 団信の審査に落ちたら、他の銀行でも必ず落ちますか?
A. 引受保険会社や引受基準は金融機関ごとに異なるため、同じ結果になるとは限りません。ワイド団信の取扱いがある銀行や、団信が任意のフラット35も候補に入れて比べてください。借り換え審査全体の対策は借り換え審査に落ちた時の対策で扱っています。
Q. フラット35で団信に入らないと、金利はいくら下がりますか?
A. 新機構団信付きの借入金利から年0.200%下がります。2026年10月の最頻金利 年3.830%(21〜35年・融資率9割以下)なら年3.630%です。万一のときは残高が家族に残るので、生命保険での備えとセットで考えてください。
住宅ローン借り換えjpの団体信用生命保険(団信)に関連する記事はこちら
団信の保障内容や病気別の加入可否は、次の記事でも切り口を変えて扱っています。借り換え先を絞り込む前の下調べに使ってください。
 住宅ローン関連新着情報

 人気の特集記事ランキング