地銀の住宅ローンのデメリット|ネット銀行との金利・諸費用の違いを比較
日本の総人口およそ1億2,400万人に対し、東京・千葉・埼玉・神奈川の首都圏の人口は3,500万人程度で、多くの人は首都圏以外に居住しています。
メガバンクは首都圏や大都市部に多くの支店を持つ一方、それ以外の地域では拠点が少なく、地方銀行(地銀)が大きな存在感を占めています。
そのため、住宅ローンを借りる際に、親しみのある地元の地銀で借りている方も多いでしょう。ここでは、地銀の住宅ローンのデメリットを確認しながら、ネット銀行との違いを比較していきます。借り換えを検討している方は、地銀とネット銀行の金利差・諸費用の差が、そのまま総返済額の差につながる点を意識して読み進めてください。
地銀の住宅ローンのデメリット
①金利が割高になりやすい
まず指摘したいのが地銀の住宅ローンの金利水準です。地銀は各地域で独占的なシェアを持つことが多く、競争が働きにくいことから、住宅ローン金利が割高になりやすい傾向があります。
もちろん、地銀や信用金庫どうしの競争が激しいエリアでは、金利が割高とはいえない水準の場合もあります。
金利水準はここ数年で大きく変わりました。かつてネット銀行の変動金利は年0.3〜0.4%台が主流でしたが、2024年以降の金利上昇局面で各行とも引き上げが進んでいます。当編集部が2026年9月1日に主要な金融機関の公式金利ページを実際に開いて確認したところ、新規借入の変動金利(最優遇)は、SBI新生銀行 年0.990%(SBIハイパー預金優遇)、イオン銀行 年1.040%、auじぶん銀行 年1.134%、PayPay銀行 年1.330%、ソニー銀行 年1.347%、楽天銀行(金利選択型)年1.557%、ドコモの銀行(旧・住信SBIネット銀行)WEB申込コース 年1.750%と、同じ「ネット銀行」でも0.9%台から1.7%台まで開きがありました(各行の優遇条件・自己資金要件によって適用金利は異なります)。
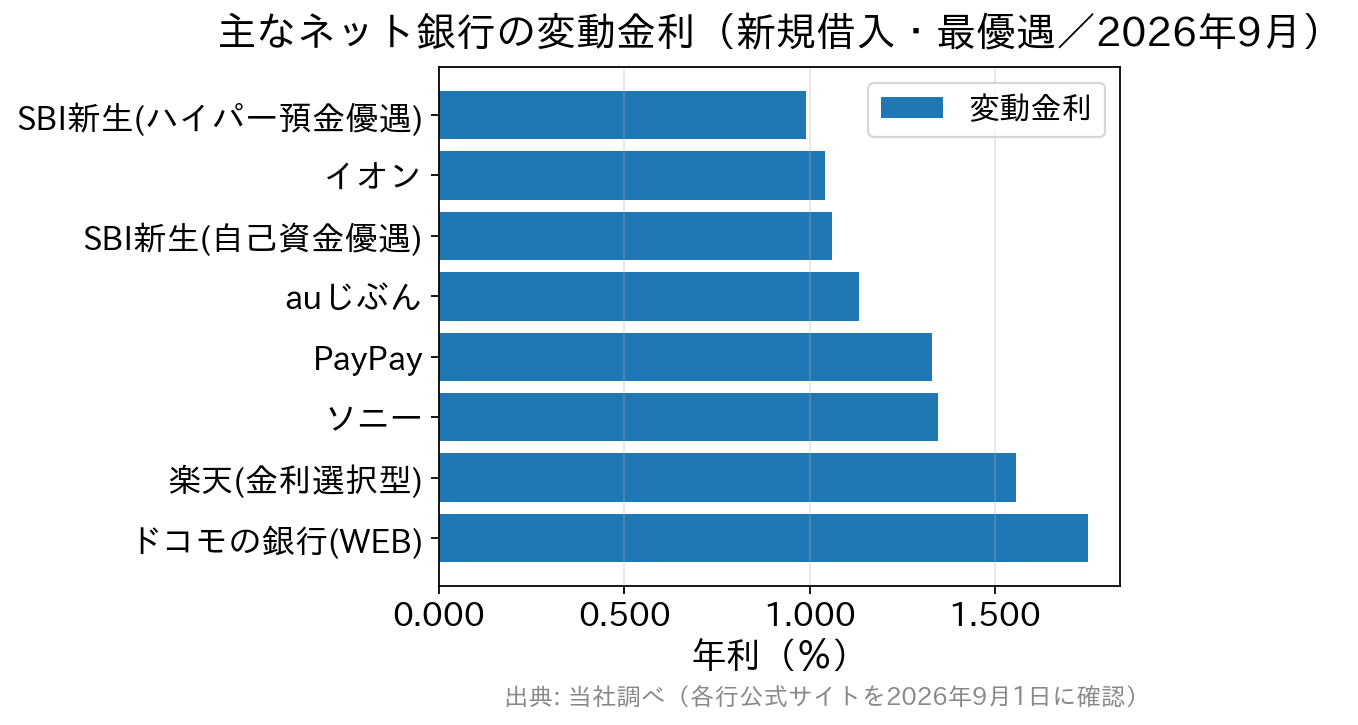
つまり「ネット銀行だから安い」と一括りにできる時代ではなくなっています。それでも、店頭金利に保証料が上乗せされやすい地銀に比べると、諸費用まで含めた総額ではネット銀行が有利になりやすい構図は続いています。大切なのは銀行の業態で決めることではなく、自分に適用される金利と諸費用を合計して比べることです。金利は各行・毎月変わるため、最新の適用金利は必ず公式サイトでご確認ください。
地銀の住宅ローン金利については 地銀 住宅ローン金利比較ランキング も参考にしてみてください。
変動金利と固定金利では、上がる理由が違う
借り換えを考えるときに混同しやすいのが、「どの金利が動いたのか」です。変動金利の基準は各行の短期プライムレート(政策金利の影響を受ける)、全期間固定やフラット35の基準は長期金利(10年国債利回り)で、動く理由も動くタイミングも別物です。
2026年9月に入って長期金利が3%台まで上昇しましたが、これは固定金利・フラット35の基準が上がったという話であり、そのまま変動金利が上がった理由にはなりません。実際、当編集部が9月1日に実測した127件のうち変動金利は27件中19件が前月から据え置きだった一方、固定10年(24件)とフラット35・50(38件)はすべて引き上げでした。
なお日本銀行の政策金利は2026年6月16日に年1.0%程度へ引き上げられ、2026年7月30・31日の会合では据え置かれています。次回の金融政策決定会合は2026年9月17日・18日に予定されており、結果は18日に公表されます(日本銀行 金融政策決定会合の運営)。現時点で今後の政策金利がどうなるかは決まっていません。将来の予想で借り換えの可否を決めるのではなく、いま自分に適用されている金利を返済予定表で確認し、借り換え後の金利・諸費用と比べて判断しましょう。
②優遇金利に適用条件がある
地銀を含め、各行の公式サイトに掲載されている住宅ローン金利は「最優遇金利」であることが一般的です。実際に適用される金利は審査結果によって変わるうえ、最優遇を受けるにはいくつかの条件をクリアする必要があります。一見低そうに見えても、その金利を適用するために細かな条件が付いていることが多いのです。
よくある条件としては、次のようなものがあります。
・給与受け取り口座の指定
・系列クレジットカードの申し込み
・銀行カードローンの申し込み
・投資信託の購入 など
地方銀行の中には、これらに加えて土地を自己所有していることや、一定の頭金(自己資金)を用意することなど、比較的ハードルの高い条件を最優遇金利の適用要件としているところもあります。細かな注意書きを読まずに公式サイトの表示金利だけを見て「安い」と感じても、実際に適用される金利とは乖離するケースがある点に注意が必要です。適用条件は銀行ごとに異なるため、必ず各行の最新の商品説明でご確認ください。
一方、ネット専用の住宅ローンには、最優遇金利の適用のために抱き合わせで契約を求めるような条件は原則ありません。ただし自己資金(頭金)の割合や預金残高で金利が変わる仕組みは、ネット銀行にもあります。たとえばSBI新生銀行は自己資金10%以上で金利が優遇され、さらにSBIハイパー預金を利用する場合は当初借入金利から年0.09%の引き下げ、auじぶん銀行は物件価格の80%以下かどうかで金利が変わります。「条件なし」ではなく「条件の中身が違う」と理解しておくと比較しやすくなります。
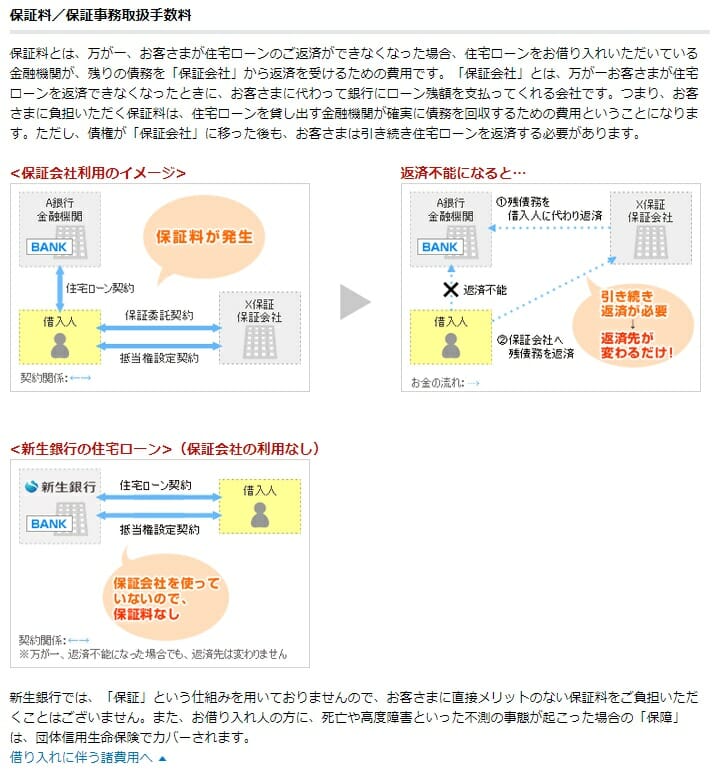
③保証料が有料で高くなりやすい
地銀に限らず、メガバンクなど伝統的な銀行で住宅ローンを組む場合は、系列の保証会社による住宅ローン債務の保証が必要になることが一般的です。
この保証を受けるために保証料が必要です。金利上乗せ(内枠方式)の場合は最低でも年0.2%程度、審査結果によっては年0.5%程度になることもあり、利用者から見ると水準が読みにくく不透明に感じられます。
一方で、ネット専用の住宅ローンは保証会社を利用しない仕組みが多く、保証料がかかりません。地銀で年0.5%もの保証料がかかるなら、フラット35のほうが総返済額で安くなる可能性もあります。
具体的に、3,000万円を借り入れた際に、保証料が年0.2%〜0.5%だった場合の完済までの保証料(外枠一括の目安)を確認してみましょう。
| 保証料(年率) | 保証料の総額 |
| 0.2% | 1,069,639円 |
| 0.3% | 1,614,022円 |
| 0.4% | 2,164,711円 |
| 0.5% | 2,721,739円 |
※保証料には、金利に上乗せして毎月払う「内枠方式」と、借入時に一括で前払いする「外枠方式」があります。上表は年率相当を外枠一括に換算した目安で、実際の金額は保証会社・返済期間・審査結果によって変わります。正確な金額は各行の見積もりでご確認ください。
仮に保証料が0.5%の水準になると、住宅ローン元本に対して約10%もの保証料がかかる計算です。これは決して小さな負担ではありません。
ネット銀行の低い変動金利は、金利そのものが地銀の保証料と大差ない水準のこともあります。地銀の住宅ローンで年0.3〜0.4%の保証料を払うくらいなら、はじめから保証料が無料で金利も低いネット銀行の住宅ローンを検討したいところです。
ただし「保証料が無料=諸費用が安い」ではありません。保証料のない銀行は、代わりに融資事務手数料を借入金額×2.20%(税込)とする定率型を採用していることがほとんどです。3,000万円なら66万円(税込)で、保証料と同じくまとまった初期費用がかかります。近年はメガバンクにも定率型の商品があり、「地銀・メガバンク=保証料」「ネット銀行=手数料」と単純に分けられなくなっています。比べるときは金利だけでなく、保証料と事務手数料を合算した総額で見てください。
④疾病保障が有料になりやすい
地銀でも、ネット銀行と同様に、がん保障・全疾病保障など各種疾病保障を充実させた住宅ローンを拡充する動きがあります。
がん保障や全疾病保障は、万が一の際に住宅ローン残高が半分になったりゼロになったりするもので、生命保険やがん保険と比べても手厚い保障といえます。
そのため、これらの保障を住宅ローンに付帯させるのは自然な流れです。
ただし、地銀ではこうした疾病保障の付帯が有料(金利上乗せ)となっているケースが多く、上乗せ金利なしでがん50%保障団信が付帯するauじぶん銀行の住宅ローンや、保険料を銀行が負担する全疾病特約付団信を用意する楽天銀行(金利選択型)とは商品性の面で差があります。SBI新生銀行も、2026年3月から上乗せ金利0円の全疾病保障付団信を選べるようになりました。保障範囲・支払要件・免責事由は商品ごとに大きく違うため、「無料かどうか」だけでなく、どんな状態になったときにいくら保障されるのかまで確認してください(保障内容・付帯条件は各行公式でご確認ください)。
auじぶん銀行の住宅ローンには「がん50%保障団信」に加えて、精神障がいを除くすべての病気やケガに備える全疾病保障を金利上乗せ無しでセットできるため、借り入れ後の安心感の高さが魅力の住宅ローンです。(50歳以下に限定した一般団信プランの用意もあります)
無料でがん50%保障団信+全疾病保障がセットできるので、無料の疾病保障サービスとしては最強とも言える状況で、auじぶん銀行の住宅ローンは引き続き人気を集めることは間違いなさそうです。
⑤来店が必要になりやすい
地銀の住宅ローンは、契約にあたって来店が必要になりやすい点も見逃せません。仕事で忙しいなか支店を訪問するのは時間の調整が大変ですが、ネット銀行の住宅ローンなら来店不要、あるいは来店回数を最小限にとどめられます。たとえばauじぶん銀行の住宅ローンは、必要書類の提出をネット経由で行い、金銭消費貸借契約もオンラインで完結する流れになっています。
借り換えの場合、この差はさらに大きくなります。借り換えでは現在の借入先で全額繰上返済の手続き、新しい借入先で契約手続き、法務局で抵当権の抹消・設定登記と、複数の手続きが並行します。オンラインで完結できる部分が多いほど、平日に休みを取る回数を減らせます。
⑥利用できる範囲が限られる
地銀はその名のとおり地域に根ざしているため、営業範囲が限られます。そのため、住まいの地域によっては利用できる銀行が限られてしまうデメリットがあります。地銀どうしの競争が働き、金利や付帯サービスで切磋琢磨している地域ならよいのですが、そうでない地域では選択肢が限定されがちです。
地銀からの借り換えでよくある疑問
前払いした保証料は、借り換えると戻ってくる?
外枠方式(一括前払い)で保証料を支払っている場合、繰上完済すると残りの期間に対応する保証料が「戻し保証料」として返還されるのが一般的です。ただし全額ではなく、返済が進むほど戻る額は小さくなり、事務手数料が差し引かれることもあります。内枠方式(金利上乗せ)の場合は前払いしていないため返還はありません。借り換えの損益分岐を計算するときは、この戻し保証料も忘れずに差し引いてください。金額は保証会社によって異なるので、現在の借入先に確認しましょう。
地元の地銀との取引や口座はどうなる?
住宅ローンを他行へ借り換えても、その地銀の預金口座や給与振込をやめる必要はありません。ただし住宅ローンの利用を条件に金利や手数料が優遇されている商品(カードローン、ATM手数料無料回数、定期預金の上乗せ金利など)がある場合、その優遇がなくなることがあります。借り換えで減る利息と、失う優遇の価値を並べて比べておくと判断しやすくなります。
借り換えずに、いまの地銀に金利を下げてもらえる?
金利の引き下げ交渉に応じるかどうかは金融機関の判断で、必ず応じてもらえるものではありません。それでも、他行の審査に通っていることを示して相談した結果、条件が見直されるケースはあります。まず他行の事前審査を受けて「借り換えたらいくらになるか」を確定させてから相談すると、話が具体的になります。交渉が成立すれば登記費用などの諸費用をかけずに済むため、選択肢として持っておく価値はあります。
健康状態に不安があるときは?
借り換えは新規の借り入れと同じ扱いになるため、原則として団信に入り直す必要があり、健康状態によっては加入できないことがあります。持病や入院歴がある場合は、引受基準緩和型(ワイド団信)を扱う銀行を含めて検討するか、団信加入が任意のフラット35を候補に入れる方法もあります。金利の低さだけで申し込み先を決めると、団信に加入できず借り換え自体が進まないこともあるため、健康面の不安がある人ほど早めに団信の条件から確認してください。
【まとめ】地銀の住宅ローンのデメリット対策は?
これから住宅ローンを新規で組む方も、借り換えを検討している方も、ぜひ金利の比較を行ってみましょう。とくに借り換えでは、地銀からネット銀行へ乗り換えることで金利差と諸費用の差が総返済額の削減につながることがあります。
手順はシンプルです。①返済予定表で「いま自分に適用されている金利」と残債・残期間を確認する→②借り換え候補の金利と事務手数料・登記費用を調べる→③戻し保証料も含めて損益分岐を計算する。この3ステップで、借り換えるべきかどうかはおおむね判断できます。
候補を選ぶときは、金利の低さに加えて諸費用の分かりやすさも見ておきたいところです。たとえばSBI新生銀行は、保証料0円・一般団信の上乗せ0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型に統一されているため、初期費用を見積もりやすいのが特徴です。2026年3月からは上乗せ0円の全疾病保障付団信も選べるようになっており、店舗相談とオンライン手続きの両方に対応している点も、はじめて借り換えをする人には心強いでしょう。
下記は、地銀とネット銀行の住宅ローン金利を変動金利に絞って比較したものです。
まずは比較を行い、条件のよいネット銀行の住宅ローンも、地銀とあわせて審査を申し込んでみてはいかがでしょうか。金利は変わりやすいため、最新の適用金利は各行公式で確認したうえで判断しましょう。
| 銀行名 | 変動金利 |
|---|---|
| ドコモの銀行(WEB申込コース) | 年1.750%~(通期引下げプラン・借り換え時) |
| 足利銀行 | 年0.775%~ |
| 常陽銀行 | 年0.700%~ |
| 横浜銀行 | 年0.300%~ |
| 群馬銀行 | 年0.775%~ |
| 池田泉州銀行 | 年0.470%~ |
| 十六銀行 | 年0.725%~ |
| 千葉銀行 | 年0.750%~ |
| 南都銀行 | 年0.625%~ |
| 京都銀行 | 年0.925%~ |
| 七十七銀行 | 年0.875%~ |
| 八十二銀行 | 年1.075%~ |
| 山口銀行 | 年0.675%~ |
| 東邦銀行 | 年1.100%~ |
| 西日本シティ銀行 | 年0.775%~ |
| 福岡銀行 | 年0.925%~ |
| 北陸銀行 | 年1.125%~ |
| 静岡銀行 | 年0.650%~ |
| 中国銀行 | 年0.450%~ |
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング