団信の疾病保障は入るべき?上乗せ金利で選ぶ基準【借り換え視点】
疾病保障付き団信に入るべきかどうかは、上乗せ金利がいくらかでほぼ決まります。上乗せ0円で付けられる保障(全疾病保障・がん50%保障など)は、断る理由がほとんどありません。一方で年0.2〜0.3%の上乗せは、残債2,000万円・残期間25年で試算すると総返済額が約56万〜85万円増える負担です。つまり「保障が手厚いほど得」ではなく、上乗せ分を払ってでも欲しい保障かどうかで選ぶことになります。借り換えは団信に加入し直す数少ない機会なので、金利差と同じ熱量で保障も比べてください。
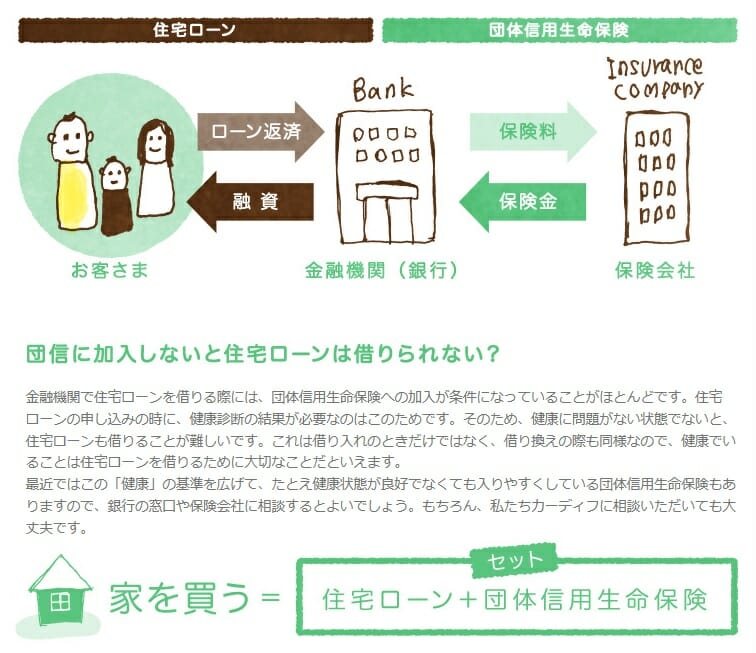
団体信用生命保険(団信)は、フラット35を除くほとんどの住宅ローンで加入が必須です。契約者が死亡したり高度障害状態になった場合に、保険会社が金融機関へ保険金を支払い、住宅ローン残高の返済に充てられます。返済後はローンがゼロになり、マイホームは家族の手元に残ります。団信がなければ、残高を一括で返すかマイホームを売るしかありません。
ただし一般団信の保障は死亡・高度障害までで、病気で働けなくなった状態は対象外です。そこを埋めるのが疾病保障です。まずは仕組みを図で確認しておきましょう。
auじぶん銀行の住宅ローンには「がん50%保障団信」に加えて、精神障がいを除くすべての病気やケガに備える全疾病保障を金利上乗せ無しでセットできるため、借り入れ後の安心感の高さが魅力の住宅ローンです。(50歳以下に限定した一般団信プランの用意もあります)
無料でがん50%保障団信+全疾病保障がセットできるので、無料の疾病保障サービスとしては最強とも言える状況で、auじぶん銀行の住宅ローンは引き続き人気を集めることは間違いなさそうです。
疾病保障と団信の違いとは?
団信は死亡・高度障害を保障するもの、疾病保障は特定の病気になったときや病気で働けない状態が続いたときに保障が受けられるものです。がんと診断された、急性心筋梗塞・脳卒中で所定の状態が続いた、といったケースが典型です。
疾病保障は団信に付帯する形で提供されるため、単体で申し込むことはできません。そして重要なのが、借入後に団信の種類は原則として変更できないという点です。ソニー銀行は「お借入後の団信種類の変更はできません」と商品詳細説明書に明記しており、他行もおおむね同様です。だからこそ、借り換えは保障を見直せる数少ないタイミングになります。
疾病保障の主な種類と上乗せ金利(2026年9月時点)
保障の名前はよく似ていますが、「どうなれば残高が減るのか」という支払条件と、上乗せ金利は銀行ごとに違います。2026年9月13日時点で各行の公式サイトを確認し、代表的なものを整理しました。
| 保障の種類 | どうなると残高が減る・ゼロになるか | 上乗せ金利 | 確認できた取扱例(2026年9月時点) |
|---|---|---|---|
| 全疾病保障(就業不能型) | 病気・ケガで所定の就業不能状態が続くと残高0円(精神障害など所定の免責事由は対象外) | なし(0円)の銀行がある | ドコモSMTBネット銀行(旧・住信SBIネット銀行)「スゴ団信」に基本付帯/SBI新生銀行「全疾病保障付団信」上乗せなし |
| がん50%保障 | 所定のがんと診断確定されると残高が半分 | なし(0円)の銀行がある | auじぶん銀行「がん50%保障団信」/ソニー銀行「がん団信50」 |
| がん100%保障 | 所定のがんと診断確定されると残高0円 | 年0.05〜0.10% | auじぶん銀行「がん100%保障団信」+0.05%/ソニー銀行「がん団信100」+0.1%/SBI新生銀行「ガン団信」+0.1% |
| 3大疾病保障 (がん・急性心筋梗塞・脳卒中) |
がんの診断確定、または急性心筋梗塞・脳卒中で60日以上所定の状態が続く(所定の手術を受けた場合を含む)と残高の50%または100% | 50%保障は0円の銀行あり/100%保障は年0.2〜0.4% | ドコモSMTBネット銀行「3大疾病50プラン」上乗せなし・「3大疾病100プラン」は40歳未満+0.2%/40歳以上+0.4%/ソニー銀行「3大疾病団信」+0.2% |
| 8疾病保障(+失業の補償) | がんと7つの特定疾病による就業不能などで残高0円。失業への補償が付くタイプもある | 年0.3% | イオン銀行「8疾病保障プラス付住宅ローン(8疾病団信プラス)」 |
| フラット35の機構団信(新3大疾病付) | がん・急性心筋梗塞・脳卒中のほか、所定の要介護状態でも保障 | 掲載金利+年0.24% (夫婦で入るデュエットは+年0.18%) |
SBIアルヒなど【フラット35】取扱金融機関 |
| ワイド団信(引受基準緩和型) | 持病や既往症があっても加入できる可能性がある(保障内容は一般団信と同等) | 年0.2〜0.3% | ソニー銀行+0.2%/auじぶん銀行+0.3%/ドコモSMTBネット銀行でも取扱あり |
出典(いずれも2026年9月13日確認):ドコモSMTBネット銀行「団体信用生命保険(スゴ団信)」/auじぶん銀行「団体信用生命保険」/ソニー銀行「団体信用生命保険(団信)」/SBI新生銀行「団体信用生命保険(団信)のご紹介」/イオン銀行「8疾病保障プラス付住宅ローン」/住宅金融支援機構【フラット35】金利情報
表を読むときの注意点を3つ挙げておきます。
- 加入できる年齢に上限がある。上乗せ0円の手厚い保障ほど年齢制限が厳しく、ソニー銀行の保障特約付き団信とauじぶん銀行の特約付き団信は加入時に満50歳未満、SBI新生銀行の全疾病保障付団信・ガン団信は20〜49歳が対象です。ドコモSMTBネット銀行も3大疾病50%保障の基本付帯は50歳以下が条件です。詳しくは疾病保障の年齢制限に関する解説で確認してください。
- 同じ「全疾病」でも支払条件が違う。就業不能状態が何か月続けば残高0円になるのか、自宅療養が対象になるのか、待機期間・免責期間はあるのか——ここが実際の受け取りやすさを左右します。
- 地方銀行・信用金庫には9大疾病・11大疾病といった独自の型がある。保障範囲も上乗せ幅も各行で異なるため、名前の疾病数だけで比べないでください。
なお、SBI新生銀行が扱っていた「安心保障付団信(介護保障)」は2026年2月28日申込分で新規受付を終了しており、現在選べるのは一般団信・全疾病保障付団信・ガン団信の3プランです。ARUHIは「SBIアルヒ」へ商号変更しています。数年前の記事に載っているプラン名がそのまま残っていることがあるので、比較するときは必ず現在のラインアップで確認しましょう。
上乗せ金利は総返済額でいくらになるか
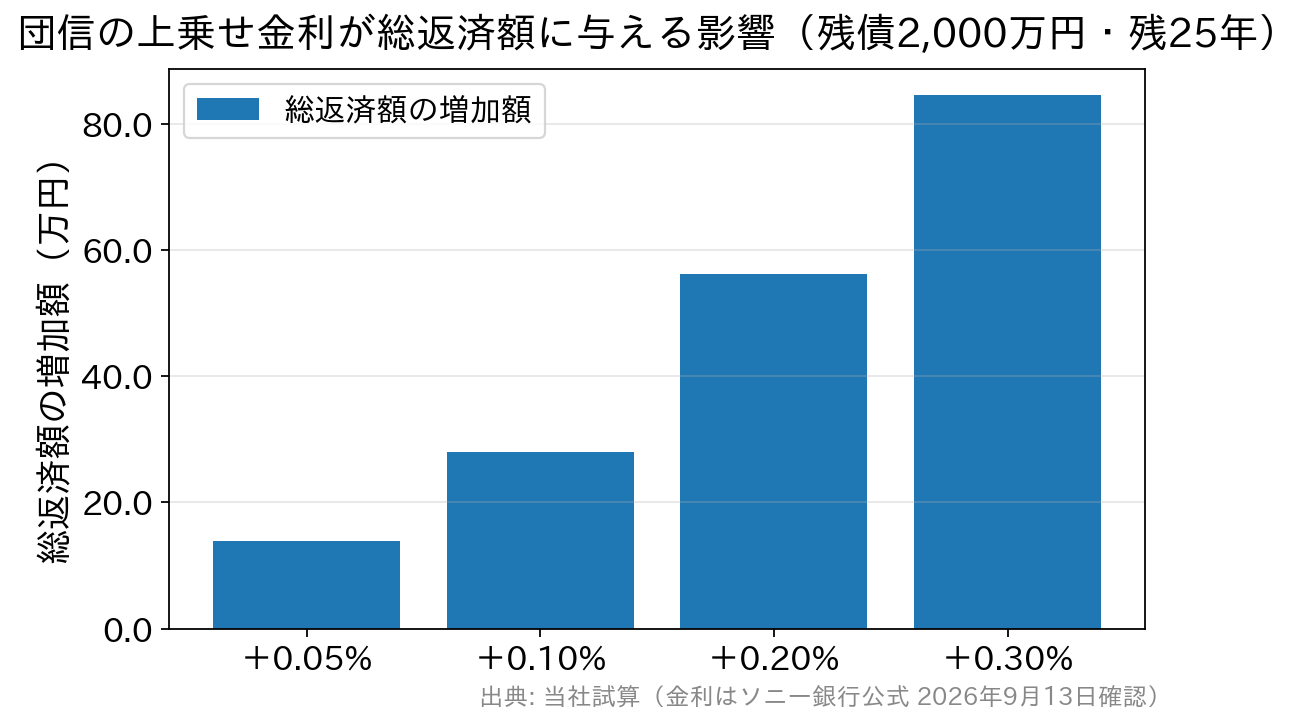
「年0.2%の上乗せ」と言われてもピンと来ないので、金額に直します。残債2,000万円・残期間25年・元利均等返済、基準となる金利を年1.347%(ソニー銀行の変動セレクト住宅ローンの2026年9月13日適用中の金利)として当社で試算した結果が次のとおりです。
| 上乗せ金利 | 毎月返済額 | 上乗せなしとの差(毎月) | 総返済額の増加額 |
|---|---|---|---|
| なし(年1.347%) | 78,558円 | — | — |
| +年0.05% | 79,023円 | +465円 | 約13.9万円 |
| +年0.10% | 79,490円 | +932円 | 約28.0万円 |
| +年0.20% | 80,430円 | +1,872円 | 約56.2万円 |
| +年0.30% | 81,376円 | +2,818円 | 約84.5万円 |
当社試算(元利均等・ボーナス返済なし・諸費用は含まず・完済まで金利が変わらない前提。円未満は四捨五入)。
月々にすれば数百円〜3千円弱ですが、25年で積み上がると数十万円になります。逆にいえば、この金額を民間の医療保険・がん保険で備えた場合の保険料と比べればいいということです。+0.2%なら25年で約56万円=月あたり約1,900円。同じ保障を医療保険で用意するとどうか、という見方をすると判断しやすくなります。
残期間が短いほど上乗せの総額は小さくなります(残債1,500万円・残期間15年なら+0.2%で約24万円)。残期間が長い人ほど、上乗せ金利の重みは大きいと覚えておいてください。
ネット銀行では疾病保障の無料付帯が標準になった
上の表で確認したとおり、ネット銀行では全疾病保障・がん50%保障・3大疾病50%保障が上乗せ0円で付くケースが珍しくありません。「費用対効果を考えると疾病保障は要るのか」という悩みは、上乗せ0円のプランを選べば成り立たなくなります。
借り換えを検討しているなら、まず「上乗せ0円で何が付くか」を各行で比べるのが出発点です。そのうえで足りない部分だけ有料の上乗せを検討すれば、無駄なく厚みを足せます。疾病保障の有無で銀行を横断的に比べたい場合は、住宅ローンの団信を徹底比較したページもあわせてご覧ください。
| 金融機関 | 保障内容 | |
|---|---|---|
| ソニー銀行 | ガンと診断されただけで住宅ローン残高が半分になる疾病保障が無料付帯。 | 詳しくはこちら |
 | 要介護3と認定されると住宅ローン残高がゼロに | 詳しくはこちら |
 | ガン保障や8疾病保障を取り扱い(有料) | 詳しくはこちら |
 WEB申込コース | 全疾病(すべての病気や怪我)の保障が無料付帯、50歳以下は3大疾病保障が無料 | 詳しくはこちら |
| 三菱UFJ銀行 | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) | |
| みずほ銀行 | 8疾病保障を取り扱い(有料) |
※1 満50歳までの方が加入可能
疾病保障が付くと医療保険や生命保険は見直せる?
住宅ローンを組むと団信と疾病保障が付くため、すでに加入している医療保険・生命保険を見直せる可能性があります。ただし団信と民間保険は役割が違う点に注意してください。SBI新生銀行も公式サイトで「医療保険やがん保険は治療費や入院費をカバーするための保険、団信は住宅ローンの返済が困難になった場合にローン残高を保障する保険」と説明しています。治療費そのものは団信では出ません。
そのうえで、住居費に相当する保障が団信でカバーされる分は、生命保険の死亡保障を減らせる余地があります。
| 種類 | 見直しの内容 |
| 一般団信 | 死亡時や高度障害の状態となった際に、住宅ローン残高がゼロとなるため、死亡保険の保障額を減額できる可能性。 |
| がん保障付き団信(50%・100%) | がんと診断された際に、住宅ローン残高がゼロもしくは半分となるため、がん保険の保障額を減額できる可能性。ただし治療費・入院費は別途必要。 |
| 3大〜11大疾病保障付き団信 | 所定の状態になった際に残高がゼロもしくは半分となる。ただし「60日以上継続」などの支払条件があり、確実に受け取れる前提で他の保険を削らない。 |
| 全疾病保障付き団信 | 就業不能状態が所定の期間続かないと残高保障は適用されないため、医療保険・就業不能保険の直接的な代替にはしにくい。 |
住宅ローンに付帯する疾病保障は、保障される金額(住宅ローン残高)が非常に大きいことが特徴です。この分だけ死亡保障を過剰に持つ必要は薄れます。ただし支払条件を満たさなければ1円も出ないため、条件を読んだうえで削る保険を決めてください。
疾病保障と借り換えでよくある質問
Q. 無料の疾病保障と、有料(金利上乗せ)の疾病保障はどちらを選ぶべきですか?
A. まず上乗せ0円で付く保障(全疾病保障・がん50%保障など)を確保し、足りない部分だけ有料の上乗せを検討するのが合理的です。上乗せは年0.05〜0.4%が目安で、残債2,000万円・残期間25年なら+0.2%で総返済額が約56万円増えます。
Q. 保障範囲が広い(8大・11大疾病など)ほどお得ですか?
A. いいえ。範囲の広さより支払条件が効きます。「就業不能が12か月継続」「60日以上所定の状態が継続」といった条件が厳しければ、対象の病気が多くても受け取りにくくなります。疾病数ではなく「どうなれば残高0円になるか」で比べてください。
Q. 借り換えを機に疾病保障を手厚くできますか?
A. できます。借り換えでは新しい住宅ローンの団信に加入し直すため、いまの保障が手薄でも乗り換えで厚くできます。ただし健康状態の告知・審査があり、加入年齢の上限(多くは50歳未満)もあるため、検討は早いほど選択肢が広くなります。
Q. 持病があって団信に入れそうにない場合はどうすればいいですか?
A. 引受基準を緩和したワイド団信(上乗せ年0.2〜0.3%)を用意している銀行があります。ワイド団信でも加入できない場合は、団信加入が任意のフラット35という選択肢が残ります(団信なしの場合は借入金利が下がります)。どちらも審査結果次第なので、複数の道筋を並行して検討してください。
Q. 借り換え後に団信のプランを変更できますか?
A. 原則できません。ソニー銀行は「お借入後の団信種類の変更はできません」と明記しており、他行もおおむね同様です。申込時の選択がそのまま完済まで続く前提で決めてください。
※本記事は2026年9月13日時点の各社公式情報にもとづく当編集部の整理です。保障内容・上乗せ金利・加入条件・取扱は改定されることがあるため、最新の内容は必ず各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング