住宅ローンの金利タイプ最新動向|変動75.0%・借り換えの選び方

住宅ローンの金利タイプ(変動型・固定金利期間選択型・全期間固定型)は、実際に借りた人がどれを選んでいるかを知ると判断しやすくなります。この記事では、住宅金融支援機構「住宅ローン利用者の実態調査」の最新版(2026年1月調査・2026年2月20日公表)をもとに、2026年時点で選ばれている金利タイプと、その数字がすでに返済中で借り換えを考えている人にとって何を意味するのかを整理します。
結論から書くと、長く「約8割」と言われてきた変動型の比率は下がりました。最新調査では変動型75.0%で、前回調査から4.0ポイント減少。固定金利期間選択型と全期間固定型がそろって増えています。金利が動き出したことで、借り手の選択そのものが変わり始めたと読める結果です。
最新データ|変動型は75.0%に低下、固定が両方とも増加
住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者調査(2026年1月調査)」は、2025年4月から9月までの間に実際に住宅ローンを利用して住宅を取得した1,237人が対象です。利用した金利タイプの内訳は次のとおりでした。
変動型:75.0%(2025年4月調査比 ▲4.0ポイント)
固定金利期間選択型:14.9%(同 +2.7ポイント)
全期間固定型:10.1%(同 +1.3ポイント)
※住宅金融支援機構「住宅ローン利用者の実態調査」【住宅ローン利用者調査(2026年1月調査)】
変動型が依然として多数派であることは変わりません。ただし、これまで公表されてきた「約8割」という水準からは明確に下がり、減った4.0ポイントぶんがそのまま固定側(期間選択型+全期間固定型で合計+4.0ポイント)へ移った形になっています。
なお、同じ「金利タイプのシェア」でも、調査によって数字は大きく変わります。一般社団法人 不動産流通経営協会(FRK)の「不動産流通業に関する消費者動向調査」(第30回・2025年度/2025年10月公表)では、利用した民間ローンの金利タイプは前年度に引き続き変動金利型が9割超と報告されています。これは調査対象が首都圏中心の不動産購入者で、しかも「民間ローンを使った人」に限られるため、フラット35の利用者を含む機構調査より変動型の比率が高く出るからです。数字を比べるときは、必ず「誰を対象にした調査か」をセットで見てください。
「これから借りる人」はもっと固定に寄っている
同じ2026年1月調査には、今後5年以内に住宅取得を計画している1,500人を対象にした「住宅ローン利用予定者調査」もあります。こちらで希望する金利タイプを聞くと、実際の利用実績とはまったく違う分布になります。
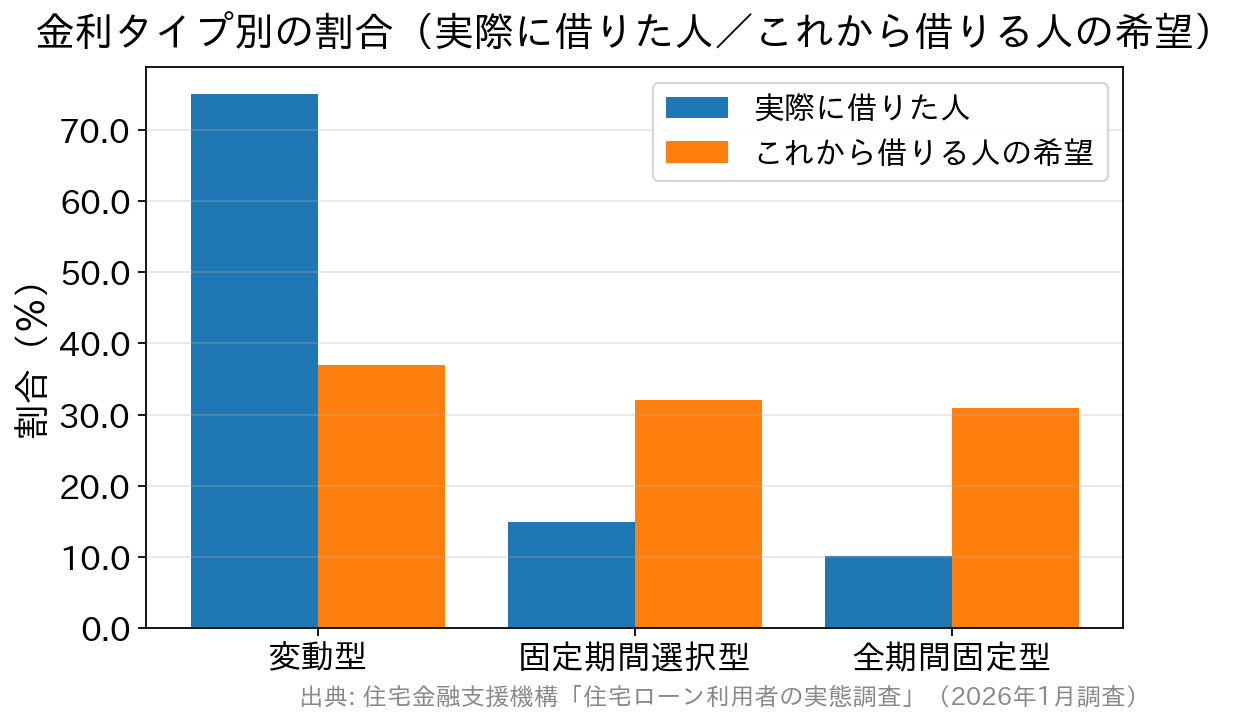
変動型:37.0%(2024年4月調査比 ▲3.1ポイント)
固定金利期間選択型:32.1%(同 ▲1.5ポイント)
全期間固定型:30.9%(同 +4.6ポイント)
※住宅金融支援機構「住宅ローン利用者の実態調査」【住宅ローン利用予定者調査(2026年1月調査)】
希望ベースでは3つの金利タイプがほぼ三等分で、変動型は37.0%にとどまります。とくに全期間固定型は2024年4月調査から4.6ポイント増えており、「これから借りる人ほど固定を意識している」という傾向がはっきり出ています。実際の利用実績(変動75.0%)とのギャップは、審査や優遇幅、目先の返済額といった現実的な条件に押されて、最後は変動を選ぶ人が多いことを示していると考えられます。
また、同調査では今後1年間の金利見通しについて、実際に借りた人の73.7%が「現状よりも上昇する」と回答(前回調査比+8.0ポイント)。一方で、金利上昇時に返済額がどれくらい増えるかという金利リスクの理解度については、「理解しているか少し不安・よく理解していない・全く理解していない」の合計が52.0%にのぼりました。上がると思っているのに、上がったらどうなるかは半数が把握できていない——ここが今いちばんのリスクです。
2026年9月時点の金利環境|変動と固定は別の値動きをしている
選択が動いている背景には、金利そのものの変化があります。日本銀行は2026年6月の金融政策決定会合で政策金利を年1.0%程度へ引き上げ、これが短期プライムレートを通じて変動金利の基準金利に波及しました。
2026年8月31日には、大手5行が9月に適用する住宅ローン金利を公表しています。報道によれば、変動型の最優遇金利を引き上げたのは三菱UFJ銀行(年1.195%)と三井住友銀行(年1.525%)の2行で、引き上げ幅はいずれも0.250%。残る3行は据え置きでした。一方、10年固定型は5行すべてが引き上げています。同じ8月31日には、長期金利の指標である新発10年物国債の利回りが一時2.950%と1996年9月以来約30年ぶりの水準まで上昇しました。
ここで押さえておきたいのが、変動金利は短期プライムレート(=政策金利)、固定金利とフラット35は長期金利という、別々の指標に連動しているという点です。10年固定が5行そろって上がったのは長期金利の上昇を反映したもので、変動が2行だけだったのは各行の判断が分かれたためです。「変動金利がいっせいに上がった」とひとくくりにはできません。
参考までに、全期間固定の代表であるフラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.290%でした(2026年8月資金受取分・住宅金融支援機構公式にて確認)。金利は毎月改定され、9月分は執筆時点で未反映です。最新の適用金利は機構および各金融機関の公式サイトでご確認ください。
借り換えでは金利タイプがどう動いているか
ここからは、すでに返済中の人にとって本題となるデータです。住宅金融支援機構の「住宅ローン(借換え)利用者調査(2025年4月調査)」は、2024年4月から2025年3月までに実際に借り換えをした591人を対象にしたもので、借り換え前後で金利タイプがどう変わったかがわかります。
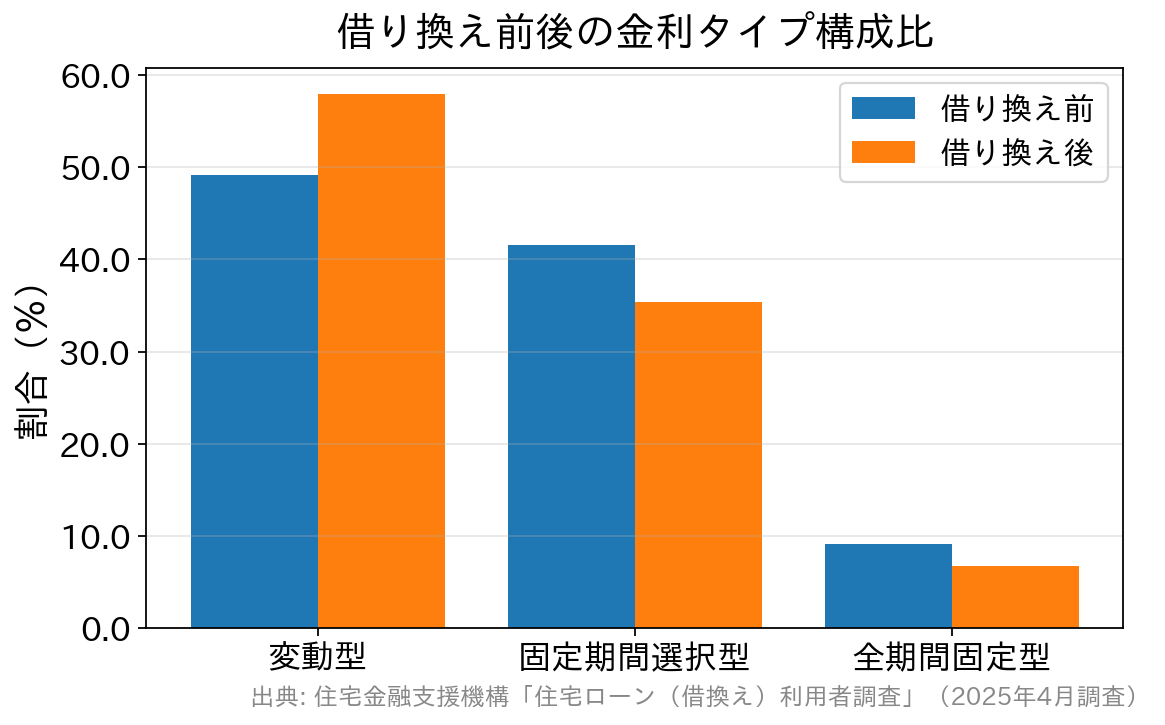
借り換え前は変動型49.2%・固定金利期間選択型41.6%・全期間固定型9.1%だったのに対し、借り換え後は変動型57.9%・固定金利期間選択型35.4%・全期間固定型6.8%。全体としては変動型の比率が8.7ポイント増えています。当初固定期間が終わって金利が上がるタイミングで、より低い変動金利へ移した人が多いと読めます。
興味深いのは、借り換えた理由が金利タイプごとにはっきり分かれることです。
| 借り換え後に選んだ金利タイプ | 最も多かった理由 | 前回調査(2024年4月)比 |
|---|---|---|
| 変動型 | 借換えにより金利が低くなるから(42.4%) | ▲8.6ポイント |
| 固定金利期間選択型 | 今後の金利上昇や毎月の返済額増加が不安になったから(33.5%) | +10.1ポイント |
| 全期間固定型 | 今後の金利上昇や毎月の返済額増加が不安になったから(32.5%) | +3.9ポイント |
※住宅金融支援機構「住宅ローン(借換え)利用者調査(2025年4月調査)」より作成
変動型を選んだ人の動機は「金利が下がるから」ですが、その比率は前回から8.6ポイント下がりました。逆に、固定側を選んだ人の「金利上昇が不安だから」は10.1ポイント/3.9ポイントと大きく伸びています。つまり借り換えの動機は、「利息を減らす」から「返済額を確定させる」へ比重が移りつつあるということです。
返済中の人が実際に感じている不安
もうひとつ、返済中の人だけを対象にした調査があります。住宅金融支援機構が2026年1月23日に公表した「住宅ローン利用者(2024年度以前借入者)調査」(2025年10月実施・回答5,000件)です。
- 借入当初と比べた返済の実質的な負担感:「大きくなった」14.8%+「やや大きくなった」23.0%=約4割
- 変動金利タイプの人が返済で不安に思っていること:物価の上昇57.0%/借入金利の上昇55.0%
- 変動金利タイプの人の金利変動リスクへの意識:「かなり不安を感じるようになった」13.8%+「少し不安を感じるようになった」39.7%=約5割
注目したいのは、金利タイプを問わず不安の最多が「物価の上昇」だったことです。返済額そのものより先に、家計全体の余力が削られている。借り換えの損得を考えるときは、金利差だけでなく「毎月いくら手元が楽になるか」も同時に見ておくと判断しやすくなります。
借り換えで金利タイプを変える前に確認する3つの数字
「固定に替えたほうがいいのか」を感覚で決めないために、次の3つを順に確認してください。
| 確認する数字 | どこで調べるか | 判断のポイント |
|---|---|---|
| ①今の適用金利・残債・残期間 | 返済予定表、銀行のアプリ・マイページ | ここが出発点。優遇後の適用金利であって店頭金利ではない点に注意 |
| ②借り換えで減る利息 | 各行や機構の返済シミュレーション | おおむね「金利差×残債×残期間」に比例。残債・残期間が大きいほど効果が出やすい |
| ③借り換えにかかる諸費用 | 借り換え先の商品概要説明書 | 融資事務手数料(借入額×2.20%〈税込〉の定率型が多い)、抵当権の抹消・設定にかかる登録免許税と司法書士報酬、印紙税など |
②が③を上回る幅が、借り換えの実質的な取り分(損益分岐)です。変動から固定へ移す場合は、目先の返済額はむしろ増えることが多いので、「利息が減るか」ではなく「返済額を確定させるために、いくらまでなら払えるか」という別の物差しで判断することになります。どちらの物差しを使っているのかを自分でも意識しておくと、迷いが減ります。
金利タイプ別に検討したい住宅ローン
変動金利でおすすめの住宅ローン……とにかく低金利にこだわる人は
・auじぶん銀行
固定金利期間選択型(10年固定)でおすすめの住宅ローン……11年目以降の金利もしっかり確認
・auじぶん銀行
・SBI新生銀行
長期固定金利でおすすめの住宅ローン……王道のフラット35に注目
・ドコモSMTBネット銀行(旧・住信SBIネット銀行)
SBI新生銀行は、一般団信の保険料が上乗せ0円で、2026年3月2日からは上乗せなしの全疾病保障付団信も選べるようになりました。融資事務手数料は借入金額×2.20%(税込)の定率型で計算がわかりやすく、一部繰上返済も1円から手数料0円で何度でも利用できます。店舗での相談とオンライン手続きの両方に対応しているため、借り換えで書類の不安がある人にも相談しやすい選択肢です。なお同行は原則として事前審査を行わず本審査のみで完結する形をとっているため、他行と併願する場合は申込の順番を先に考えておくとスムーズです。フラット35(長期固定)で比べるなら、対面の相談網を持つSBIアルヒと、ネット手続きに強いドコモSMTBネット銀行(旧・住信SBIネット銀行)が候補になります。金利・手数料・団信の条件は改定されることがあるため、申し込む前に必ず各金融機関の公式サイトでご確認ください。
よくある質問
Q. 「75.0%が変動」なら、自分も変動を選んでおけば無難ですか?
A. シェアは「多くの人が選んだ」という事実であって、その人たちの返済が安全だと保証するものではありません。同じ調査で、実際に借りた人の52.0%が「金利上昇時に返済額がどれくらい増えるかを十分に理解できていない」と答えています。まずは自分の残債・残期間で、金利が1%上がったら毎月いくら増えるかを試算してみてください。その金額を受け止められるかどうかが、変動を続けるかどうかの実質的な判断基準になります。
Q. 借り換え前は変動が49.2%なのに、借り換え後は57.9%。固定に移る人は少数派ですか?
A. 全体では変動型が増えていますが、これは当初固定期間が終わって金利が上がった人が、より低い変動へ移したケースを多く含むためと考えられます。一方で、固定側を選んだ人の理由は「今後の金利上昇や毎月の返済額増加が不安になったから」で、前回調査から10.1ポイント(固定金利期間選択型)増えています。多数派かどうかではなく、自分がどちらの動機で借り換えるのかを先に決めるほうが実務的です。
Q. 5年ルール・125%ルールがあるので、当面は返済額が上がらないから安心ですか?
A. 返済額の見直しが5年ごと、上がっても直前の1.25倍まで、という取り扱いは返済額を抑えているだけで、支払う利息そのものが減るわけではありません。金利が上がると返済額のうち利息の割合が増え、元金の減りが遅くなります。場合によっては未払利息が発生することもあります。また、このルールの有無や内容は金融機関によって異なるため、ご自身の契約内容を返済予定表や契約書で確認してください。
Q. 借り換えを検討するとき、最初に確認すべき書類はどれですか?
A. 返済予定表(償還予定表)です。ここに現在の適用金利・残債・残りの回数が載っており、この記事で挙げた3つの数字のうち①がそのまま読み取れます。銀行のアプリやマイページでも確認できることが多いので、シミュレーションを回す前にまず手元にそろえておくと話が早く進みます。
まとめ
2026年時点の最新調査では、実際に借りた人の金利タイプは変動型75.0%・固定金利期間選択型14.9%・全期間固定型10.1%で、変動型は前回から4.0ポイント減りました。これから借りる人の希望では変動型37.0%まで下がり、三タイプがほぼ拮抗しています。借り換えの現場でも、動機は「利息を減らす」から「返済額を確定させる」へ比重が移りつつあります。
とはいえ、多数派に合わせることは判断の代わりになりません。返済予定表で今の適用金利・残債・残期間を確認し、金利が上がったときの増加額を試算したうえで、借り換えの利息削減額と諸費用を並べて比べる。この順番を踏めば、変動を続けるにせよ固定へ移すにせよ、納得して選べるはずです。金利は毎月改定されるため、最新の適用金利と条件は必ず各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング