
2年・3年・5年固定の落とし穴|終了後の金利で総額が逆転
2年・3年・5年固定の落とし穴は、低い金利が当初の数年で終わり、残りの30年前後を「固定期間が終わったあとの金利」で返す点にあります。総返済額を左右するのは広告の金利ではなく、終了後の金利と優遇幅です。
返済中の人にとっては、固定期間の終了が借り換えを比べ直す節目になります。以下では落とし穴を数字で確かめ、借り換えで損得を判断する手順まで整理しました。
2026年10月時点の金利環境は短期プライムレートの引き上げ局面
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(日本銀行「金融政策決定会合の決定内容」)。
これを受けて三菱UFJ銀行とみずほ銀行は、変動金利の基準になる短期プライムレートを2026年11月2日から年2.625%へ0.25%引き上げると発表しています。三菱UFJ銀行は、住宅ローンの変動金利の基準金利を12月1日から見直すとしています。
短期固定の終了後は変動金利に移るケースが多いため、終了時期が2026年末以降の人ほど、この引き上げの影響を受けやすくなります。固定期間の終了月を、返済予定表で先に確かめてください。
選ぶ人の動きにも変化があります。住宅金融支援機構の2026年1月調査では、変動型が75.0%と4.0ポイント減り、固定期間選択型は14.9%と2.7ポイント増えました(住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」)。
短期固定金利の「しくみ」を理解する
メガバンクや大手信託銀行は、2年固定や3年固定など短い固定期間の金利を低く打ち出すことがあります。低い金利が適用されるのは当初の固定期間だけで、その後は別の金利に切り替わるのが基本です。
| 期間 | 適用される金利 | 見落としやすいポイント |
|---|---|---|
| 当初の固定期間(例:2〜5年) | 大きな優遇で低めの金利 | 広告で目立つのはここ。期間限定です |
| 固定期間終了後 | その時点の店頭金利−優遇幅(変動など) | 当初より優遇幅が縮小し、返済額が上がりやすい |
※具体的な金利・優遇幅は、銀行と申込時期によって異なります。
ネット銀行の変動金利より当初2〜3年の金利が低く見えることもあります。この場合でも、総返済額への影響が大きいのは35年のうち数年の金利ではなく、残り30年前後に適用される金利です。
2年後や3年後に毎月の返済額が上がる前提では、教育費などの支出と重なる時期の家計も読みにくくなります。短い固定期間を選ぶ前に、次の4つの落とし穴を数字で確かめてください。
落とし穴① 低金利は「最初の数年だけ」で、総返済額は逆転しうる
低い金利が適用されるのは当初の2年・3年・5年だけです。固定期間が終わると、残りの長い期間は終了後の金利で返済を続けます。当初期間の金利だけで「オトク」と判断するのは危険です。
仮定のケースで比べます。借入3,000万円・35年・元利均等返済で、当初3年固定を年1.000%、4年目以降を年2.000%または年2.500%と置いた試算です(ボーナス返済なし・当サイト試算)。
| 金利のパターン(仮定) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 当初3年 年1.000% | 84,686円 | ― |
| 4年目以降 年2.000%に上昇 | 98,145円(+13,459円) | 約4,074万円 |
| 4年目以降 年2.500%に上昇 | 105,321円(+20,635円) | 約4,349万円 |
| (比較)35年間 年1.500%で一定 | 91,855円 | 約3,858万円 |
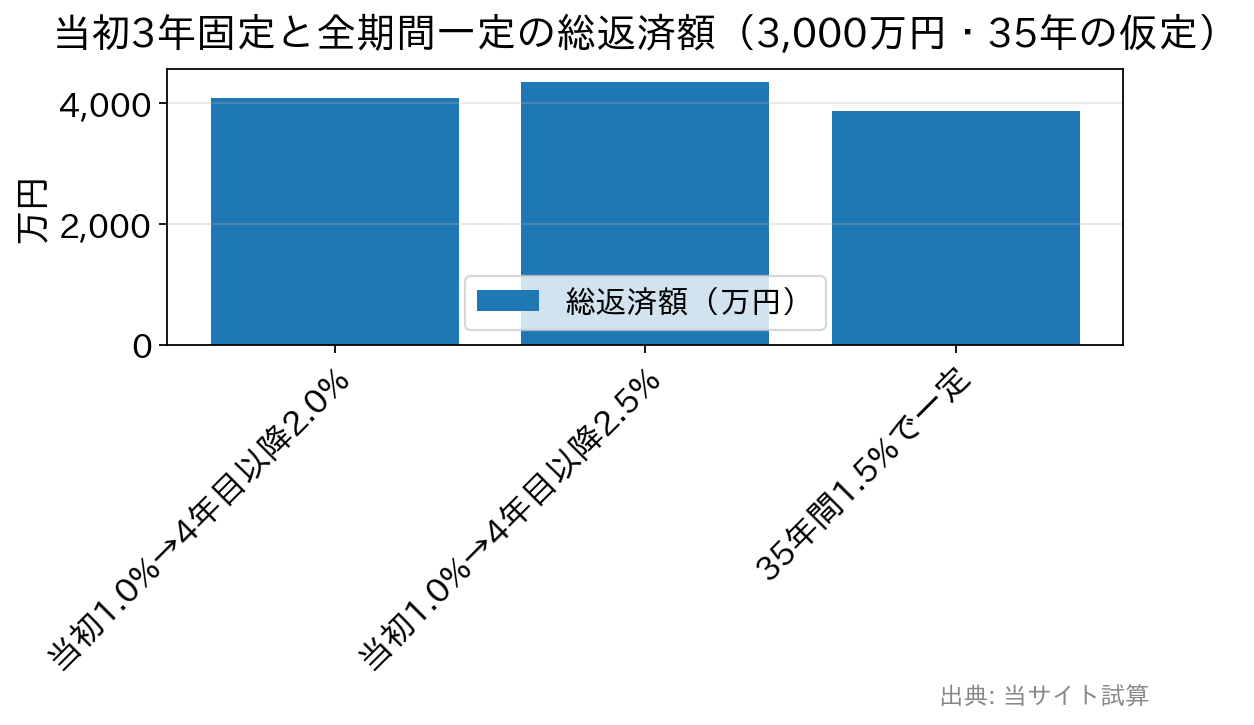
当初の金利が0.5%低くても、終了後が2.000%なら総返済額は約216万円多くなります。したがって比べるべきは当初金利の差ではなく、終了後に何%になったら逆転するかという分岐点です。
落とし穴② 審査によって適用金利に「幅」がある
固定期間選択型は、審査結果によって適用金利に幅があるのが一般的です。最も低い金利が適用されるのは、審査で最も良い判定を得た一部の人だけです。
広告の下限金利で試算していても、実際の適用金利が0.1%高ければ、上の3,000万円の例で当初の返済額は月1,000円以上変わります。申込の前に、自分の属性で出る金利の幅を確かめてください。
落とし穴③ 保証料の払い方で金利が年0.2%上乗せされる
メガバンクや信託銀行の保証料型ローンでは、保証料を一括前払いせず金利に含めて払う「金利上乗せ型(内枠方式)」を選ぶと、金利が年0.2%程度上乗せされます。
この場合、審査結果の上乗せと重なると、広告の下限金利より0.3%以上高くなることもあります。表面の金利ではなく、保証料・事務手数料を含めた実質の負担で比べてください。
落とし穴④ 「金利だけ」では見えない保障の差
金利だけで比べると、団信の差が抜け落ちます。ネット銀行を中心に、がん50%保障や全疾病保障を上乗せ金利なしで付けられる商品があり、対象年齢や保障の範囲は銀行ごとに異なります。
同じ年1%台の金利でも、疾病保障の有無で価値は変わります。この場合は「金利+諸費用+保障」の3点をそろえた条件で比べると、借り換え先の候補を絞りやすくなります。
【借り換え】固定期間の終了前は「借り換え」を比べ直すタイミング
短期固定で借りた人が見落としがちなのは、固定期間の終了は、返済額が上がる前に借り換えを比べ直す節目だという点です。次の手順で損得を確かめてください。
- 終了後の金利を試算する(店頭金利−優遇幅を確認し、毎月返済額の増え方を把握する)
- 借換後の金利と比べる(他行の変動・固定やフラット35へ借り換えた場合と比較する)
- 諸費用との損益分岐を見る(事務手数料・登記費用などを、金利差で減る利息が上回るかを確かめる)
借り換えのメリットは、「終了後の金利−借換後の金利」の差から生まれます。残債が大きく、残期間が長く、金利差が大きいほど有利です。
たとえば残債2,800万円で終了後の金利が借換先より0.3%高いと、残32年なら総返済額の差は概算で150万円を超えます。融資事務手数料2.2%なら約62万円かかるため、この場合は登記費用を足しても差が残る計算です。
固定期間中に全額繰上返済すると、変動期間中と手数料が違う銀行もあります。今のローンの繰上返済手数料を契約書で確かめ、終了月の数か月前から審査を始めると、終了直後の金利で返す期間を作らずに済みます。
固定期間が終わったあとの金利の決まり方は、10年固定の11年目の金利と借り換え判断でも具体例で解説しています。固定期間を選べるローンの注意点は、楽天銀行の金利選択型の落とし穴も参考になります。
短期固定金利に関するよくある質問
Q. 3年固定と変動金利は、どちらが総返済額を抑えられますか?
A. 4年目以降の金利しだいで決まります。当初3年の金利差より、終了後に変動へ移ったときの金利が総額に効くため、終了後の金利を複数のパターンで試算して比べてください。
Q. 固定期間が終わったら、何もしなくても返済は続きますか?
A. 返済自体は続きますが、終了後の金利は銀行の定めに沿って切り替わります。次に選べる金利タイプと優遇幅を、終了の数か月前に届く案内や契約書で確かめてください。
Q. 固定期間の途中で他行へ借り換えられますか?
A. 借り換えはできますが、固定期間中は全額繰上返済の手数料が高めの銀行があります。手数料と金利差で減る利息を比べ、終了月まで待つほうが得かも計算してください。
まとめ
2年・3年・5年固定は、当初の返済額を抑えられる一方で、終了後の金利しだいで総返済額が逆転する商品です。比べるべきは、終了後に何%になったら損になるかという分岐点です。
短期プライムレートが2026年11月に引き上げられる局面では、固定期間の終了月が借り換えの判断時期と重なります。終了の数か月前に、今の銀行の終了後金利と他行の金利を同じ残期間で試算してください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング