外国籍・非居住者の住宅ローン借り換え|東京スター銀行の3商品と条件

「日本の永住権がなくても、住宅ローンを借りられるのか」「台湾や香港に住んだまま、日本の物件を担保にお金を借りられるのか」——外国籍・非居住者の方からよく寄せられる疑問です。東京スター銀行は台湾の大手銀行 CTBC Bank(中國信託商業銀行)を親会社に持ち、この分野で複数の商品をそろえています。2026年8月時点で、外国籍・非居住者の方に関係する住宅系ローンは3つあり、そのうち「他行からの借り換え」に使えるのはスター住宅ローンとスターワン住宅ローンです。本記事では、借り換えの可否・申込条件・金利・諸費用を軸に整理し、あわせて2017年の提供開始時の経緯も記録として残します。
現在(2026年8月時点)の取り扱い状況
外国籍・非居住者の方に関係する主なローンは次のとおりです。いずれも審査があり、金利・手数料・利用条件の詳細は公式サイトでご確認ください。
| 商品 | 主な対象 | 用途・特徴 | 他行からの借り換え |
|---|---|---|---|
| スター住宅ローン(永住権のない外国籍の方向け) | 日本に居住する、永住権のない外国籍の方 | マイホームの購入・建築資金。返済口座を給与振込口座に指定すると全期間 年1.10%引き下げ | 使える(東京スター銀行のローンからの借り換えは対象外) |
| 預金連動型スターワン住宅ローン | 主に日本居住者(一般向け) | 一時販売を停止していたが、2025年1月6日にリニューアルのうえ販売を再開。預金連動対象預金の残高と同額のローン残高には基本金利がかからず、団信に加入しない場合は借入金利が年0%になることもある | 使える(原則、現在借入中の住宅ローンの残期間の範囲内) |
| 「東京招福星」スター不動産投資ローン(日本非居住者向け) | 台湾・香港に居住する日本非居住者の方(2025年4月1日から香港居住者も対象に追加) | 日本国内の投資用不動産や、セカンドハウス・ご家族が住むための住宅の購入資金。2017年に始まった台湾居住者向け商品の実質的な後継 | —(居住用住宅ローンの借り換えとは別の商品) |
つまり、2017年に台湾居住者向けに始めた「(永住権未取得者向け)スターワン住宅ローン」は、その後日本非居住者向けの不動産投資用ローン「東京招福星」(スター不動産投資ローン<日本非居住者向け>)へと引き継がれ、2025年4月からは台湾居住者に加えて香港居住者も利用できるよう対象が拡大されています。一方、日本に住む永住権のない外国籍の方には「スター住宅ローン(永住権のない外国籍の方向け)」が用意されています。
借り換えに使えるのはどれか
日本に住んでいて永住権がない方 ── スター住宅ローン
返済中の住宅ローンを他行から移したい場合、まず候補になるのがスター住宅ローンです。資金使途に「現在お借り入れ中の住宅ローン(東京スター銀行のローンを除く)の返済資金」が明記されており、借り換え目的で申し込めます。主な条件は次のとおりです(2026年8月時点・公式サイトにて確認)。
- – 外国籍で永住許可を受けていない、日本にお住まいの方(日本語の読み書きが理解できること)
- – 25歳以上65歳以下で、完済時の年齢が75歳以下
- – 正社員として1年以上、または会社役員・自営業として3期以上の安定収入を公的書類で証明できる方
- – 税込年収400万円以上
- – 対象地域は主要都市圏(地域内でも物件によっては取り扱い不可の場合あり)
- – 契約手続きの際に店舗へ来店できる方
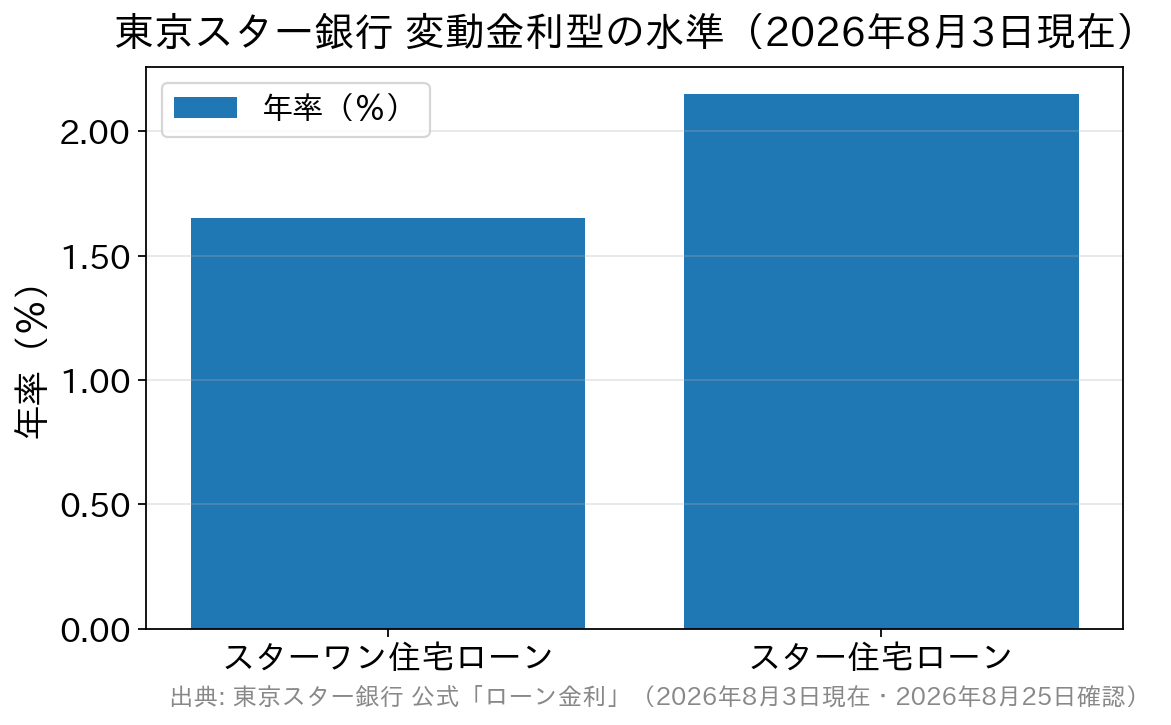
金利は変動金利型と固定金利型(3年・5年・10年)から選べます。2026年8月3日現在の変動金利型は年2.150%〜3.250%(スターワン住宅ローン基準金利 年3.250%をもとに審査で決定)で、原則として返済口座を給与振込口座に指定すると全期間 年1.10%引き下げられます。団信はガン保障特約付きプラン・ワイド団信を選ぶと金利に年0.30%上乗せとなります。融資金額は500万円以上1億円以内、期間は1年以上35年以内です。保証料は不要、一部・全額の繰上返済手数料も0円で、借り換え後に繰り上げ返済で期間を詰めていきたい方には扱いやすい設計です。
手続きは、来店不要の仮審査から始められます。書類提出後の審査回答は原則2週間前後が目安とされているため、他行と比較しながら進める場合はこの期間を逆算してスケジュールを組むと安全です。
預金が厚い方 ── 預金連動型スターワン住宅ローン
手元資金に余裕がある方は、預金連動型のスターワン住宅ローンも借り換えの選択肢になります。「預金連動型住宅ローン」は、預金連動の対象となる預金残高と同額のローン残高には基本金利がかからない仕組みで、対象預金の残高が借入額を上回り、かつ団信に加入しない場合は借入金利が年0%になります(事務手数料などは別途必要)。
2026年8月3日現在の基本金利は変動金利型 年1.650%(基準金利 年3.250%から年1.60%引き下げ)、固定金利型は3年 年2.650%・5年 年3.000%・10年 年3.600%です。団信は任意加入で、加入する場合は基本金利とは別に特約金利(ワイド団信 年0.204%/連生団信 年0.408%/がん団信 年0.504%)がかかります。加入しない場合は特約金利がかからない代わりに、法定相続人1名(完済時84歳以下)を連帯保証人に立てる必要があります。
ただしハードルは高めです。税込年収1,000万円以上(収入合算する場合は各人500万円以上かつ合算1,000万円以上)、勤続1年以上(会社役員・自営業は2年以上の安定収入)が条件で、融資金額も3,000万円以上3億円以内。さらに借り換えの場合、期間は原則として現在借入中の住宅ローンの残期間の範囲内となるため、「期間を延ばして毎月の返済額を下げる」使い方はできません。
海外に住んだままの方 ── 東京招福星は「住宅ローンの借り換え」ではない
台湾・香港にお住まいの日本非居住者の方が使える「東京招福星」は、日本国内の投資用不動産やセカンドハウス・ご家族が住む住宅の購入資金が対象で、いわゆる居住用住宅ローンの借り換え商品ではありません。申込条件(年齢・年収・純資産など)は居住地ごとに定められているため、検討する際は公式の商品ページと専用窓口で最新の条件を確認してください。
「借り換えて得か」は諸費用と金利差で決まる
借り換えの判断は、①今より金利がどれだけ下がるか ②借り換えにかかる諸費用 ③残りの返済期間の3点でほぼ決まります。金利差で浮く利息が諸費用を上回って初めて「得」になるため、まず費用の全体像を押さえましょう。
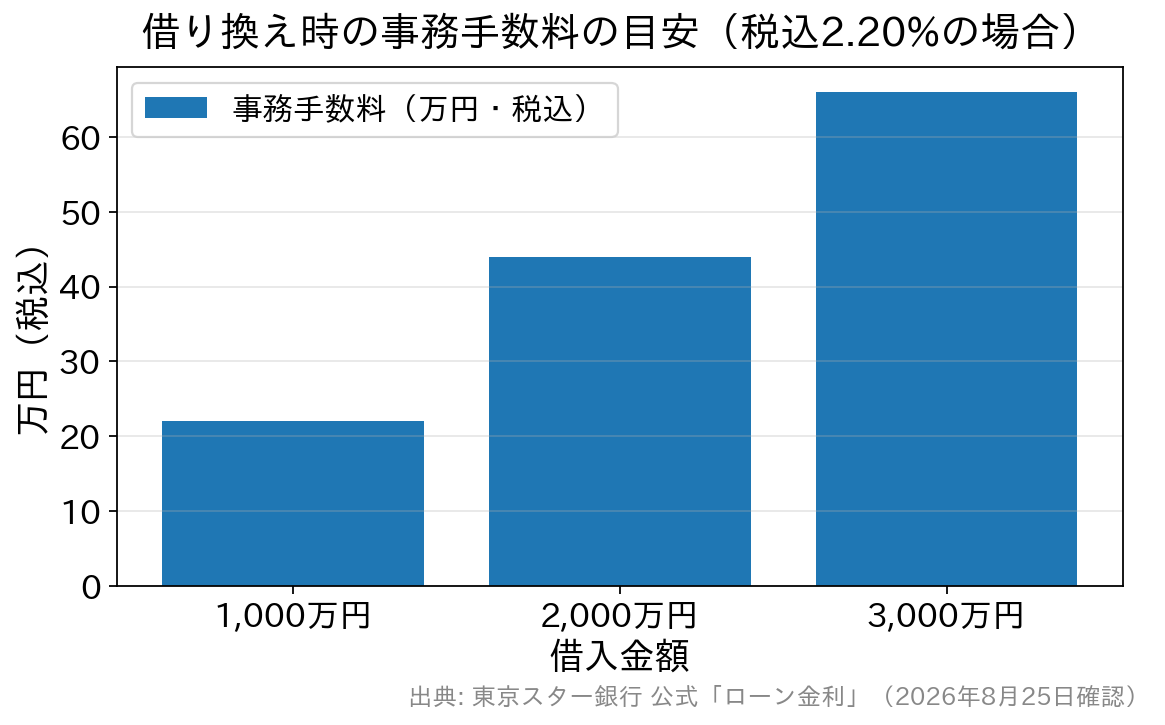
スター住宅ローンの場合、融資実行日に借入金額に対して2.20%〜3.30%(税込)の事務手数料がかかります(料率は審査により決定)。このほかに抵当権の登記費用や印紙税などの実費が必要です。保証料はかからないため、保証料を上乗せするタイプの住宅ローンからの借り換えでは費用の構成そのものが変わる点に注意してください。
注意したいのは残りの返済期間が短いケースです。金利差が同じでも、残期間が短いほど浮く利息の総額は小さくなり、諸費用を回収しきれないことがあります。とくにスターワン住宅ローンで借り換える場合は前述のとおり残期間の範囲内が原則なので、「期間を延ばして負担を平準化する」という調整余地がありません。東京スター銀行の公式サイトには借り換えシミュレーションが用意されているので、現在の残高・残期間・金利を入れて、諸費用を含めた損益分岐を必ず自分の数字で確認してください。
永住許可を取得したら、借り換えの前にやること
見落とされがちですが、東京スター銀行は借入期間中に永住許可を受けて銀行に連絡した場合、所定の審査のうえで借入金利を優遇できる場合があるとしています。つまり、永住許可が下りたらまず現在の借入先に金利見直しの可否を確認するのが先で、借り換えの検討はその次です。手数料をかけずに条件が改善するなら、それに越したことはありません。
そのうえで、永住許可を取得すると申し込める金融機関そのものが広がります。永住権のない方向けの商品は取扱行が限られますが、永住許可後は選択肢が増えるため、複数行を比較する価値が出てきます。
たとえばSBI新生銀行は、借り換えの変動金利(半年型)が年1.080%、当初固定金利(10年)が年3.050%(いずれも2026年8月にご契約の場合の当初借入金利)。保証料は0円、一部繰上返済手数料も0円で、事務手数料は借入金額×2.20%(税込)の定率型と費用の内訳が分かりやすく、団信も一般団信のほか全疾病保障付団信を上乗せ金利なしで選べます(ガン団信は年0.10%上乗せ)。店舗相談とオンライン手続きの両方に対応している点も、書類のやり取りに不安がある方には心強い選択肢です。ただし外国籍の方の申込条件は金融機関ごとに異なるため、比較の際は必ず各行の公式サイトで確認してください。
2017年の提供開始時の経緯(記録)
東京スター銀行は2017年9月14日から預金連動型住宅ローン「スターワン住宅ローン」を拡充し、日本の永住権を保有していない台湾人が利用できる「(永住権未取得者向け)スターワン住宅ローン」の提供を開始しました。商品名やプレスリリースは「永住権未取得者向け」となっていましたが、当時の利用条件は以下のとおりで、実質的に台湾人向けの商品でした。
【当時の利用条件】以下のすべての条件を満たす方
- – 中華民国(台湾)旅券をお持ちの方。
- – 台湾に居住している方。
- – 適用のある税法上、台湾の居住者であり、他の国・地域における居住者に該当しない方で、収入に関する公的証明書が提出できる方。
東京スター銀行は、台湾の大手銀行である中國信託商業銀行(CTBC Bank)が株式の大半を保有して以来、台湾との協業を進めてきました。預金残高と同額の住宅ローン残高について金利が実質0%になる預金連動型は、預金の流動性を確保しながら住宅を購入したい層に向く商品で、親会社のネットワークを生かしたクロスボーダー(国境をまたぐ)ビジネスの一環として位置づけられています。東京スター銀行は中国語を話せるスタッフを擁し、外国籍・非居住者向けのサービス拡充に引き続き注力しています。
よくある質問
Q. 永住権がなくても、住宅ローンの借り換えはできますか。
A. できる場合があります。東京スター銀行のスター住宅ローンは、永住許可を受けていない外国籍の方を対象とし、資金使途に他行の住宅ローンの借り換えを含んでいます。ただし日本にお住まいであること、正社員として勤続1年以上(会社役員・自営業は3期以上)、税込年収400万円以上などの条件があり、対象地域も主要都市圏に限られます。
Q. 台湾や香港に住んだまま、日本にある自宅の住宅ローンを借り換えられますか。
A. 東京スター銀行の非居住者向け商品「東京招福星」は、投資用不動産やセカンドハウス・ご家族の住まいの購入資金が対象で、居住用住宅ローンの借り換え商品ではありません。非居住者の借り換えは取り扱いが限られるため、まずは現在の借入先と、対象商品の有無を各金融機関に個別に確認してください。
Q. 借り換えのときに保証人は必要ですか。
A. スター住宅ローンは保証会社を利用しないため保証料はかかりませんが、配偶者がいる場合は配偶者を連帯債務者または連帯保証人とする必要があります。収入合算する場合や共有物件を担保にする場合も、その方が連帯保証人・連帯債務者になります。スターワン住宅ローンで団信に加入しない選択をした場合は、法定相続人1名(完済時84歳以下)を連帯保証人に立てる必要があります。
Q. 借り換えたあとに永住許可を取得したら、金利は下がりますか。
A. 東京スター銀行は、借入期間中に永住許可を受けて銀行に連絡した場合、所定の審査のうえ借入金利を優遇できる場合があるとしています。自動で下がるものではないため、許可が下りたら自分から銀行へ連絡することが必要です。
※金利・手数料・利用条件・対象地域は改定されることがあります。本記事は2026年8月時点で公式サイトを確認した内容です。最新の取り扱い内容は東京スター銀行および各金融機関の公式サイトで必ずご確認ください。
 住宅ローン関連新着情報

 人気の特集記事ランキング