元利均等返済と元金均等返済の違い|総返済額の差を金利別に試算
同じ借入額・金利・期間なら、総返済額が少ないのは元金均等返済で、毎月の返済額が一定で当初の負担が軽いのは元利均等返済です。3,000万円を年1.0%・30年で借りた場合、総返済額の差は約22万円で、年2.0%になると約89万円まで広がります。
差が金利水準で変わるため、利上げ局面では選び方の前提も変わります。借り換えで返済方式を選び直すときの損得まで、試算で比べました。
言葉を分けると違いが見える
元利均等返済は、言い換えると「元金・利子均等返済」です。4つの言葉の意味を押さえると、2つの方式の違いがはっきりします。
元金とは
もとのお金のことで、ここでは借り入れた住宅ローンの金額を指します。
利子(利息)とは
金利によって発生するお金で、住宅ローンでは毎月の残高に金利をかけて計算され、元金に上乗せして支払います。
均等とは
平等で差がないことで、ここでは毎月の金額を一定にするという意味で使われます。
返済とは
借りたお金を返すことで、ここでは住宅ローンの毎月の返済を指します。
元利均等返済とは|元金と利子の合計を毎月一定にする方法
元利均等返済は、元金と利子を足した毎月の返済額が一定になるように返す方法です。返済額は同じでも内訳は毎月変わり、当初は利子の割合が大きく、返済が進むほど元金の割合が増えます。
3,000万円・年1.0%・30年なら、毎月の返済額は約96,492円で、完済まで変わりません(金利が一定の場合)。家計の予定を立てやすいため、多くの人がこちらを選んでいます。
元金均等返済とは|元金を毎月一定にして利子を上乗せする方法
元金均等返済は、毎月返す元金を一定にし、そこに利子を足して支払う方法です。3,000万円・30年なら、毎月の元金は約83,333円で固定されます。
借りた直後は残高が最も多いため利子も最も多く、返済額は借入直後が最も大きく、残高が減るにつれて少しずつ下がっていきます。
2つの返済方法の特徴と向いている人
| 比較の観点 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の返済額 | 返済期間を通して一定(金利が一定の場合) | 借入直後が最も多く、徐々に減っていく |
| 総返済額(同条件のとき) | 元金均等より多い | 元利均等より少ない |
| 返済開始当初の負担 | 軽い(返済計画を立てやすい) | 重い(残高が多いぶん利息も多い) |
| 元金の減り方 | 当初は遅い | 毎月一定で早い |
| 取扱い | ほぼすべての金融機関で選べる | 扱っていない金融機関もある |
| 向いている人 | 当初の返済額を抑えたい人・毎月を一定にしたい人 | 当初から返済余力があり、総返済額を抑えたい人 |
元金均等返済は初回の返済額が大きいため、審査ではより高い収入が求められる場合があります。住宅金融支援機構も【フラット35】の返済方法の解説で、この点を注意事項に挙げています。
取扱いも金融機関で分かれ、ソニー銀行とPayPay銀行は商品説明書・商品要項で毎月の返済を元利均等返済としています(2026年10月時点)。元金均等返済を使いたい人は、申込前に返済方法の欄を見てください。
住宅ローンを借りる30代・40代は、引っ越しや家具の買い替えで出費が重なりがちです。このため、初回の返済が約1万2,000円多い元金均等返済は選ばれにくい傾向があります。
元利均等返済と元金均等返済の返済額の違い(試算)
借入金額3,000万円・返済期間30年・ボーナス返済なし・金利は全期間一定と仮定し、元利均等と元金均等の毎月返済額と総返済額を計算しました。金利は年1.0%と年2.0%の2通りです。
| 返済時期 | 元利均等(年1.0%) | 元金均等(年1.0%) | 元利均等(年2.0%) | 元金均等(年2.0%) |
|---|---|---|---|---|
| 初回の返済額 | 96,492円 | 108,333円 | 110,886円 | 133,333円 |
| 11年目初月の返済額 | 96,492円 | 100,000円 | 110,886円 | 116,667円 |
| 21年目初月の返済額 | 96,492円 | 91,667円 | 110,886円 | 100,000円 |
| 総返済額の合計 | 約3,474万円 | 約3,451万円 | 約3,992万円 | 約3,903万円 |
| 総返済額の差 | 約22万円 | 約89万円 | ||
※当サイトで元利均等・元金均等の計算式により試算(円未満四捨五入)。金融機関のシミュレーションとは端数処理で数円ずれることがあります。
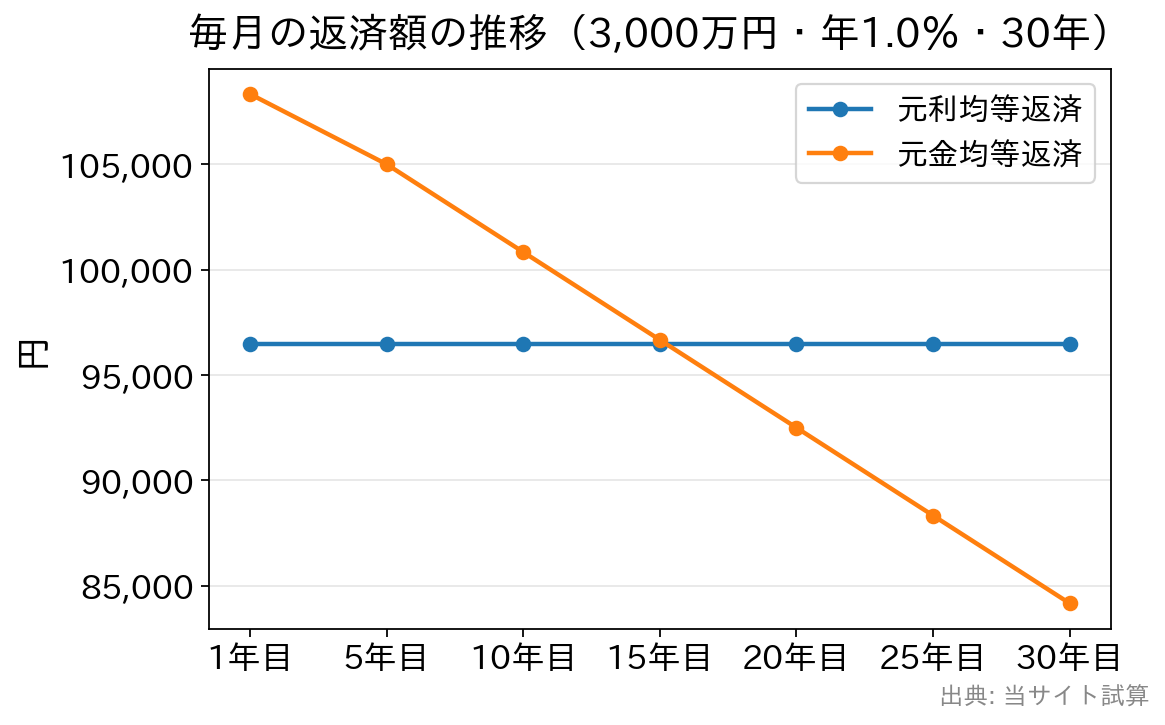
年1.0%では、元金均等の返済額は初回の108,333円から30年目には84,167円まで下がります。元利均等の96,492円を下回るのは、15年目(172回目)からです。
金利が年2.0%になると、初回の返済額の差は約2万2,000円に広がり、総返済額の差は約89万円になります。したがって、金利が高い時期ほど元金均等返済で減らせる利息は大きくなります。
元利均等返済+毎月1万円の繰上返済なら元金均等より少なくなる
元金均等の初回返済額は、元利均等より約1万2,000円多い水準です。そこで、元利均等を選び、毎月1万円を期間短縮型で繰上返済した場合を計算しました。毎月の支払いは約106,492円で、元金均等の初回とほぼ同じ負担です。
| 試算の条件(3,000万円・30年) | 総返済額(年1.0%) | 総返済額(年2.0%) |
|---|---|---|
| 元利均等返済のみ | 約3,474万円 | 約3,992万円 |
| 元金均等返済のみ | 約3,451万円 | 約3,903万円 |
| 元利均等返済+毎月1万円の繰上返済(期間短縮型) | 約3,421万円(完済まで約26年10か月) | 約3,875万円(完済まで約26年9か月) |
※当サイト試算。繰上返済の手数料は0円、毎月の約定返済と同時に1万円を元金に充てると仮定。
元利均等に毎月1万円の繰上返済を組み合わせると、どちらの金利でも元金均等より総返済額が少なくなりました。苦しい月は繰上返済を止められるため家計の自由度も残りますが、前提として一部繰上返済の手数料が無料で、少額から受け付ける銀行を選ぶ必要があります。
期間短縮型と返済額軽減型のどちらを選ぶかで、減る利息は変わります。使い分けは繰上返済の期間短縮型と返済額軽減型の違いで詳しく比べています。
変動金利の利上げ局面では元金均等返済に注意
変動金利の元利均等返済には、多くの銀行で5年ルール(返済額を5年間変えない)と125%ルール(見直し後の返済額は従前の125%まで)があります。元金均等返済はこれらの対象外で、三菱UFJ銀行も案内で明記しています。
この場合、金利の上昇は次の見直しから返済額にそのまま反映され、例えば3,000万円・30年の元金均等で、6年目に金利が年1.0%から1.5%へ上がると、毎月の返済額は約104,167円から約114,583円になります。
元利均等返済でも、ルールがあるのは返済額だけで、利息は金利どおりに増えます。PayPay銀行のように5年ルール・125%ルールを採用していない銀行もあるため、変動金利で借りる人は返済方式とあわせて商品説明書の該当欄を見てください。
借り換えでは返済方式を選び直せる
借り換えは新しい住宅ローンの契約なので、借り換え先で元利均等と元金均等を選び直します。ただし、借り換え先が元利均等返済しか扱っていないこともあるため、元金均等で借りている人は先に取扱いを調べてください。
残高2,500万円・残り20年を年1.6%から1.3%へ借り換える場合、元利均等なら毎月の返済は約3,400円下がります(仮の金利で試算)。この3,400円を毎月の繰上返済に回せば、元利均等のままでも元金の減りを早められます。
反対に、元金均等から元利均等へ変えると、当初の返済額は下がる一方で総返済額は増えます。借り換えの損得は、金利差で減る利息と事務手数料などの諸費用を差し引いた結果で判断します。
借り換えの損益分岐の考え方は、地銀とネット銀行の金利・諸費用の違いでも取り上げています。
よくある質問(返済方法の選び方)
Q. 総返済額を抑えられるのはどちらですか?
A. 同じ借入額・期間・金利なら、元金均等返済の方が総返済額は少なくなります。3,000万円・30年の試算では、年1.0%で約22万円、年2.0%で約89万円の差です。当初の返済額は元金均等の方が重くなります。
Q. 元金均等返済はどの銀行でも選べますか?
A. 選べない銀行もあり、ソニー銀行とPayPay銀行は商品説明書・商品要項で返済方法を元利均等返済としています(2026年10月時点)。申込前に、各金融機関の商品説明書の返済方法欄で取扱いを調べてください。
Q. 金利が上がりそうなときは、どちらが有利ですか?
A. 金利が高いほど、元金均等で減らせる利息は大きくなります。一方で、元金均等は5年ルール・125%ルールの対象外のため、変動金利では上昇が返済額に早く表れます。当初の負担に耐えられるかを先に計算してください。
Q. 返済の途中で返済方式を変えられますか?
A. 変更の可否と手数料は金融機関ごとに違います。借入中の変更ができない場合でも、借り換えなら新しい契約で返済方式を選び直せます。変更を考えている人は、いまの銀行の条件変更の手続きを先に確認してください。
まとめ|迷ったら元利均等+繰上返済を基準に考える
総返済額だけを比べれば元金均等返済が有利で、その差は金利が高いほど広がります。ただし、毎月1万円を繰上返済できる余裕があるなら、元利均等+繰上返済の方が総返済額を抑えられる試算になりました。
住宅ローンは、決めた返済額を特定の月だけ減らすことはできません。一方で、余裕のある月に繰上返済を足すことはいつでもできます。最初の返済額に余裕を持たせ、余った分を元金に充てる組み立てが、金利が動く時期にも対応しやすい方法です。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング