住宅ローン変動金利比較ランキング【2026年10月】|借り換え先の選び方
2026年10月金利更新
2026年10月は、住宅ローンの変動金利がそろって上がった月です。大手5行ではみずほ銀行・りそな銀行・三井住友信託銀行が10月から変動型の最優遇金利を引き上げ、9月に引き上げ済みの三菱UFJ銀行と三井住友銀行は据え置きました。ネット銀行も、イオン銀行を除く多くの銀行が10月1日に変動金利を上げています。
背景にあるのは日銀の利上げです。日銀は2026年6月16日に政策金利を0.75%から1.00%へ、続く9月18日の金融政策決定会合で1.25%程度へ引き上げました(9月24日から適用)。返済中の人の変動金利がいつから上がるかは銀行・契約ごとに異なり、多くは半年ごとの見直しを経て数か月後の返済額に反映されます。
このランキングは、変動金利で借り換える人に向けて、1位にSBIマネープラザ(ドコモSMTBネット銀行の対面相談コース)、2位以下にSBI新生銀行・PayPay銀行・ソニー銀行・イオン銀行を並べています。金利が上がっても返済を続けられるかを確かめながら比べてください。
変動金利タイプを選ぶ人は住宅ローン利用者全体の7割を超える
日本銀行は2024年3月にマイナス金利政策を解除し、長く続いた超低金利環境は大きな転換点を迎えました。その後も政策金利の引き上げが行われ、2026年現在は「金利がある時代」に入ったことを前提に住宅ローンを選ぶ必要があります。かつてのように、変動金利は当面上がらないと考えてよい時代ではなくなりつつあります。
この金利環境の変化は、住宅ローン市場にもはっきり表れています。特に長期金利の影響を受けやすい10年固定金利や全期間固定金利は上昇傾向が続き、フラット35を含む固定型住宅ローンでは、借入時期によって毎月返済額や総返済額に差が出やすい状況です。
一方で、変動金利は固定金利と比べると依然として低い水準にあり、住宅ローン利用者の中心的な選択肢であることに変わりはありません。住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」でも、利用した住宅ローンの金利タイプは変動型が75.0%と、全体の約4分の3を占めています。
ただし、同調査では今後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人も73.7%に達しています。つまり、多くの人が金利上昇を意識しながらも、固定金利との金利差や当面の返済負担の軽さを重視して変動金利を選んでいる、というのが現在の住宅ローン市場の実態です。
変動金利型は、一般的に半年ごとに適用金利が見直される仕組みです。多くの金融機関では返済額の急増を抑えるために5年ルールや125%ルールを設けていますが、すべての銀行が採用しているわけではありません。また、これらのルールがある場合でも、金利上昇による利息負担そのものが消えるわけではないため、総返済額が増える可能性には注意が必要です。
固定金利には、返済額が確定する安心感があります。一方で、金利上昇局面では借入時点の金利水準が高くなりやすく、変動金利との毎月返済額の差も大きくなりがちです。どちらが正解というよりも、「安心を優先するのか」「当面の返済負担を抑えるのか」という家計ごとの判断が重要になります。
金利上昇局面では、表面金利の低さだけでなく、手数料、団体信用生命保険、疾病保障、繰上返済のしやすさ、契約後の利便性まで含めた比較が欠かせません。特に借り換えでは、金利差だけで判断すると、諸費用を含めた実質的なメリットを見誤ることがあります。
相談しながら決めたい人の窓口になるのが、SBIマネープラザです。ドコモSMTBネット銀行の住宅ローンを店舗やオンラインで専門スタッフに相談しながら申し込めるため、変動金利の低さを生かしつつ、金利が上がった場合の返済額まで確かめたうえで選べます。
重要なのは、「金利が上がるかどうか」を当てることではありません。金利が上がった場合でも返済を続けられる設計になっているか、借り換えによって家計にどれだけ余裕を作れるかを確認することです。金利のある時代に入った今こそ、複数のシナリオで返済額を試算し、自分に合った住宅ローンを選ぶことが大切です。
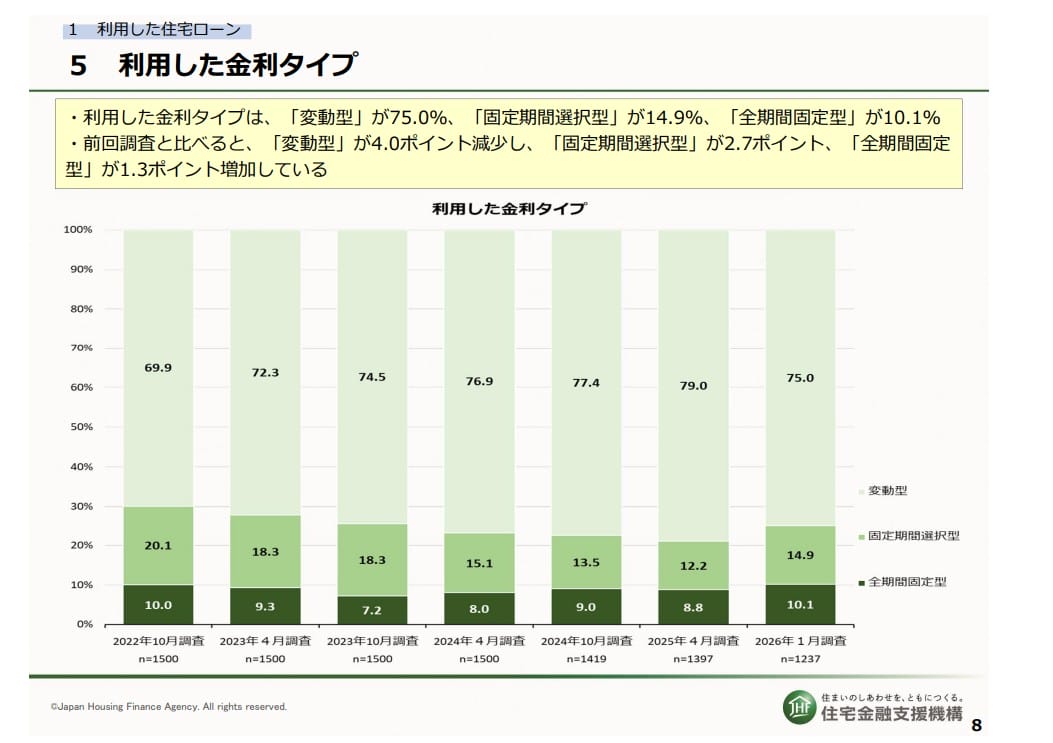
住宅金融支援機構
「住宅ローン利用者の実態調査」2026年1月調査結果より
住宅ローンを完済するまで低金利が続くのであれば、もっとも返済負担を抑えやすい金利タイプは変動金利です。固定金利よりも低い金利で借りられる期間が長く続けば、その分だけ総返済額を抑えやすくなります。
現在も変動金利が高い人気を維持しているのは、「将来金利が上昇しても、固定金利との差をすぐに逆転するほどではない」と考える人が多いことの表れとも言えます。ただし、政策金利の引き上げが実際に進んでいる以上、以前のように楽観的に考えすぎるのは危険です。
変動金利のリスクについて
変動金利は、金利が上昇した場合に毎月の返済額や総返済額が増える可能性がある金利タイプです。2026年現在は、物価上昇や賃上げ、日銀の金融政策正常化を背景に、住宅ローン金利の上昇リスクを無視できない環境になっています。
特に注意したいのは、変動金利の返済額がすぐに大きく上がらなくても、利息負担は増えていく可能性があるという点です。5年ルールや125%ルールがある住宅ローンでは返済額の急増が抑えられる場合がありますが、その分、元金の減り方が遅くなることもあります。また、金融機関によってはこれらのルールを採用していないケースもあります。
ルールの仕組みと注意点は「変動金利の5年ルール・125%ルールと金利上昇局面の借り換え判断」で詳しく解説しています。
変動金利を選ぶ場合は、今の金利だけを見て判断するのではなく、金利が0.5%、1.0%、1.5%上昇した場合の返済額をあらかじめ確認しておくことが大切です。家計に余裕があるうちは繰上返済を活用し、将来の金利上昇に備えて元金を着実に減らしていく考え方も有効です。
変動金利タイプの住宅ローンのおすすめは?
変動金利タイプの最大のメリットは、固定金利と比べて低い金利で借りやすいことです。そのメリットを最大限に活かすには、金利水準だけでなく、手数料、団信、疾病保障、繰上返済のしやすさ、契約後の使い勝手まで含めて比較する必要があります。
また、変動金利は契約後も適用金利が見直される商品です。そのため、単に今月の金利が低い銀行を選ぶだけでなく、長く付き合える金融機関かどうかも重要です。経営基盤、サービスの継続性、金利優遇のわかりやすさ、問い合わせや手続きのしやすさまで確認しておくと安心です。
この観点で見ると、ネット銀行の低い変動金利を専門スタッフに相談しながら選べるSBIマネープラザは、変動金利を重視する人にとって有力な選択肢です。保証料・繰上返済手数料0円のSBI新生銀行も候補になりますが、仮審査が原則なく本審査だけで進むなど、手続きの流れは他行と異なります。
それでは住宅ローンの変動金利を探している人におすすめの住宅ローンをランキング形式で紹介していきます。
住宅ローン変動金利比較ランキング(2026年10月)
1位 SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース)
低い変動金利を、専門スタッフに相談しながら選べる
SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。
2026年10月実行分の変動金利(通期引下げプラン)は、物件価格の80%以内で借りる場合で年1.600%、80%を超える場合は年1.70%です。WEB申込コースの「物件価格80%以下の金利優遇」は8月実行分で終わっており、同じ銀行でも、対面相談コースのほうが低い変動金利が案内されています。
もう一つ、10月に大きな変化があります。WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了し、それ以降の新規申込は銀行代理業者が窓口の対面相談コースになります。なお、対面相談コースの「環境配慮型住宅への特別金利優遇」は2026年9月実行分で終了しました。対面相談コースの手続きの流れは「SBIマネープラザで申し込むドコモSMTBネット銀行の対面住宅ローン」にまとめています。
変動金利を選ぶときに気になるのが、将来金利が上がったときの返済額です。SBIマネープラザでは、金利が上がった場合の返済額のシミュレーションや、変動と固定のどちらが合うかも相談しながら決められます。保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。
低い変動金利と、金利上昇の不安を相談できる安心感を両立できることから、変動金利ランキングの1位に選びました。
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年10月実行金利)
※物件価格の80%以内でお借り入れの場合(80%超は年1.70%)。借り換え時の金利を含め、最新の条件はSBIマネープラザでご確認ください。 |
| 借入可能上限額 | 3億円 |
| 一部繰上げ返済手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 融資金額の2.20%(税込) |
| 団体信用生命保険料 | 銀行負担(無料)
※全疾病保障が金利上乗せなしで付帯 |
2位 SBI新生銀行の住宅ローン
繰上返済手数料0円で、借りた後のコストが読みやすい
SBI新生銀行の住宅ローンは、保証料0円・繰上返済手数料0円で、借りた後にかかる費用が読みやすい住宅ローンです。2026年10月は、変動金利(自己資金優遇・SBIハイパー預金優遇とも)が前月から引き上げられました。借り換えでは、どの優遇区分が自分に適用されるかを確認してから比べてください。
一部繰上返済だけでなく、全額繰上返済の手数料も0円です。退職金や資産売却資金などで将来まとめて返済する予定がある人には、この差が効いてきます。
住宅ローンの残高はステップアッププログラムのステージ判定に使われ、プラチナステージになると他行宛のネット振込手数料が月10回まで無料になります。
変動金利で選ぶなら知っておきたいのが、SBI新生銀行の変動金利には5年ルール・125%ルールの適用がないことです。金利が上がれば、見直しのたびに返済額も変わります。また、原則として仮審査がなく本審査だけで進むため、必要書類は最初に一式そろえることになります。事務取扱手数料は借入金額の2.20%(税込)の定率型です。
繰上返済を積極的に使う予定がある人ほど、手数料0円の効果は大きくなります。金利差だけでなく、返済中に動かせるお金の自由度も含めて比べてください。
| 金利 | 変動金利(手数料定率型:年1.410%)
※自己資金10%以上の場合 |
| 借入可能上限額 | 3億円 |
| 一部繰上げ返済手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 手数料定率型:融資金額の2.20%(税込) |
| 団体信用生命保険料 | 銀行負担(無料) |
3位 PayPay銀行
ネット完結型の利便性に強み。ただし利用条件は事前確認が必要
PayPay銀行の住宅ローンは、申し込みから契約までオンラインで手続きを進めやすいネット完結型の住宅ローンです。紙の契約書を使わない電子契約に対応しているため、印紙税が不要になる点も、ネット銀行らしいメリットと言えます。
借り換えでは、申込手続きのしやすさや審査の進めやすさも重要です。忙しい人にとって、来店不要で手続きを進められる住宅ローンは魅力があります。
一方で、PayPay銀行の住宅ローンには利用条件があります。自営業者・個人事業主は通常の住宅ローンではなく「個人事業主・法人経営者向け住宅ローン」での申込みになるほか、市街化調整区域や非線引き区域の物件は対象外となる場合があります。物件所在地や職業によっては申し込みできない可能性があるため、事前確認が必要です。
また、2026年9月からは借入期間が35年を超える契約の金利上乗せが年0.100%から年0.300%に拡大しました(当編集部が2026年9月1日に公式の金利ページで確認)。借り換えで返済期間を長めに取り直して月々の負担を下げたい場合は、この上乗せを織り込んで試算してください。35年以内に収めれば上乗せはかかりません。
10月は変動金利も引き上げられました。ネット完結の利便性を重視する人には候補になりますが、団信・疾病保障・手数料・利用条件まで含めて、ほかの候補と並べて比べてください。
| 金利 | 変動金利(新規購入時):年0.730%(全期間引下型)
変動金利(借り換え時):年0.730%(全期間引下型)
|
| 借入可能上限額 | 2億円 |
| 一部繰上げ返済手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 融資金額の2.20%(税込) |
| 団体信用生命保険料 | 銀行負担(無料) |
4位 ソニー銀行の住宅ローン(変動セレクト)
がん保障と商品性のわかりやすさに強み
ソニー銀行は、日本のネット銀行の中でも早くから住宅ローンを提供してきた金融機関です。金利を前月半ばに公表するなど、利用者が資金計画を立てやすいように工夫された商品設計に特徴があります。
ソニー銀行の団信は5つのプランから1つを選ぶ方式で、がんと診断された場合に住宅ローン残高の50%が保障される「がん団信50」を上乗せ金利なしで選べます。さらに保障を手厚くしたい場合は、年0.1%の上乗せで「がん団信100」も選択できます。
がん保障を重視する人にとって、ソニー銀行の住宅ローンは引き続き比較候補になります。ただし、10月は変動セレクトの金利が前月から大きく引き上げられたため、借り換え後の金利差がどれだけ残るかを改めて試算してから判断してください。
| 金利 | 変動金利:年1.847%(借り換え時)(変動セレクト)
※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が0.05%上乗せになります |
| 借入可能上限額 | 2億円 |
| 一部繰上げ返済手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 融資金額の2.20%(税込) |
| 団体信用生命保険料 | 銀行負担(無料)
※がん50%団信が無料で付帯 |
5位 イオン銀行の住宅ローン
イオングループでの買い物特典に注目
イオン銀行の住宅ローンは、金利だけでなく、イオングループでの買い物特典が魅力の住宅ローンです。対象店舗を日常的に利用する家庭にとっては、住宅ローン以外の生活費面でもメリットを感じやすい商品と言えます。
全国に店舗を展開しているため、対面で相談しやすい点もイオン銀行の強みです。ネット銀行の住宅ローンに比べると金利面で比較が必要な場面もありますが、店舗相談や買い物特典を重視する人には検討余地があります。
2026年10月は多くの銀行が変動金利を上げるなかで、イオン銀行の変動金利は据え置きでした。ただし、借り換えで返済負担をしっかり下げたい場合は、表面金利に加えて事務手数料(定率型・定額型)や団信の内容まで含めて比べる必要があります。
| 金利(定率型) | 変動金利:年1.130%(金利プラン)
当初10年固定:年3.730%(当初固定金利プラン)
|
| 借入可能上限額 | 1億円 |
| 一部繰上げ返済手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料(定率型) | 融資金額の2.20%(税込) |
| 団体信用生命保険料 | 無料 |
※借り換え時の金利
まとめ
変動金利タイプの住宅ローンは、2026年現在も多くの人に選ばれている主流の借入方法です。住宅金融支援機構の調査でも、住宅ローン利用者の約4分の3が変動型を選択しており、固定金利との金利差を重視する傾向は続いています。
一方で、金利環境は数年前とは大きく変わりました。日銀の金融政策正常化が進み、変動金利の見直しも現実に行われています。これから変動金利を選ぶ人は、「低金利だから安心」と考えるのではなく、将来の金利上昇に耐えられる返済計画を立てる必要があります。
相談先としては、SBIマネープラザが変動金利を重視する人にとって特に注目したい窓口です。ドコモSMTBネット銀行の住宅ローンを対面相談コースで申し込めば、2026年10月もWEB申込コースより低い変動金利が案内されており、金利が上がったときの返済計画も専門スタッフと一緒に確認できます。
WEB申込コースの仮審査受付は10月30日(金)17時で終わるため、同行を検討している人は窓口が対面相談コースに一本化される点も押さえておきましょう。繰上返済手数料0円のSBI新生銀行も比較候補です。
住宅ローンは20年、30年と続く長期契約です。目先の金利だけでなく、借りた後の繰上返済のしやすさ、銀行サービスの使いやすさ、将来の金利上昇への備えまで含めて選ぶことが重要です。
2026年10月時点で変動金利の住宅ローンを比較するなら、まずはSBIマネープラザで、低い変動金利と金利上昇時の返済計画をあわせて相談してみましょう。金利・手数料・保障を総合的に確かめることで、借り換え後の満足度を高めやすくなります。
変動も固定もそろって上昇――当編集部の10月実測から
ランキングの前提となる金利環境を、当編集部の実測データで補足します。当編集部は毎月、各金融機関の公式金利ページを実際に開いて表示金利を取得しています(確認日2026年10月1日)。2026年9月と10月の両方で実測できた127件のうち、引き上げが121件、据え置きが6件、引き下げは0件でした。
9月は固定金利だけが上がり、変動金利は据え置きが中心でした。10月はここが変わり、変動金利は前月と比べられた27件のうち21件が引き上げです。据え置きはイオン銀行・三菱UFJ銀行・三井住友銀行の6件だけでした。
固定10年(24件)、固定20年前後(20件)、固定35年前後(16件)、フラット35・フラット50(38件)は、すべて引き上げです。最大の引き上げ幅は三井住友信託銀行の固定10年で、0.770ポイントでした。
借り換え用の変動金利を実測値で並べると、2026年10月は年1.130%(イオン銀行)から年2.000%(ドコモSMTBネット銀行のWEB申込コース)まで0.870%の開きがあります。
変動・固定がそろって上がった今は、借り換え後の金利差が諸費用を上回るかを、変動と固定の両方で試算してから決めるのが現実的です。試算の手順は「住宅ローン借り換えシミュレーションのやり方と損益分岐の見方」を参考にしてください(各行の最新の適用金利は上の各表と公式サイトでご確認ください)。
※件数は「銀行×商品×借入区分×金利タイプ×固定期間×融資率」の組み合わせ数です。うち19件は住宅金融支援機構が公表する同一の最頻金利を取扱金融機関ごとに1行として計上したものであり、社数ではありません。実測の蓄積は2026年6月からの5か月分で、それより長い期間の推移は当社実測では確認していません。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング
地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる?
フラット35の金利はどうなる?フラット35の金利動向を予想!
5年後・10年後の変動金利はどうなる?変動金利の今後を予想!


 住宅ローン関連新着情報

 人気の特集記事ランキング