
1億円超・2億円以上借りられる住宅ローン|高額借入を諸費用で比較
1億円を超える住宅ローンは、ソニー銀行・SBI新生銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)なら最大3億円、auじぶん銀行は2億円、SMBC信託銀行は5億円までが公表上の上限です(2026年9月時点)。
ただし高額になるほど、事務手数料が「定率」か「定額」かで初期費用が数百万円単位で変わります。借り換えで使う場合は、金利差だけでなく手数料の型まで含めて比べるのが近道です。
1億円超の住宅ローンが増えている背景
住宅ローンの借入上限は1億円に設定されている金融機関が多く、【フラット35】も1億2,000万円が上限です。一方で都市部を中心に住宅価格の高止まりが続き、1億円を超える物件も珍しくなくなりました。
こうした需要に合わせて、ネット銀行を中心に上限の引き上げが続いています。2026年にはソニー銀行が5月11日の申込分から上限を2億円から3億円へ拡大し、融資期間も最長50年に延ばしました。
借入額が大きいほど、金利や事務手数料の差が総額に与える影響も大きくなるので、上限だけでなく諸費用の型まで確認しておきましょう。
ソニー銀行で特に注目したいのが初期費用の安さです。事務手数料が定額の「住宅ローン」なら、借入額にかかわらず取扱手数料は44,000円(税込)で、保証料もかかりません。
定率2.20%(税込)の商品で2億円を借りると、手数料だけで440万円です。保証料も繰上返済手数料も0円なので、諸費用を抑えたい高額借入の有力候補です(金利重視なら手数料が定率の「変動セレクト/固定セレクト住宅ローン」も選べます)。
1億円超を借りられる主な住宅ローン一覧
1億円を超える借り入れに対応していることを公表している主な住宅ローンをまとめました。ネット銀行3行が3億円まで広げた一方、auじぶん銀行は2019年に引き上げた2億円のままです。
auじぶん銀行・ソニー銀行・ドコモSMTBネット銀行には、がんや3大疾病に備える保障を付けられる団信があります。住宅ローンの疾病保障は残高が保障額の基準になるため、高額借入ほど保障の規模も大きくなるのが特徴です(付帯条件や上乗せ金利はプランにより異なります)。
| 金融機関 | 商品名 | 借入上限 | 事務手数料 | 借り換え |
|---|---|---|---|---|
| SMBC信託銀行 | 住宅ローン | 5億円以内 | 2.20%(税込)または22,000円(税込) | 可 |
| ソニー銀行 | 住宅ローン/変動セレクト・固定セレクト住宅ローン | 3億円以下 | 44,000円(税込)/融資金額の2.20%(税込) | 可 |
| SBI新生銀行 | パワースマート住宅ローン | 3億円以下 | 借入金額の2.20%(税込) | 可 |
| ドコモSMTBネット銀行 | 住宅ローン(WEB申込コース) | 3億円以下 | 融資金額の2.20%(税込) | 可 |
| auじぶん銀行 | 住宅ローン | 2億円以下 | 借入金額の2.20%(税込) | 可 |
| みなと銀行 | 大型住宅ローンKM | 1億円超2億円以内 | 保証料型または手数料型から選択 | 対象外 |
※2026年9月時点。各行の商品概要をもとに当サイトで整理。上限まで借りられるかは審査・担保評価によります。
その他の銀行では2億円は借りられない?
上記以外の銀行でも、個別に相談することで高額の融資に応じてもらえる可能性はあります。上限を公表していなくても、“個別調整”の余地はあるためです。
ただしその場合は、手数料・金利・保証料・借入期間などの条件が個別に検討されます。1人に高額を貸すことは銀行にとってリスクが高く、よい条件がつくとは限りません。
※1億円を上限にしている銀行は、返済が滞ったときの影響が大きい案件を「基本的には扱わない」という立場です。普段から特別に優遇されるほどの取引がないと、よい条件は期待しにくいと考えておきましょう。
2億円の借り入れにおすすめの住宅ローン
高額借入で最も差がつくのが事務手数料などの諸費用です。借入額が大きいほど、手数料が「定額」か「定率(借入金額×料率)」かで負担が大きく変わります。
諸費用をとにかく抑えたいなら、事務手数料が定額のソニー銀行「住宅ローン」(44,000円・税込、保証料無料)が筆頭候補です。定率2.20%(税込)の商品で2億円を借りた場合の440万円と比べると、その差は歴然です。
対面で相談しながら高額の借り入れを進めたい場合は、店舗相談とオンライン手続きの両方に対応するSBI新生銀行も候補です。3億円まで借りられ、諸費用を借入額に含めることもできます。
ただしSBI新生銀行の事務手数料は借入金額の2.20%(税込)の定率型で、2億円なら440万円、3億円なら660万円かかります。「諸費用をできるだけ抑えたい」ならソニー銀行、「窓口で相談しながら決めたい」ならSBI新生銀行、と整理すると選びやすくなります。
SBI新生銀行やドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談できます。複数行の条件を1か所で聞きたい人は、窓口の使い分けも検討してみてください。
高額ローンの借り換えは「手数料の型」で損益分岐が変わる
借り換えでは、事務手数料・登記費用・印紙税などの諸費用を、金利差で浮く利息が上回るかどうかが判断の軸です。高額ローンはこの諸費用のうち定率の事務手数料が突出して大きくなるのが特徴です。
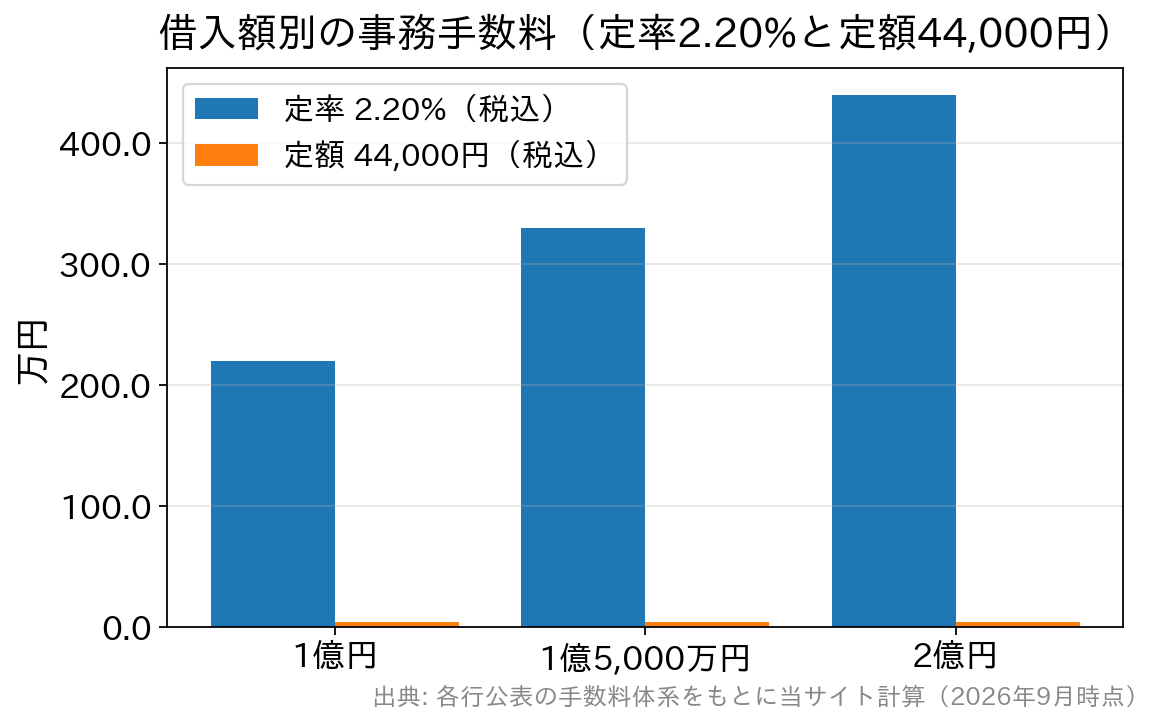
たとえば残高1億5,000万円を借り換える場合、定率2.20%(税込)なら事務手数料は330万円、ソニー銀行「住宅ローン」の定額型なら44,000円です。金利差0.3%で浮く利息は1年目でおよそ45万円なので、定率型だと手数料の回収だけで7年以上かかる計算になります。
一方で定率型の商品は金利の引き下げ幅が大きいことも多く、残りの返済期間が長いほど逆転しやすくなります。「手数料+金利」を合わせた総支払額で比べることが欠かせません。
損益分岐の考え方は住宅ローン借り換えの失敗・後悔4ケースと対策、諸費用の内訳は住宅ローンの諸費用の比較(保証料・事務手数料・団信と借り換え費用)で詳しく解説しています。借り換えより繰上返済が向くケースは借り換えと繰上返済の比較も参考にしてください。
1億円超を借りられる住宅ローンの特徴と注意点
SMBC信託銀行の住宅ローン:5億円まで・保証料なし
SMBC信託銀行(プレスティア)は、旧シティバンク銀行の流れをくむ富裕層向けの金融サービスです。住宅ローンの限度額は5億円以内と、今回取り上げた中で最も大きい水準です。
保証会社を利用しないため保証料はかからず、手数料は借入金額の2.20%(税込)の変動金利型Aプランと、22,000円(税込)の変動金利型Bプラン・固定金利型から選べます。他行からの借り換えにも対応し、電話での期間短縮型の繰上返済は無料です。
ソニー銀行の住宅ローン:3億円・定額手数料を選べる
ソニー銀行は保証料・団信保険料・繰上返済手数料がかからず、高額物件でも諸費用を抑えやすいのが強みです。事務手数料が定額の「住宅ローン」なら、2億円でも3億円でも44,000円(税込)です。
がん保障は、上乗せ金利なしの「がん団信50」などに加え、金利を年0.1%上乗せすると手厚いがん保障の「がん団信100」を選べます。完済時年齢は85歳未満が条件です。
SBI新生銀行の住宅ローン:3億円・店舗でも相談可
SBI新生銀行の「パワースマート住宅ローン」は、借入金額500万円以上3億円以下です。諸費用を借入額に含めて借りられ、店舗相談とオンライン手続きの両方に対応しています。
団信は一般団信が上乗せ金利0円で付帯し、ガン団信や全疾病保障付団信(2026年3月開始・上乗せ0円)もそろえています。事務手数料は借入金額の2.20%(税込)の定率型で、高額になるほど負担も大きくなります。
ガン団信の対象となるローン残高の上限は1億円です。団信の保障に上限がある場合、超える部分の備えは生命保険などで別途考えておく必要があります。なお、2億円以上の借り入れは電子契約を利用できません。
ドコモSMTBネット銀行の住宅ローン(WEB申込コース):3億円・全疾病保障が基本付帯
ドコモSMTBネット銀行の「住宅ローン(WEB申込コース)」は、新規・借り換えとも借入金額500万円以上3億円以下です。病気やケガで働けなくなるリスクに備える全疾病保障が基本付帯し、50歳以下なら金利上乗せなしで3大疾病の保障も付けられます。
借り換えの借入金額は担保評価額の200%以内、借入期間は「35年-借り換える住宅ローンの経過期間」が上限です。保証料は不要で、一部繰上返済手数料は何回でも無料です。
auじぶん銀行の住宅ローン:2億円・50年返済に対応
auじぶん銀行は2019年に借入上限を2億円へ引き上げ、現在も借入金額は500万円以上2億円以下、借入期間は最長50年です。事務手数料は借入金額の2.20%(税込)です。
がん保障などを付けられる団信を用意しており、住宅ローンのがん保障は残高が保障の基準になるため、高額借入ほど保障の規模も大きくなります。
みなと銀行(大型住宅ローンKM):新規購入向け・借り換えは対象外
みなと銀行の「大型住宅ローンKM」は、1億円超2億円以内の借り入れに対応した商品です。資金使途は新築・購入・増改築などで、他行からの借り換えには使えません。
保証料は一括前払いなどの保証料型と、借入金額の2.20%(税込)の手数料型から選びます。保証料型は借入額と期間に比例して大きくなるため、2億円規模では数百万円になることがあります。一部繰上返済には手数料(変動金利型は5,500円・税込)がかかります。
高額住宅ローンの借り換えでよくある質問
Q. 1億円を超えるローンこそ借り換えの効果は大きいですか?
A. 大きくなりやすいです。残高1億5,000万円なら金利差0.3%でも1年目の利息差は約45万円です。ただし定率の事務手数料も330万円と大きいため、諸費用を上回るかを必ず試算してから決めましょう。
Q. 高額の借り換えで事務手数料を抑えるには?
A. 定額型を選べる商品を探すのが近道です。ソニー銀行「住宅ローン」は44,000円(税込)、SMBC信託銀行のBプラン・固定金利型は22,000円(税込)です。定率型より金利が高めのこともあるため、総支払額で比べましょう。
Q. 借り換えで3億円まで借りられるのはどこですか?
A. 2026年9月時点では、ソニー銀行・SBI新生銀行・ドコモSMTBネット銀行が借り換えでも3億円以下、SMBC信託銀行は5億円以内です。実際の借入可能額は担保評価と審査で決まります。
Q. 団信の保障上限に注意が必要ですか?
A. 必要です。SBI新生銀行のガン団信は対象残高の上限が1億円です。上限を超える部分は保障されないため、超過分を生命保険で補うなどの備えを申込前に考えておきましょう。
金利・手数料・上限は随時見直されるため、最新の条件は各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング