
フラット35からフラット35への借り換えは得?損益分岐と条件
フラット35は、同じフラット35へ借り換えられます。ただし2026年9月の借換金利は返済期間20年以下で年3.140%、21年以上で年3.460%まで上がっており、総返済額が減るのはいま年3.5%前後以上の金利で借りている人にほぼ限られます。
2010年代の低金利期に1〜2%台で借りた方は、借り換えると返済総額が増えます。一方で2026年3月からは金利引下げメニューの「子育てプラス」が借り換えにも使えるようになり、18歳未満のお子さまがいる世帯などは判断材料が増えました。条件・諸費用・損益分岐の順に確認していきます。
【2026年9月】借り換えで得をするのは「3%台後半以上で借りている人」
かつてフラット35の金利は右肩下がりで、「昔の高い金利のまま放置している人は借り換えれば必ず得」という時代がありました。しかし現在は前提が逆転しています。
2026年9月の新機構団信付きフラット35(買取型)の最頻金利は、借入期間21年以上35年以下・融資率9割以下で年3.460%、20年以下(フラット20)で年3.140%です(住宅金融支援機構【フラット35】金利情報)。借換融資には融資率9割以下の金利が適用されます。
つまり、2010年代の低金利期に1〜2%台で借りた方が、いまフラット35へ借り換えても金利は上がります。フラット35同士の借り換えを検討すべきなのは、次のようなケースに絞られます。
- 現在の適用金利が3%台後半以上で借りている(2000年代前半までに借り入れた等)
- 残りの返済期間を20年以下に設定できる(フラット35は20年以下のほうが金利が低い=年3.140%)
- 子育てプラスの対象世帯である(後述。当初5年間の金利が下がる)
- フラット35(保証型)の借り換え専用商品(例:スーパーフラット借換)で、通常のフラット35借換より低い金利が使える
2026年3月から「子育てプラス」が借り換えにも使えるようになった
借り換えの前提として押さえておきたいのが、【フラット35】子育てプラスが2026年3月から借換融資にも対応したことです。18歳未満のお子さまがいる世帯や40歳未満のご夫婦は、子どもの人数に応じて当初5年間の金利が最大で年1.0%引き下げられます(SBIアルヒ フラット35の借り換え)。
一方で、住宅性能に関する【フラット35】S・維持保全型・地域連携型は、借換融資では利用できません。「金利引下げメニューは借り換えでは一切使えない」というのは2026年3月以降は正確ではなく、使えるのは子育てプラスだけ、と理解してください。
なお引き下げは当初5年間で、6年目以降は通常の金利に戻ります。損得を計算するときは引き下げ期間終了後の金利(20年以下なら年3.140%、21年以上なら年3.460%)で総返済額を見積もるのが安全です。
フラット35は当初、借り換えに対応していなかった
フラット35は当初、フラット35からの借り換えを受け付けていませんでしたが、2009年6月に制度が変わり、フラット35からフラット35への借り換えが可能になりました。住宅ローンは借りた後は家賃のように淡々と払い続けてしまう人も多く、いまだにフラット35同士の借り換えができること自体を知らない人が少なくありません。
ただし「いま使っている金融機関にそのまま借り換えを申し込めるか」は金融機関によって取扱いが異なります。住宅金融支援機構も、同一金融機関内での自行ローンからフラット35への借り換え可否は金融機関ごとに違うと案内しています。窓口に確認してから動きましょう。
フラット35からフラット35への借り換え条件
住宅金融支援機構が定める借換融資のご利用条件のうち、先に確認しておきたい主なものは次のとおりです(2026年9月時点)。
- 住宅取得時に借り入れた住宅ローンの借入日(金銭消費貸借契約締結日)から借換融資の申込日まで1年以上経過していること
- 借換融資の申込日の前日までの1年間、正常に返済していること(返済の遅延がないこと)
- 申込時の年齢が満70歳未満であること(親子リレー返済を利用する場合は70歳以上も可)
- 年収に占める年間合計返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下であること
- 原則として、借換対象の住宅ローン債務者と借換融資の申込人が同一であること
すでにフラット35を利用中であれば、住宅の技術基準などの要件はクリアしているはずです。
団信への加入を希望する場合は、借り換えのタイミングで告知書の記入と引受可否の審査があります。健康上の理由で団信に加入できない場合でも、フラット35は団信が任意のため借り換え自体は可能です(加入しない場合、借入金利は0.200%引き下げられます)。借り換えるといま入っている団信の保障は終了する点も忘れないでください。

フラット35同士なら「金利と諸費用だけ」で損得が確定する
いま使っているフラット35から、民間銀行の変動金利や10年固定へ乗り換える選択肢も当然あります。ただし金利タイプを変えると、将来の金利変動リスクを背負い直すことになります。
日本銀行は2026年9月18日の金融政策決定会合で金融市場調節方針の変更を決めており(日本銀行 金融市場調節方針に関する公表文)、変動金利の基準となる短期プライムレートに反映される時期や幅は金融機関ごとに異なります。「いまの変動金利が低いから」だけで固定を手放すのは危険です。変動への乗り換えを比べたい方はフラット35から変動金利への借り換えはアリ?損益分岐で判断【2026年】も併せてご覧ください。
その点、フラット35からフラット35への借り換えは「返済額が確定しているもの同士」の比較なので、判断がきわめてシンプルです。違いは金利と諸費用だけ。借り続けた場合と借り換えた場合の総返済額を並べれば、いくら得か(損か)が数字で確定します。
落とし穴は「返ってこない事務手数料」と金融機関ごとの差
フラット35は民間ローンのような保証料がない代わりに、融資事務手数料が必要です。ここに落とし穴が2つあります。
①事務手数料は返ってこない:民間ローンの保証料は借り換え(繰上完済)時に未経過分が返金されますが、フラット35の事務手数料に返金の仕組みはありません。借り換え時には、新たに諸費用を用意する必要があります。
②事務手数料は金融機関ごとに大きく違う:同じフラット35でも、事務手数料の設定は取扱金融機関によってまったく異なります。金利が横並びでも、手数料の差だけで数十万円の違いが出ます。
| 金融機関 | フラット35 借り換え時の融資事務手数料 | 残債2,500万円なら |
|---|---|---|
| 楽天銀行 | 借入額×0.99%(税込) | 247,500円(税込) |
| SBIアルヒ | 借入額×2.20%(税込・最低220,000円〔税込〕) | 550,000円(税込) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)(買取型) | 借入額×2.20%(税込・最低110,000円〔税込〕) | 550,000円(税込) |
この差は約30万円。金利が同じなら、事務手数料の安い金融機関を選ぶだけで借り換えメリットがそのまま増えます。ここに登記費用・印紙代なども加わるため、諸費用は総額でいくらかかるかを必ず見積もってください。取扱各社の比較はフラット35の借り換え事務手数料を比較|どこが安い?にまとめています。
借り換えシミュレーションと損益分岐(2026年9月の金利)
2026年9月の金利(フラット35借換:20年以下 年3.140%/21年以上 年3.460%)で、2つのケースを比べます(元利均等・ボーナス返済なし・団信あり・金利引き下げ期間終了後の水準で計算した概算)。
ケースA:高い金利で借りている人 → 借り換えメリットあり
残債2,500万円/残期間20年/現在の金利 年3.900%の場合。
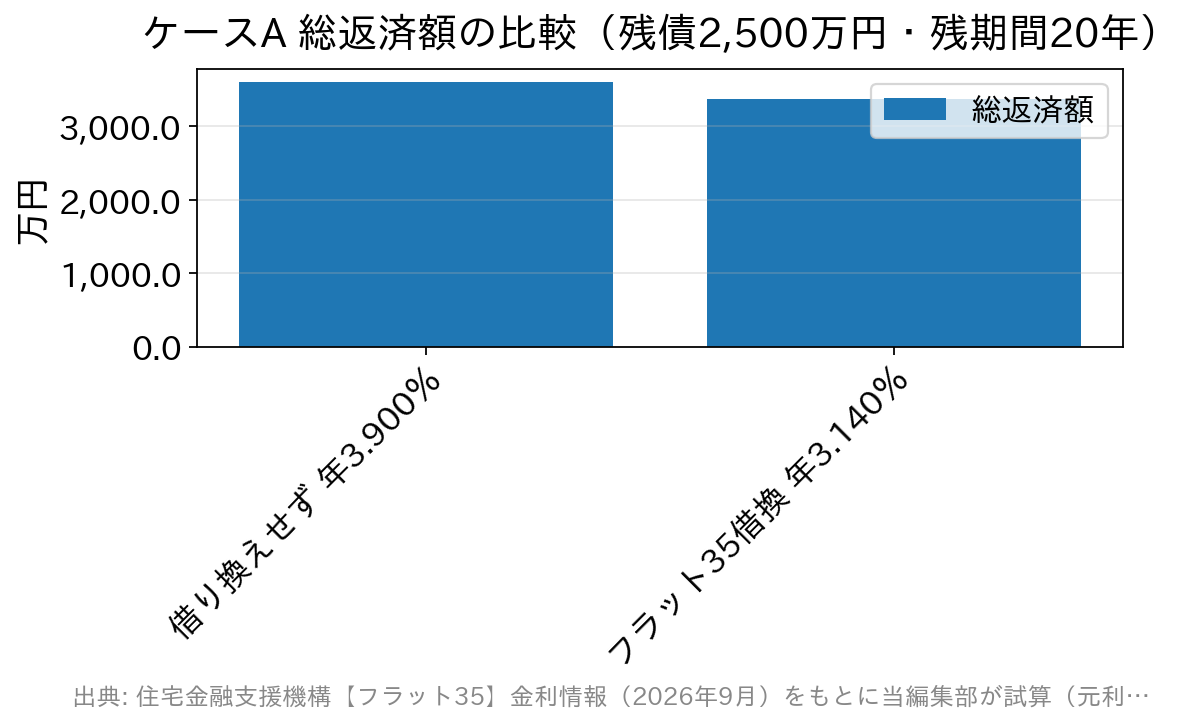
| 借り換えせず(年3.900%) | フラット35 借換・20年以下(年3.140%) | |
|---|---|---|
| 月々の返済額 | 約150,181円 | 約140,408円 |
| 総返済額(A) | 約3,604万円 | 約3,370万円 |
| 事務手数料(B) | なし | 約25万〜55万円(金融機関により差) |
| 登記費用など(C) | なし | 約20万円 |
| 差引きの効果 | 約160万〜190万円の削減 |
金利差0.760%で総返済額は約234万円減り、諸費用(45万〜75万円程度)を差し引いても160万円以上が手元に残る計算です。
ケースB:低い金利で借りている人 → 借り換えると損
残債3,000万円/残期間20年/現在の金利 年2.690%の場合、フラット35借換(20年以下・年3.140%)に乗り換えると総返済額は約3,882万円 → 約4,044万円と約162万円増えます。ここに事務手数料・登記費用まで加わるため、借り換えは明確に不利です。
いま2%台以下の固定金利で借りているなら、「動かない」ことが最善の選択になります。
損益分岐は「金利差0.2%前後」から(残債2,500万円・残期間20年の場合)
同じ条件で、金利差ごとに総返済額がどれだけ減るかを並べると次のようになります。
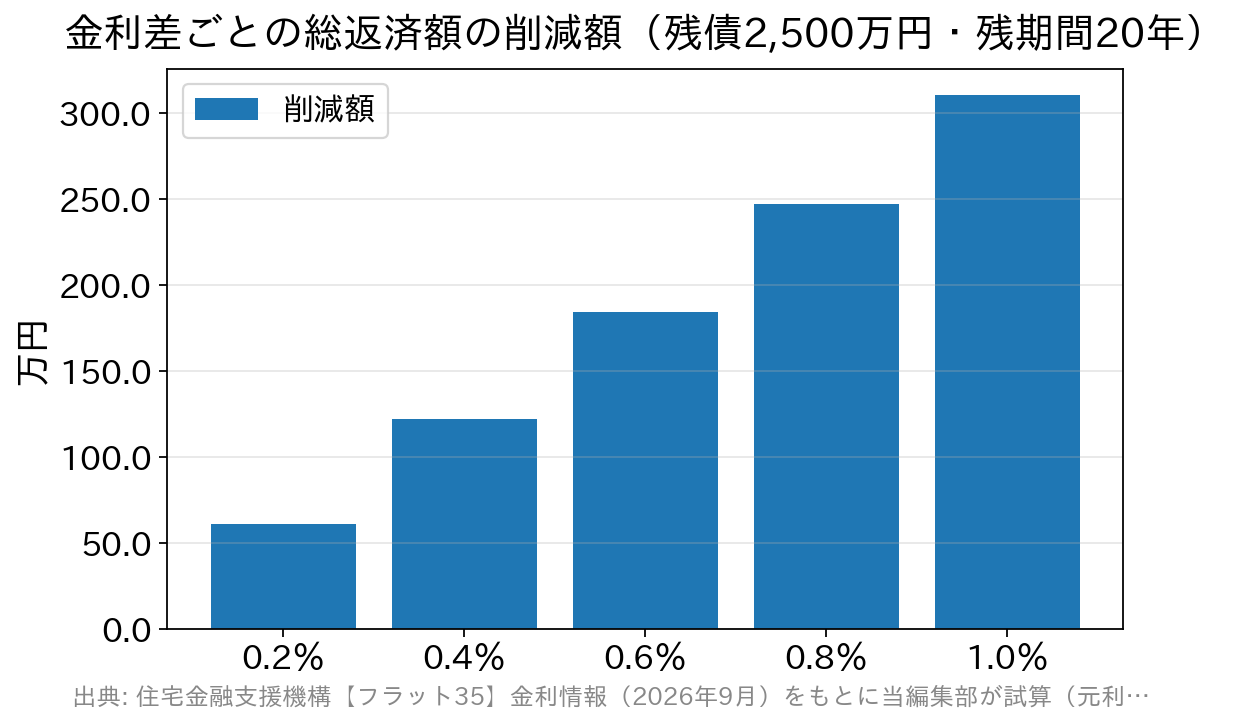
諸費用は45万〜75万円(事務手数料0.99%〜2.20%+登記費用など約20万円)。これを回収できるのは金利差0.15%〜0.25%からで、金利差0.3%あれば削減額は約91万円となり、諸費用を引いてもプラスが残ります。残債が少ない・残期間が短いほど、定率の事務手数料が重くなり損益分岐の金利差は大きくなります。
返済期間20年以上ならフラット35(保証型)も比較する
フラット35の取り扱い実績16年連続1位のSBIアルヒ(旧ARUHI)公式サイトは、国内では取り扱いの少ないフラット35(保証型)の借り換え専用商品「スーパーフラット借換」を扱っています。
2026年9月実行金利は年3.310%(金利引き下げ期間終了後・団信C加入時)で、通常のフラット35借換(21年以上・年3.460%)より0.150%低い水準です。残債2,500万円・残期間25年なら、この差だけで総返済額は約60万円変わります。
ただし返済期間20年以下ならフラット35(借換)の年3.140%のほうが低くなります。フラット35同士の借り換えでは、残期間を20年以下にできるかどうかで最適な商品・金融機関が変わるため、必ず両方を試算してください。
そのうえで、Web申込(本申込)+電子契約の利用により1債権あたり33,000円(税込)を引き下げるキャンペーン(2026年3月2日〜2027年3月31日)が案内されています。
フラット35同士の借り換えでよくある質問
Q. 今のフラット35を借りている金融機関に、そのまま借り換えを申し込めますか?
A. 取扱いは金融機関ごとに異なるため、まず窓口で確認してください。仮に申し込めてもフラット35の金利・事務手数料は取扱金融機関ごとに違うため、同じ金融機関で続けるのが最も有利とは限りません。金利と事務手数料の両方を他社と比べてから決めましょう。
Q. 借り換えでも【フラット35】Sの金利引き下げは使えますか?
A. 【フラット35】S(住宅性能)・維持保全型・地域連携型は借換融資では使えません。ただし2026年3月から「子育てプラス」は借り換えにも対応し、18歳未満の子がいる世帯や40歳未満の夫婦は当初5年間の金利が最大年1.0%下がります。それ以外の方は引き下げのない金利で比較してください。
Q. 旧制度で団信特約料を別に払っています。借り換えるとどうなりますか?
A. 2017年10月以降のフラット35は、団信の費用が借入金利に含まれる方式になっています。2017年9月30日以前に申し込み、機構団体信用生命保険特約制度を利用中の方が借り換えなどで脱退する場合、支払済み特約料のうち未経過分に相当する金額が返戻される場合があります(脱退時期などによっては返戻されないこともあります)。旧制度の方は、この返戻分も含めて損得を計算してください。
Q. 借り換えでフラット35の金利が上がるなら、変動金利にすべきですか?
A. 一概には言えません。日本銀行が2026年9月18日に金融市場調節方針の変更を決めており、変動金利の基準となる短期プライムレートへの反映時期・幅は金融機関ごとに異なります。「今の変動金利の低さ」だけで固定を手放すと、上昇局面でリスクを取り直すことになります。返済期間が長く残っている方ほど、固定のまま据え置く判断も十分に合理的です。
Q. 借り換えの損益分岐はどう見ればいいですか?
A. 「金利差で減る利息」>「事務手数料+登記費用・印紙代」ならプラスです。本記事の試算では、残債2,500万円・残期間20年なら金利差0.15%〜0.25%が分岐点でした。残債が小さく残期間が短いほど分岐点の金利差は大きくなるため、必ず自分の残債・残期間で計算してください。
Q. 借り換えの諸費用は借入額に含められますか?
A. 含められる場合があります。フラット35の借換融資では、融資事務手数料・登記費用・印紙代・火災保険料などを借入額に含められますが、取扱金融機関により扱いが異なります。含めれば手出しは減りますが、借入額が増えて利息も増える点は理解しておきましょう。
まとめ
フラット35からフラット35への借り換えは、返済額が確定した商品同士の比較なので損得が数字で見えるのが強みです。しかし2026年9月のフラット35借換の金利は年3.140%(20年以下)/年3.460%(21年以上)。低金利期に借りた方は「借り換えない」のが正解になります。
一方で、3%台後半以上の金利で借り続けている方や、残期間を20年以下にできる方は、いまでも100万円単位の削減余地があります。さらに2026年3月からは子育てプラスが借り換えにも使えるようになり、対象世帯は当初5年間の負担を抑えられます。金利だけでなく、返金されない事務手数料の差(0.99%〜2.20%)まで含めて総額で比較してください。
借り換え全体の考え方は住宅ローン借り換えのメリット・デメリット|損益分岐と金利上昇の注意点で整理しています。なお、固定にこだわらず当面の返済額を抑えたいのであれば、保証料0円・一部繰上返済手数料0円で一般団信の上乗せもないSBI新生銀行のような銀行系ローンも、店舗相談とオンライン手続きの両方に対応する選択肢の一つとして比較する価値があります。
※金利・事務手数料・取り扱い状況は毎月見直されます。最新の条件は必ず各金融機関および住宅金融支援機構の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?

 住宅ローン関連新着情報

 人気の特集記事ランキング