PayPay銀行住宅ローンのメリット・デメリット|借り換えで得か検証
PayPay銀行(旧ジャパンネット銀行)の住宅ローンは、2026年10月の変動金利が年1.580%で、保証料と一部繰上返済手数料は0円です。弱い面は、事務手数料が借入額の2.20%(税込)と高いことと、返済額を5年間据え置く仕組みがないことです。
借り換えで得になるかは今の金利との差で決まります。残債2,500万円・残り25年・年2.000%から借り換えると、諸費用70万円の回収に約12年かかり、金利差が0.3%まで縮むと16年を超えます。
PayPay銀行(旧ジャパンネット銀行)は2000年開業のネット専業銀行
PayPay銀行は、2000年10月にジャパンネット銀行として開業した、日本初のインターネット専業銀行です。2021年4月に今の商号へ変わりました。
2025年4月11日には、PayPay株式会社による株式の取得が完了し、PayPay銀行はPayPayの子会社になりました。三井住友銀行も引き続き大株主として残っています(2025年4月の公表時点)。
住宅ローンの取り扱いは2019年7月30日に始まりました。他のネット銀行より後発で、申込から契約まで、スマホやパソコンで手続きできます。
PayPay銀行の住宅ローンのメリットは低い変動金利と0円の手数料
変動金利は2026年10月で年1.580%、優遇割で最大年0.13%下がる
2026年10月の金利は下の表のとおりで、新規でも借り換えでも同じ水準です。変動金利は、10月1日に基準金利が年0.25%引き上げられた後の値です。
| 金利タイプ | PayPay銀行(2026年10月) | 備考 |
|---|---|---|
| 変動(全期間引下型) | 年1.580% | 優遇割の適用で最大年0.130%下がる |
| 固定10年(当初期間引下型) | 年3.520% | 固定期間の終了後は、その時点の金利で選び直す |
| 固定20年 | 年4.060% | 当初期間引下型 |
| 固定35年 | 年4.210% | フラット35(年3.830%)より高い |
※2026年10月1日時点の表示金利。フラット35は融資率9割以下・返済期間21〜35年の最頻金利です。
頭金の有無で金利は変わらず、諸費用を借入額に含めても同じ金利です。給与振込の指定やカードの契約といった条件を重ねなくても、表示金利がそのまま基準になります。
ソフトバンクのスマホ回線を自分名義で契約していれば年0.07%、光回線と電気もまとめて払えば年0.13%下がります。借り換えも対象ですが、住宅ローンの契約手続きまでに申し込まないと、後から付けることはできません。
金利が上がる方向の条件もあります。審査の結果によって最大年0.3%が上乗せされることがあり、借入期間が35年を超える契約は、2026年9月以降の実行分から年0.3%の上乗せです。
超サポ団信はがん保障を厚くするほど金利が上がる
団信(団体信用生命保険)とは、契約者が亡くなったときなどに住宅ローンの残高が0円になる保険のことです。PayPay銀行の団信は超サポ団信という名前で、全疾病・自然災害・失業の保障を付けたプランもあります。
| 団信プラン | 上乗せ金利 | 保障の概要 |
|---|---|---|
| 一般団信 | なし | 死亡・高度障害で残高0円 |
| がん50%保障団信 | 年0.10% | がんと診断確定で残高の50%を保障 |
| がん100%保障団信 | 年0.15% | がんと診断確定で残高の100%を保障 |
| ワイド団信 | 年0.3% | 健康上の理由で一般団信に入れない人向け |
がん50%保障団信の上乗せは、2026年6月1日以降の借り入れから年0.10%に改定されました。変動金利に足すと、がん50%で年1.680%、がん100%で年1.730%です。
借り換えで保障を厚くしたい人は、上乗せ後の金利で他行と比べてください。がん保障を付ける分だけ、金利差は0.10〜0.15%縮みます。
保証料・印紙代・一部繰上返済手数料は0円
保証料は0円で、ホームページから手続きする一部繰上返済も無料です。チャットで手続きする場合だけ、1回5,500円の手数料がかかります。
紙の金銭消費貸借契約書では、借入額に応じて次の収入印紙が必要です。
| 500万円超1,000万円以下 | 1万円 |
| 1,000万円超5,000万円以下 | 2万円 |
| 5,000万円超1億円以下 | 6万円 |
| 1億円超2億円以下 | 10万円 |
残債2,500万円の借り換えなら、印紙代の2万円がかかりません。
PayPay銀行には、他の銀行から毎月決まった額を手数料無料で取り寄せる定額自動入金サービスがあります。返済日より前に入金されるよう設定しておけば、毎月の残高不足を防げます。
※連休や年末年始をはさむと、入金日が返済日より後になる場合があります。年間の入金スケジュールを申込前に確かめておくと、引き落としの失敗を避けられます。
申込から契約までネットで進められる
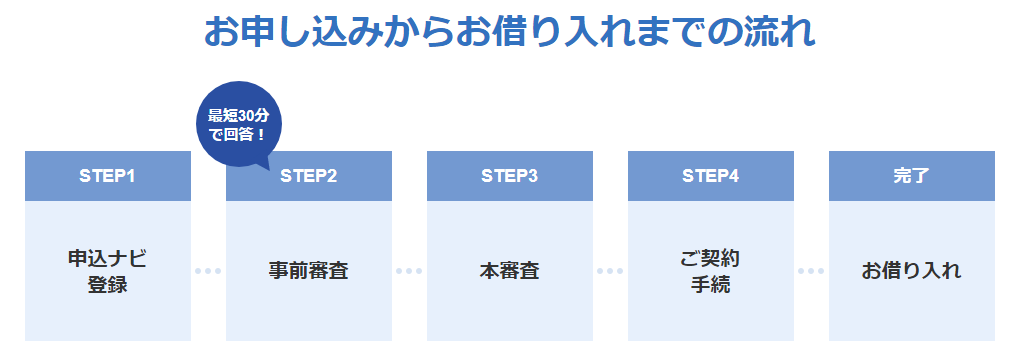
最初に住宅ローン申込ナビへメールアドレスとパスワードを登録し、その後の手続きは画面上で進めます。事前審査は無料なので、借り換え先の候補として金利の提示を受けてから決められます。
審査の目安は、事前審査が当日〜2営業日程度、本審査が書類提出後3〜10営業日です。承認から借入までは最短7営業日で、全体では1か月程度かかります(PayPay銀行のFAQによる)。
借り換え先としての損得は今の金利との差で決まる
PayPay銀行が借り換え先として向くのは、変動金利で借り換えたい人です。借り換えでも新規と同じ金利が使え、事務手数料などの諸費用も借入額に含められます。
諸費用に含められるのは、事務手数料、借換元の繰上返済手数料、抵当権の設定と抹消の登記費用、新しく入る火災保険料・地震保険料です。手元の資金が少なくても借り換えられますが、借入額が増えた分だけ利息も増えます。
残債2,500万円・残り25年・年2.000%からの試算
今の金利が年2.000%の人が、PayPay銀行の変動年1.580%へ借り換えた場合の概算です。元利均等・ボーナス返済なしで、金利が25年間変わらない前提で計算しています。
| 項目 | 借り換えない(年2.000%) | PayPay銀行 変動(年1.580%) |
|---|---|---|
| 毎月の返済額 | 約105,964円 | 約100,927円 |
| 総返済額 | 約3,179万円 | 約3,028万円 |
| 諸費用(事務手数料55万円〔税込〕と登記費用など) | なし | 約70万円 |
| 総返済額と諸費用の合計 | 約3,179万円 | 約3,098万円 |
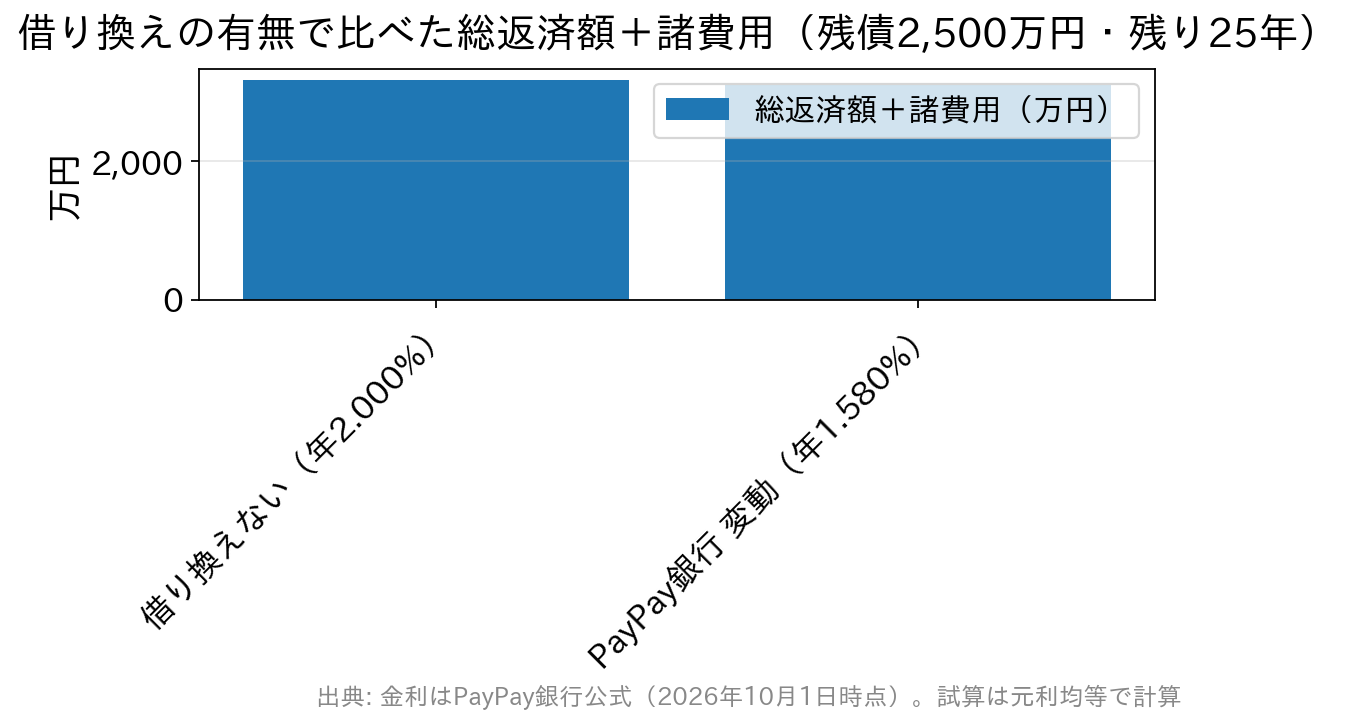
総返済額は約151万円減り、諸費用70万円を引いても約81万円が残ります。毎月の差は約5,000円、年間では約6.0万円なので、諸費用の回収には約11.6年かかります。
残り25年に対して回収は半分以下の期間で終わるため、この条件なら借り換える意味があります。残りの返済期間が12年を切っている人は、同じ金利差でも諸費用を回収しきれません。
今の金利ごとに見た諸費用の回収年数
残債2,500万円・残り25年のまま、今の金利だけを変えると回収年数は下の表のようになります。諸費用は70万円、借り換え後はPayPay銀行の変動年1.580%で計算しています。
| 今の金利 | 毎月の軽減額 | 年間の軽減額 | 諸費用の回収年数 |
|---|---|---|---|
| 年2.500% | 約11,228円 | 約13.5万円 | 約5.2年 |
| 年2.200% | 約7,488円 | 約9.0万円 | 約7.8年 |
| 年2.000% | 約5,037円 | 約6.0万円 | 約11.6年 |
| 年1.880% | 約3,583円 | 約4.3万円 | 約16.3年 |
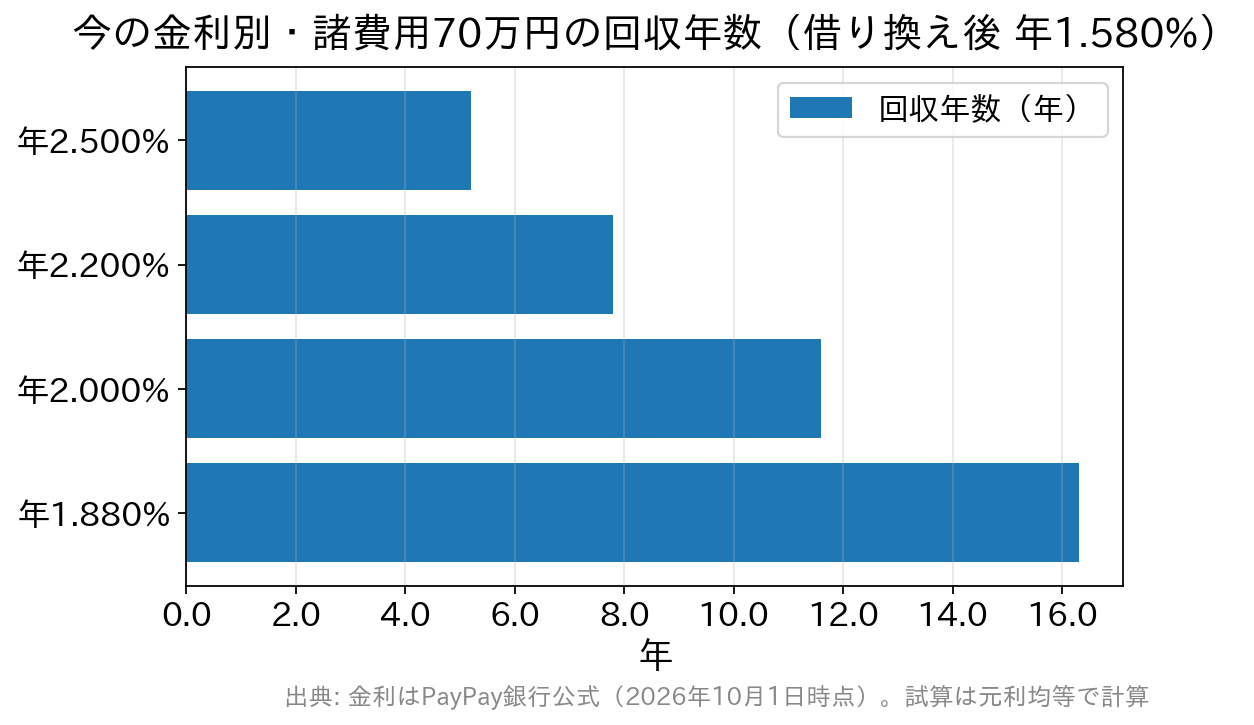
金利差が0.6%を超えると回収は8年以内に収まり、0.3%まで縮むと16年を超えます。したがって、金利差が0.3%前後の人は、残りの返済期間が20年以上あるかを先に確かめてください。
審査で年0.3%上乗せされると金利差はほとんど残らない
審査で年0.3%の上乗せが付くと、変動金利は年1.880%になります。年2.000%からの借り換えでは金利差が0.12%しか残らず、毎月の軽減額は約1,455円です。
この場合、年間の軽減額は約1.7万円で、諸費用70万円の回収に40年以上かかります。事前審査は無料なので、提示された金利で回収年数を計算し直してから本審査へ進んでください。
変動と固定、どちらで借り換えるか
日本銀行は2026年9月18日の金融政策決定会合で、短期金利の誘導目標を年1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更」)。PayPay銀行は10月1日に変動の基準金利を年0.25%引き上げ、返済中の人には12月の返済日の翌日から新しい金利が適用されます。
変動の年1.580%と固定10年の年3.520%には約1.9%の差があり、当面の返済額は変動のほうが大きく下がります。浮いた分を繰上返済に回して残高を減らせば、金利が上がったときの影響も小さくなります。
固定10年に借り換えると、年2.000%で返済中の人は毎月の返済額がかえって増えます。固定は返済額を下げる手段ではなく、金利上昇の影響を止める手段なので、増えた返済額を払い続けられるかで決めてください。
PayPay銀行の住宅ローンのデメリットは手数料と返済額の動き方
- 事務手数料は借入額×2.20%(税込)の定率で、残債3,000万円なら66万円かかる。
- 変動金利に5年ルール・125%ルールがない(公式FAQで明記)。金利が上がると上昇幅に応じて返済額が見直され、そのぶん最終回に未払いの利息が残らない。
- 固定35年は年4.210%で、フラット35(年3.830%・2026年10月)より高い。全期間固定で借り換えるなら不利になる。
- 借入期間を35年超にすると年0.3%の上乗せがある。
5年ルールがないため、金利が上がるとすぐに返済額が増えます。年1.580%で借り換えた直後に0.5%上がると、毎月の返済額は約100,900円から約106,900円へ、約6,000円増えます。
5年ルールのある銀行なら次の見直しまで返済額は変わりませんが、その間は元金の減りが遅くなり、最終回にまとめて請求されることもあります。PayPay銀行は、毎月1万円程度の上振れを家計で吸収できる人に向いています。
個人事業主や、本人・家族が経営する会社に勤める人も、個人事業主・法人経営者向け住宅ローンで申し込めます。この場合の金利は年0.3%上乗せされ、提出する書類も会社員とは異なります。
ネット銀行同士で比べるなら、auじぶん銀行の住宅ローンの落とし穴とデメリットやソニー銀行の住宅ローンの記事も参考になります。保証料の有無で総額がどう変わるかは、住宅ローン保証料なしのメリット・デメリットで紹介しています。
【参考】PayPay銀行の住宅ローン金利推移
| 変動金利/新規借り入れ (全期間引下型) | 変動金利/借り換え (全期間引下型) | 10年固定金利 (当初期間引下型) | 35年固定金利 (当初期間引下型) |
|
|---|---|---|---|---|
| 2026年11月 | 1.700% | 1.700% | 3.570% | 4.270% |
| 2026年10月 | 1.580% | 1.580% | 3.520% | 4.210% |
| 2026年9月 | 1.330% | 1.330% | 3.440% | 4.190% |
| 2026年8月 | 1.330% | 1.330% | 2.870% | 3.770% |
| 2026年7月 | 1.330% | 1.330% | 2.770% | 3.640% |
| 2026年6月 | 0.980% | 0.980% | 2.790% | 3.680% |
| 2025年3月 | 0.530% | 0.499% | 1.495% | 2.365% |
| 2025年2月 | 0.420% | 0.390% | 1.365% | 2.335% |
| 2025年1月 | 0.420% | 0.390% | 1.245% | 2.215% |
| 2024年12月 | 0.420% | 0.390% | 1.205% | 2.205% |
| 2024年11月 | 0.465% | 0.499% | 1.165% | 2.155% |
| 2024年10月 | 0.465% | 0.499% | 1.115% | 2.085% |
| 2024年9月 | 0.270% | 0.290% | 1.075% | 2.025% |
| 2024年8月 | 0.270% | 0.290% | 1.195% | 2.165% |
| 2024年7月 | 0.270% | 0.290% | 1.165% | 2.105% |
| 2024年6月 | 0.315% | 0.349% | 1.280% | 2.250% |
| 2024年5月 | 0.315% | 0.349% | 1.220% | 2.180% |
| 2024年4月 | 0.315% | 0.349% | 1.150% | 2.090% |
| 2024年3月 | 0.250% | 0.290% | 1.210% | 2.150% |
| 2024年2月 | 0.250% | 0.290% | 1.210% | 2.150% |
| 2024年1月 | 0.250% | 0.290% | 1.130% | 2.070% |
| 2023年12月 | 0.250% | 0.290% | 1.365% | 2.305% |
| 2023年11月 | 0.319% | 0.349% | 1.410% | 2.400% |
| 2023年10月 | 0.319% | 0.349% | 1.280% | 2.400% |
| 2023年9月 | 0.380% | 0.290% | 1.230% | 2.400% |
| 2023年8月 | 0.319% | 0.290% | 1.000% | 2.090% |
| 2023年7月 | 0.319% | 0.290% | 0.950% | 2.010% |
| 2023年6月 | 0.380% | 0.349% | 0.950% | 2.030% |
| 2023年5月 | 0.380% | 0.349% | 1.040% | 2.130% |
| 2023年4月 | 0.380% | 0.349% | 0.980% | 2.110% |
| 2023年3月 | 0.349% | 0.349% | 1.210% | 2.280% |
| 2023年2月 | 0.349% | 0.330% | 1.190% | 2.310% |
| 2023年1月 | 0.349% | 0.330% | 1.050% | 2.240% |
| 2022年12月 | 0.349% | 0.330% | 0.960% | 2.140% |
| 2022年11月 | 0.380% | 0.349% | 0.990% | 2.170% |
| 2022年10月 | 0.380% | 0.349% | 0.890% | 1.970% |
| 2022年9月 | 0.380% | 0.780% | 1.870% | |
| 2022年8月 | 0.380% | 0.795% | 1.820% | |
| 2022年7月 | 0.380% | 0.820% | 1.850% | |
| 2022年6月 | 0.380% | 0.830% | 1.850% | |
| 2022年5月 | 0.380% | 0.830% | 1.850% | |
| 2022年4月 | 0.380% | 0.690% | 1.550% | |
| 2022年3月 | 0.380% | 0.690% | 1.540% | |
| 2022年2月 | 0.380% | 0.565% | 1.540% | |
| 2022年1月 | 0.380% | 0.560% | 1.440% | |
| 2021年12月 | 0.380% | 0.560% | 1.440% | |
| 2021年11月 | 0.380% | 0.560% | 1.440% | |
| 2021年10月 | 0.380% | 0.499% | 1.360% | |
| 2021年9月 | 0.380% | 0.499% | 1.280% | |
| 2021年8月 | 0.380% | 0.499% | 1.270% | |
| 2021年7月 | 0.380% | 0.499% | 1.400% | |
| 2021年6月 | 0.380% | 0.499% | 1.400% | |
| 2021年5月 | 0.380% | 0.499% | 1.400% | |
| 2021年4月 | 0.380% | 0.599% | 1.550% | |
| 2021年3月 | 0.380% | 0.499% | 1.440% | |
| 2021年2月 | 0.380% | 0.499% | 1.390% | |
| 2021年1月 | 0.380% | 0.499% | 1.390% | |
| 2020年12月 | 0.380% | 0.530% | 1.460% | |
| 2020年11月 | 0.380% | 0.530% | 1.460% | |
| 2020年10月 | 0.380% | 0.545% | 1.450% | |
| 2020年9月 | 0.380% | 0.545% | 1.450% | |
| 2020年8月 | 0.380% | 0.620% | 1.450% | |
| 2020年7月 | 0.380% | 0.620% | 1.450% | |
| 2020年6月 | 0.399% | 0.620% | 1.450% | |
| 2020年5月 | 0.399% | 0.620% | 1.450% | |
| 2020年4月 | 0.399% | 0.620% | 1.450% | |
| 2020年3月 | 0.399% | 0.620% | 1.450% | |
| 2020年2月 | 0.399% | 0.620% | 1.450% | |
| 2020年1月 | 0.399% | 0.620% | 1.450% | |
| 2019年12月 | 0.415% | 0.580% | 1.450% | |
| 2019年11月 | 0.415% | 0.580% | 1.450% | |
| 2019年10月 | 0.415% | 0.580% | 1.450% | |
| 2019年9月 | 0.415% | 0.580% | 1.450% | |
| 2019年8月 | 0.415% | 0.580% | 1.450% | |
| 2019年7月 | 0.415% | 0.580% | 1.450% |
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング