SBI新生銀行の安心パック・安心パックWは終了|現在の団信3プランと諸費用

結論:SBI新生銀行の「安心パック」「安心パックW(ダブル)」は、いずれも新規の取り扱いを終了しています(2026年9月時点)。いま借り換えでSBI新生銀行を検討する人が比べるべきなのは、パックの中身ではなく現在の3つの団信プランと諸費用の構成です。手厚い「全疾病保障付団信」を上乗せ金利ゼロで選べる一方、事務手数料は借入金額の2.20%(税込)の定率型なので、借り換えの損得は事務手数料まで含めた総返済額で判断してください。
- 安心パック・安心パックW・安心パックSがそれぞれいつ終了したか
- 現在選べる団信3プランの上乗せ金利・加入年齢・保障の中身
- 残債2,500万円・残り25年で借り換えたときの損益分岐の実例
安心パック・安心パックW・安心保障付団信の終了時期を整理
かつてSBI新生銀行の住宅ローンには、諸費用を抑えながら付帯サービスを利用できる「安心パック」「安心パックW(ダブル)」「安心パックS」というオプションがありました。現在はいずれも新規の取り扱いがありません。
| 名称 | 現在の取扱 | 終了の時期 |
|---|---|---|
| 安心パックW(ダブル) | 新規取扱終了 | 2024年10月31日までの契約分 |
| 安心パックS(自然災害時債務免除特約) | 新規取扱終了 | 2024年10月31日までの契約分 |
| 安心保障付団信(団体信用介護保障保険) | 新規受付終了 | 2026年2月28日までの申込分 |
| 自動繰上返済(スマート返済) | 新規取扱終了 | 2026年2月28日までの契約分 |
混同しやすいのが繰上返済です。終了したのは残高を超えた分を毎日自動で繰り上げる「スマート返済」であって、手動の一部繰上返済は現在も1円から・手数料0円・何度でも利用できます。「繰上返済が有料になった」わけではありません。安心パックSの詳細と現行の選択肢は安心パックSを解説した記事にまとめています。
かつての安心パック・安心パックWとは(参考)
安心パックは、コントロール返済(繰上返済で短縮した期間を上限に元本返済をお休みできるサービス)と、介護状態に備える「安心保障付団信」をセットにしたオプションでした。安心パックWは、これに家事代行・ハウスクリーニング(ベアーズ社)や病児保育サービス、東急グループプランなどを追加したものです。
いずれも現在は新規で利用できないため、過去の紹介記事や口コミを読んで「このサービスが付く」と考えて申し込むと、期待とずれます。これから借り入れ・借り換えをする人は、次に整理する現在のラインナップで比較してください。
現在の団信は3プラン。全疾病保障付でも上乗せ0円
現在は次の3つの団信プランから1つだけを選ぶ形です(複数の同時加入はできません)。SBI新生銀行の住宅ローンでは団信への加入が必須になっています。
| 団信プラン | 上乗せ金利 | 主な保障・加入年齢 |
|---|---|---|
| 一般団信 | なし(0円) | 死亡・所定の高度障害で残高0円。20〜65歳(ローン完済時80歳未満) |
| 全疾病保障付団信 | なし(0円) | 一般団信の保障に加え、就業不能状態が所定の期間続くと残高0円。就業不能期間中の毎月の返済額も保障。リビングニーズ特約・重度がん保険金前払特約付。20〜49歳(完済時80歳未満) |
| ガン団信 | 年0.100% | 所定のがんと診断確定で残高0円(一般団信の保障とリビング・ニーズ特約付)。20〜49歳(完済時80歳未満) |
※団信の保障上限金額は3プランとも3億円。引受保険会社は一般団信がSBI生命保険・第一生命保険、全疾病保障付団信がSBI生命保険、ガン団信が第一生命保険です(SBI新生銀行 公式・団体信用生命保険を2026年9月9日に確認)。
他行では上乗せ0.2〜0.3%前後が必要になることも多い手厚い保障を、上乗せなしで選べるのがSBI新生銀行の分かりやすさです。ただし全疾病保障付団信とガン団信は加入年齢が20〜49歳と限定されており、50代の借り換えでは一般団信が選択肢になります。年齢が上限に近い人は、借り換えを先送りするほど選べるプランが狭まる点は意識しておきたいところです。
全疾病保障付団信は「働けない期間」まで見ておく
全疾病保障付団信は名前のとおり幅広く備えられますが、支払いの条件は細かく決まっています。借り換えの比較材料として押さえておきたいのは次の点です。
- 対象となる8疾病は、がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎
- 就業不能状態が続いて返済日が来ると、その返済額が保険金として支払われる(1回の就業不能につき8疾病なら最大12回、それ以外は最大21回、ローン期間中の通算は最大36回)
- 就業不能状態が所定の期間を超えて続くと、その時点の残高相当額が支払われ残高0円になる
- 住宅ローン実行日から90日間は待機期間で、この間の就業不能は原因を問わず対象外
- 8疾病以外の病気・ケガは、就業不能となってから最初の3か月が免責期間
- 精神障害、正常な妊娠・出産、医学的他覚所見のないむちうち症・腰痛などは対象外
つまり「すべての病気で即座に残高が0円になる」保険ではありません。加入には健康状態の告知・審査があり、告知の内容によっては加入を断られることもあります。借り換えはいまの団信を解約して入り直す手続きでもあるため、健康状態に不安がある人は、金利を比べる前に「入り直せるか」を確認しておくのが順序です。
諸費用の分かりやすさは安心パック終了後も変わらない
安心パックは終了しましたが、諸費用を抑えやすいというSBI新生銀行の住宅ローンの持ち味は変わっていません。
| 費用の種類 | 金額 | 補足 |
|---|---|---|
| 保証料 | 0円 | ― |
| 一般団信・全疾病保障付団信の保険料 | 0円(上乗せなし) | ガン団信のみ年0.100%の上乗せ |
| 一部繰上返済手数料 | 0円 | 1円から、いつでも何度でも |
| 事務手数料 | 借入金額×2.20%(税込) | 定率型。2,500万円なら55万円 |
| 電子契約利用手数料 | 5,500円(税込) | 電子契約を使う場合。かわりに印紙税は不要 |
| 金利タイプの変更手数料 | 5,500円(税込) | 変動・当初固定を切り替えるとき |
ほかに抵当権設定の登録免許税・司法書士報酬・火災保険料がかかります。保証料0円で一部繰上返済も無料という組み合わせは、余裕資金ができたときに繰り上げて総返済額を圧縮していきたい人と相性が良い設計です。なお、SBI新生銀行は原則として仮審査を行わず本審査で完結します。これは弱点ではなく手続きの違いで、他行と併願するなら他行側の仮審査を先に済ませておくと段取りがよくなります。
借り換え先として見るときに最初に確認したい1点
意外に見落とされがちですが、SBI新生銀行の住宅ローンをすでに利用している人は、同じSBI新生銀行で借り換えることはできません(公式の商品注記に明記されています)。フラット35のように「同じ金融機関への借り換え」ができる商品とは扱いが異なるため、金利タイプを変えたいだけであれば、借り換えではなく金利タイプの変更(手数料5,500円・税込)で対応できないかを先に確認してください。
また、借入期間について35年を超える期間を選ぶと当初借入金利に年0.100%が上乗せされる点も、返済期間を延ばして毎月の負担を下げたい人には効いてきます。返済期間の設計は金融行政からも注目されており、共同通信は2026年9月4日、金融庁が返済期間40年・50年といった超長期の住宅ローンを扱う銀行の審査体制について監視を強化する方針を固めたと報じました。規制や禁止が決まったわけではなく、監視・対話の強化という段階ですが、期間を延ばせば毎月の返済額は下がっても総支払額と完済年齢は増えるという原則は借り換えでも変わりません(金融庁による正式な公表は本稿執筆時点で確認できておらず、報道にもとづく内容です)。
2026年9月のSBI新生銀行の借り換え金利
当編集部が毎月、各行の公式金利ページを確認・記録しているところ、2026年9月のSBI新生銀行(パワースマート住宅ローン)の借り換えの金利は次のとおりです。
| 金利タイプ | 2026年9月の金利(借り換え) | 条件 |
|---|---|---|
| 変動金利(半年型) | 年1.080% | 自己資金10%以上の優遇適用時 |
| 変動金利(半年型) | 年0.990% | SBIハイパー預金の優遇適用時(自己資金優遇とは併用不可) |
| 当初固定10年 | 年3.250% | 自己資金優遇適用時 |
| 当初固定20年 | 年4.050% | 自己資金優遇適用時 |
| 長期固定35年 | 年4.250% | 自己資金優遇適用時 |
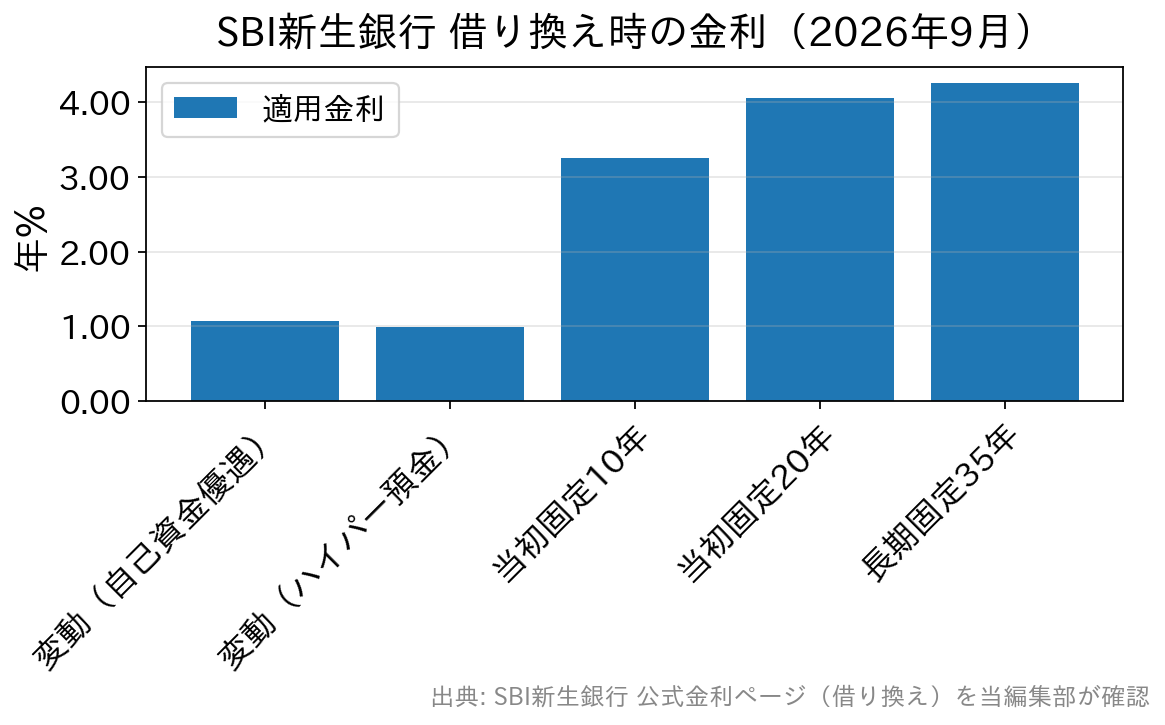
※2026年9月適用分。SBI新生銀行の公式金利ページ(借り換え)を当編集部が確認した値です。金利は毎月見直されます。
変動と固定の差がここまで開いている局面では、金利タイプの選択が借り換えの損得そのものを左右します。変動を選べば毎月の返済額は大きく下がりますが、将来の金利上昇は自分で受け止めることになります。金利タイプの考え方はSBI新生銀行の固定金利タイプを整理した記事もあわせてご覧ください。
いくら得になる?残債2,500万円・残り25年の損益分岐
借り換えの損得は①金利差 ②残債と残りの返済期間 ③借り換えにかかる諸費用の3つで決まります。残債2,500万円・残り25年の人が、いまの適用金利年2.000%からSBI新生銀行の変動金利(半年型・年1.080%)へ借り換えたと想定した当編集部の試算です。
| 項目 | 借り換えしない場合 | 借り換えた場合 |
|---|---|---|
| 残債/残り期間 | 2,500万円/25年 | 2,500万円/25年 |
| 金利 | 年2.000% | 年1.080% |
| 毎月の返済額 | 105,963円 | 95,126円 |
| 総返済額 | 31,788,900円 | 28,537,800円 |
| 事務手数料(2.20%・税込) | ― | 550,000円 |
| 登記費用など(概算)+電子契約利用手数料 | ― | 255,500円 |
| 諸費用を含めた合計 | 約3,179万円 | 約2,934万円 |
| 借り換えメリット | ― | 約244万円 |
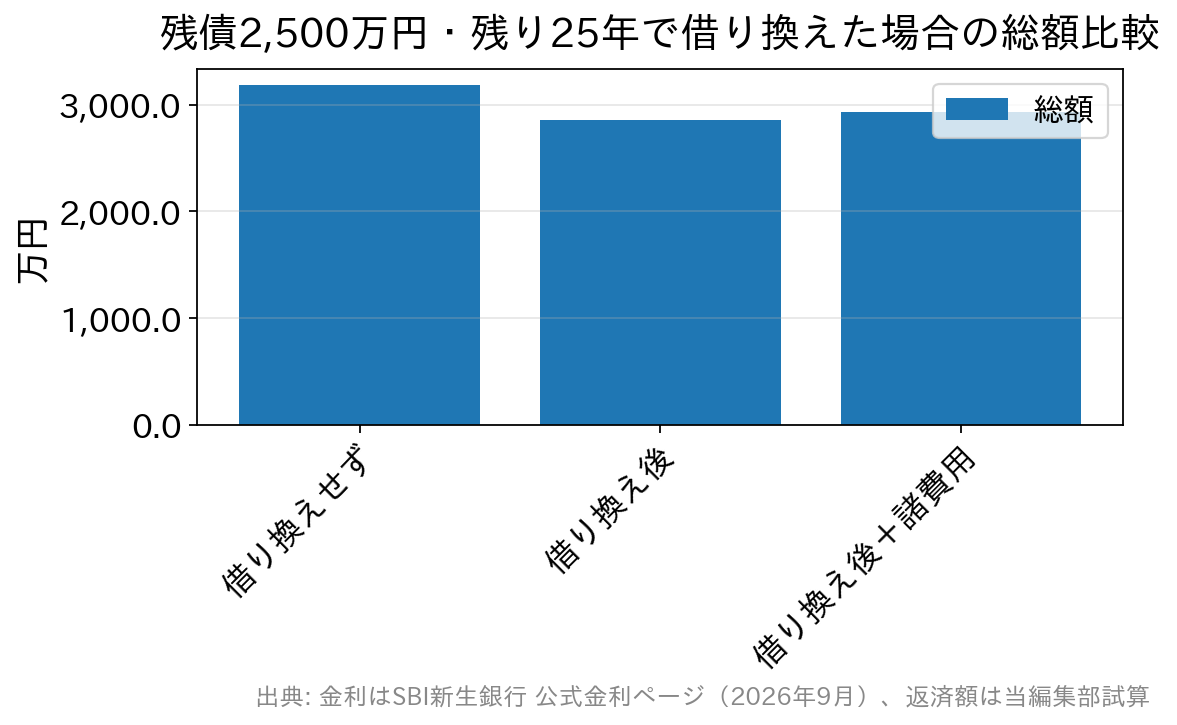
この条件では毎月10,837円・総額で約325万円の圧縮になり、諸費用約80万円を差し引いても約244万円が残る計算です。事務手数料が定率2.20%のローンでは、残債が大きいほど手数料も大きくなるため、「金利差だけ見て決めない」ことがとくに重要になります。
※元利均等・ボーナス返済なし、変動金利は全期間一定と仮定して計算した当編集部の試算です。実際の変動金利は半年ごとに見直されるため、金利が上がれば効果は縮みます。登記費用は物件や地域で変わり、火災保険料は含んでいません。一般に「金利差1%以上・残債1,000万円以上・残期間10年以上」が借り換えメリットの出やすい目安とされます。
まとめ
安心パック・安心パックWが終わったことで、SBI新生銀行の住宅ローンは「団信3プラン+シンプルな諸費用」という比較しやすい形になりました。借り換えで検討するなら、①全疾病保障付団信・ガン団信は20〜49歳という年齢条件、②健康状態の告知に通るか、③事務手数料2.20%(税込)を含めた総返済額、④すでにSBI新生銀行を利用中なら同行での借り換えはできない——の4点を先に確認しておくと、判断が早く済みます。
SBI新生銀行の安心パックと団信 よくある質問
Q. 安心パックW・安心パックSは今でも申し込めますか?
A. いいえ。安心パックW(ダブル)・安心パックSはいずれも2024年10月31日までの契約分で取り扱いを終了しています。付帯していた家事代行・ハウスクリーニング・病児保育・東急グループプランなどのサービスも、これから新規で利用することはできません。
Q. 介護に備える「安心保障付団信」はもう選べませんか?
A. 選べません。安心保障付団信(団体信用介護保障保険)は2026年2月28日までの申し込み分で新規受付を終了しました。現在選べるのは一般団信・全疾病保障付団信・ガン団信の3つで、この中から1つだけを選びます。
Q. 借り換えでも団信の上乗せ金利は0円になりますか?
A. 一般団信と全疾病保障付団信は上乗せなしで加入できます(ガン団信のみ年0.100%の上乗せ)。ただし全疾病保障付団信とガン団信の加入年齢は20〜49歳・ローン完済時80歳未満で、健康状態の告知と審査もあります。
Q. 50代でもSBI新生銀行の住宅ローンに借り換えできますか?
A. 一般団信は20〜65歳(ローン完済時80歳未満)が対象なので、50代でも団信に加入して借り換えること自体は可能です。ただし全疾病保障付団信・ガン団信は49歳までのため、50代では保障の選択肢が一般団信に絞られます。
Q. SBI新生銀行の住宅ローンを利用中ですが、同じ銀行の別の金利タイプに借り換えられますか?
A. 同行内での借り換えはできません。ただし変動金利・当初固定金利を利用中の方は、金利変更時に当初固定金利を選び直すことができ、その際の手数料は5,500円(税込)です。
Q. 繰上返済の「スマート返済」が終了したと聞きましたが、繰上返済はできなくなったのですか?
A. できます。終了したのは指定残高を超えた分を自動で繰り上げる「スマート返済」で、手動の一部繰上返済は1円から手数料0円で、いつでも何度でも利用できます。
※本記事の団信の内容・諸費用は2026年9月9日にSBI新生銀行の公式サイトで確認したもの、金利は2026年9月適用分を当編集部が確認したものです。金利は毎月見直され、保障内容や取扱条件も変更されることがあるため、申し込み前に公式サイトの商品説明書でご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング