ソニー銀行の住宅ローンの落とし穴|借り換えで損しない見極め方
ソニー銀行の住宅ローンで借り換え時に見落としやすい落とし穴は5つあります。定額手数料の商品は金利が0.360%高いこと、変動金利に5年ルールがないこと、固定セレクトは当初期間後に引下幅が縮むこと、年収400万円以上が条件であること、借り換えで35年を超えると金利が上乗せされることです。
2026年10月適用分では、変動セレクト住宅ローンの変動金利が年1.847%、取扱手数料44,000円(税込)の定額型が年2.207%です(10月10日に公式で確認)。借り換えの損得は、この金利差と手数料差の差し引きで決まります。
金利は毎月見直され、適用されるのは申込日ではなく借入日(実行日)の金利です。以下、借り換えの数字に効く順に整理します。
ソニー銀行の住宅ローンの歴史と現在地
ソニー銀行は2001年に開業したインターネット専業銀行で、住宅ローンは2002年に取り扱いを始めました。ネット銀行として最初に住宅ローンを出した銀行で、保証料0円や繰上返済手数料0円を早くから採り入れています。
評価面では、2026年発表のオリコン顧客満足度調査「住宅ローン(専門家評価)」の返済サポート部門で第1位です(ソニー銀行公式サイトの表示)。借りたあとの手続きの使い勝手が評価された形です。
商品の枠も広がりました。2026年5月11日の申込分から、融資期間の上限は50年、融資金額の上限は3億円です。対象は住宅ローン・変動セレクト住宅ローン・固定セレクト住宅ローンの3商品です。
3つの商品と2026年10月の金利
ソニー銀行の住宅ローンは3商品あり、金利と取扱手数料がセットで決まっています。商品名がそのまま住宅ローンの定額型(以下、定額型)と、変動セレクト・固定セレクトの定率型の2系統です。
| 金利タイプ・固定期間 | 変動セレクト住宅ローン | 固定セレクト住宅ローン | 住宅ローン(定額型) |
|---|---|---|---|
| 変動金利 | 1.847% | — | 2.207% |
| 固定10年 | 4.115% | 3.715% | 4.015% |
| 固定15年 | 4.567% | 4.167% | 4.467% |
| 固定20年 | 4.814% | 4.414% | 4.714% |
| 固定20年超〜35年 | 5.075% | — | 4.975% |
| 取扱手数料 | 借入額の2.20%(税込) | 借入額の2.20%(税込) | 44,000円(税込) |
2026年10月適用分。新規購入と借換えで同じ水準(ソニー銀行公式「適用金利」、2026年10月10日に確認)。変動セレクトは新規借入時は変動金利のみ、固定セレクトは新規借入時は固定10年・15年・20年のみです。
2026年10月適用分で、変動金利は各商品とも引き上げられています。定額型と変動セレクトの変動金利の差は0.360%で、この幅は変わっていません。
借入額3,000万円なら、2.20%の手数料は66万円です。5,000万円なら110万円になり、定額44,000円との差は大きく開きます。

ソニー銀行の住宅ローンのメリット
取扱手数料が44,000円(税込)で済む商品を選べる
保証料0円をうたう住宅ローンの多くは、代わりに借入額の2.20%(税込)程度の事務手数料がかかります。メガバンクや地方銀行では、保証料が別にかかる商品も残っています。
ソニー銀行の定額型は、取扱手数料が一律44,000円(税込)で保証料も0円です。借入額がいくらでも手数料は同じなので、残債が大きいほど初期費用の差が開きます。
ネット銀行の多くは2.20%の定率型です。定額型を選べる銀行は少なく、借り換えの手元資金を抑えたい人にはこれが判断材料になります。
当初固定期間が終わったあとの金利ルールが明快
当初固定型で分かりにくいのは、固定期間が終わったあとの金利です。当初の引下げを大きく見せる商品ほど、終了後の負担が見えにくくなります。
ソニー銀行は、商品ごとの基準金利からの引下幅を公表しています。いつ・どれだけ変わるかを表で確認できます。
| 商品 | 変動金利適用期間中 | 固定金利適用期間中 |
|---|---|---|
| 変動セレクト住宅ローン | −1.410% | −0.950% |
| 固定セレクト住宅ローン(新規借入時) | — | −1.350% |
| 固定セレクト住宅ローン(当初固定期間終了後) | −0.650% | −0.650% |
| 住宅ローン(定額型) | −1.050% | −1.050% |
2023年11月1日以降に借り入れた場合の引下幅(ソニー銀行公式「金利適用ルール」、2026年10月10日に確認)。借入中の人の引下幅は契約書類に記載されています。
定額型は変動でも固定でも引下幅が−1.050%で一定です。固定期間が終わっても優遇が縮まないため、10年後・20年後の金利を基準金利から読めます。
金利タイプの変更ができ、変動から固定へは手数料0円
借入期間中は、固定金利と変動金利をウェブサイトで何度でも選び直せます。手数料の扱いは次のとおりです(ソニー銀行公式「住宅ローン手数料」)。
- 変動金利から固定金利への変更は0円
- 固定金利期間の満了時に、変動金利または新たな固定金利へ変更するのは0円(手続きがなければ自動で変動金利)
- 固定金利期間の途中で変更する場合は、ソニー銀行所定の手数料がかかる場合がある
上がりそうなら固定へ移す、という向きは無料です。固定期間の途中で戻す向きはコストが読みにくいため、後の落とし穴で触れます。
ネット銀行では珍しいワイド団信を上乗せ年0.200%で用意
住宅ローンは原則として団信(団体信用生命保険)への加入が条件です。持病があって一般の団信に入れないと、それだけで借り換えが成立しないことがあります。
ソニー銀行は、引受基準を緩和したワイド団信を上乗せ金利年0.200%で用意しています。加入時年齢は満65歳未満、完済時年齢は満81歳未満です。健康上の理由があれば必ず入れるわけではなく、審査で断られる場合もあります。
上乗せ0円のがん団信50を含む6プラン
団信は6プランから1つを選びます。上乗せ金利なしでがん保障が付くがん団信50もあります。
| プラン | 上乗せ金利(年利) | 加入時年齢 | 主な保障 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害・リビング・ニーズ |
| がん団信50 | なし | 満50歳未満 | 上記+がん診断確定でローン残高の50%を保障 |
| がん団信100 | 0.100% | 満50歳未満 | ローン残高100%保障+がん診断給付金100万円ほか |
| 3大疾病団信 | 0.200% | 満50歳未満 | がん+急性心筋梗塞・脳卒中の保障 |
| 生活習慣病団信 | 0.200% | 満50歳未満 | がん+生活習慣病の長期入院時保障・入院一時金ほか |
| ワイド団信 | 0.200% | 満65歳未満 | 基本保障(完済時年齢は満81歳未満) |
ソニー銀行公式「団体信用生命保険(団信)」より、2026年10月10日に確認。引受保険会社はクレディ・アグリコル生命保険。完済時年齢は満85歳未満(ワイド団信は満81歳未満)。
保障特約付きの4プランは、加入時年齢が満50歳未満に限られます。50歳以降に借り換える場合、選べるのは一般団信かワイド団信です。過去にがんにかかったことがある場合も、保障特約付き団信には加入できません。
中古物件の購入・借り換えにも対応
中古戸建には使えないという古いクチコミが残っていますが、2019年9月に中古戸建への対応が始まっています。資金使途は新築・中古物件の購入、住宅の新築、増改築で、借り換えにも使えます(ソニー銀行公式「住宅ローン商品詳細説明書」)。
全国の銀行代理業者で対面相談できる
ソニー銀行は店舗を持ちませんが、ソニー銀行を所属銀行とする銀行代理業者の窓口で相談できます。2026年10月時点の案内先は12社で、ソニー生命保険、ゆうちょ銀行(住宅ローン取扱店のローンサービス部)、SBIアルヒの直営店などが含まれます。
訪問に対応する窓口もあり、ソニー銀行自身のローン専用ダイヤルでも新規・借り換えの相談を受け付けています。
注意点は2つです。窓口によってはソニー銀行の商品を扱っていない店舗があります。また、対面で相談しても、申込以降の手続きはインターネットで行います。
電子契約で印紙代は0円
ソニー銀行は電子契約に対応しており、紙の契約書を作らないため印紙代は0円です(ソニー銀行公式「住宅ローン手数料」)。電子契約の利用手数料もかかりません。
紙の金銭消費貸借契約書を作る場合の印紙税は、契約金額に応じて次のとおりです。
| 契約金額(借入額) | 印紙税額 |
|---|---|
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
| 5,000万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
出典は国税庁「No.7140 印紙税額の一覧表(その1)」の第1号文書(消費貸借に関する契約書)。
ソニー銀行の住宅ローンの落とし穴
初期費用が軽い定額型は、そのぶん金利が0.360%高い
定額型の変動金利は年2.207%で、変動セレクトの年1.847%より0.360%高い設定です(2026年10月適用分)。この差をどう見るかで、選ぶ商品が変わります。
残債3,000万円なら、金利差0.360%は年間およそ10万8,000円です(残高の減少を考えない単純計算)。手数料の差は66万円から4.4万円を引いた61万6,000円なので、6年前後が分かれ目になります。
残債2,000万円なら、手数料差は39万6,000円、金利差は年およそ7万2,000円で、分かれ目は5年半ほどです。したがって、残り期間が分かれ目より長ければ変動セレクト、短ければ定額型が有利になりやすい関係です。
変動金利に5年ルール・125%ルールがない
ソニー銀行の住宅ローンには、5年ルールと125%ルールがありません(ソニー銀行公式「住宅ローン商品詳細説明書」に明記)。2つのルールの仕組みは変動金利の5年ルールと125%ルールの解説で整理しています。
借入後の変動金利は、5月1日と11月1日を基準日に年2回見直されます。新しい金利は6月・12月の約定返済日の翌日から適用され、約定返済額も同時に見直されて増加額に上限はありません。
その代わり、返済額を据え置く銀行で起きうる未払利息は生じません。返済額が動くリスクと、利息が後ろ倒しになるリスクのどちらを取るかの選択です。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用)。借入中の人の変動金利は、次の11月1日の基準日で見直しの対象になります。
固定セレクトは当初期間終了後に引下幅が0.700%縮む
固定セレクト住宅ローンは、当初の固定期間(10年・15年・20年)の引下幅を大きくし、終了後の引下幅を小さくする商品です。
新規借入時の引下幅は−1.350%ですが、当初固定期間が終わると−0.650%になり、差は0.700%です(2023年11月1日以降の借入)。固定期間が短いほど終了後の期間が長くなり、影響は大きくなります。
当初期間の満了前に金利タイプを変えた場合も、同じように引下幅は縮みます。選ぶ前に、終了後の水準まで計算に入れてください。
固定期間の途中で金利タイプを変えると手数料がかかることがある
固定金利期間の途中で変動金利や別の固定金利へ移ると、ソニー銀行所定の手数料がかかる場合があります。手数料はソニー銀行所定の方法で計算され、一律の金額ではありません。
無料で使えるのは、変動から固定への変更と、固定期間満了時の変更の2つです。金額は公式の返済シミュレーションで事前に確認できます。
年収400万円以上・年齢・国籍の条件が決まっている
申込条件は公式に明示されています(ソニー銀行公式「住宅ローン商品詳細説明書」)。
- 申込時満20歳以上、借入時満65歳未満、完済時満85歳未満(ワイド団信は満81歳未満)
- 前年度の年収(自営業は申告所得)が400万円以上
- ソニー銀行が指定する保険会社の団信に加入が認められること
- 日本国籍、または永住権があること
- 対象物件にソニー銀行を第一順位とする抵当権を設定できること
最低年収をより低く設定する金融機関もあり、前年度年収400万円以上という基準は高めです。住宅金融支援機構の公的融資(フラット35など)とは併用できません。
借り換えで35年超にすると0.200%上乗せ、対象外の物件もある
融資期間は最長50年に延びましたが、借り換えで借入期間が35年を超えると金利が年0.200%上乗せになります(2026年10月適用分)。期間を延ばすと総利息も増えるため、負担は二重にかかります。
物件の条件にも注意が必要です。
- 取扱地域は市街化区域・非線引き区域で、市街化調整区域と離島は不可
- 借地上の建物(定期借地権を含む)、店舗・アパートとの併用物件は不可
- 担保物件は建築基準法などに適合しているものに限り、検査済証の提出を求められる場合がある
これらに当たると、金利以前に借り換えが成立しません。該当しそうな人は、先に窓口で物件の扱いを確かめてください。
借り換えで比べるときの数字の見方
当編集部が各行公式サイトで実測した2026年10月適用金利にもとづく当社試算です。条件は借り換え・残債2,000万円・残り20年・元利均等・ボーナス返済なし。事務手数料・保証料・団信の上乗せ・登記費用は含まない金利のみの試算で、変動金利は全期間一定と仮定した概算です。
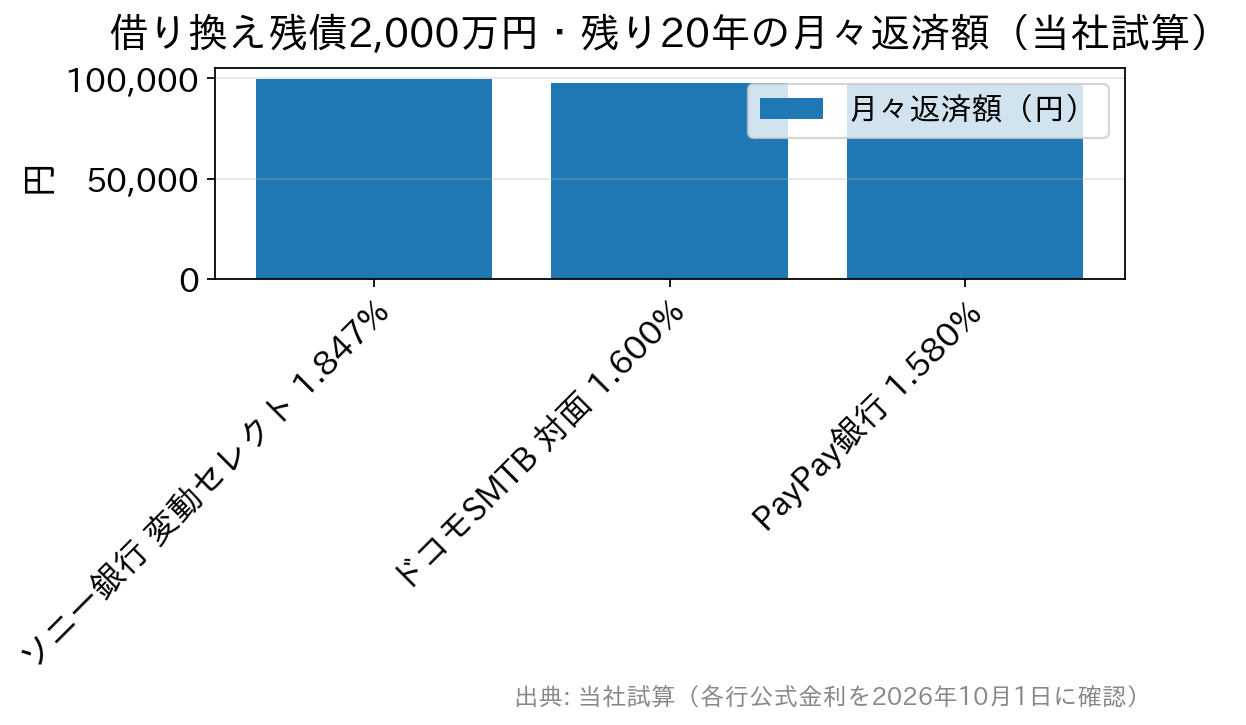
ソニー銀行の年1.847%は変動セレクトの金利で、取扱手数料は残債2,000万円なら44万円です。この試算は手数料を含まないため、実際は金利差で減る利息と手数料を並べて判断します。
他行の条件は、PayPay銀行の住宅ローンのメリット・デメリットやauじぶん銀行の住宅ローンの落とし穴で同じ観点から整理しています。
対面で比較したい場合、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースも候補になります。2026年10月の借り換えの変動金利(通期引下げプラン)は物件価格80%以下で年1.600%、80%超で年1.700%です。審査結果による上乗せは最大年0.550%あり、手数料も含めた総額で比べる必要があります。
同行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します(予定)。以降の相談窓口の一つがSBIマネープラザで、ソニー銀行の試算と並べて金利差と諸費用を確認できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ソニー銀行の住宅ローンに関するよくある質問
Q. 借り換えでは定額型と変動セレクトのどちらが有利ですか?
A. 残り期間がおおむね6年以上なら金利の低い変動セレクト、数年で完済や住み替えの予定があるなら定額型が有利になりやすい関係です。金利差0.360%で減る利息と、手数料差(残債の2.20%−44,000円)を並べて比べてください。
Q. 5年ルールがないソニー銀行は借り換え先として不利ですか?
A. 一概に不利とは言えません。金利が上がると毎月の返済額がすぐ増えますが、未払利息は生じません。年2回の見直しで返済額が増えても家計が耐えられるかが分かれ目です。
Q. 固定セレクトで借り換えた場合、当初固定期間が終わるとどうなりますか?
A. 手続きをしなければ自動で変動金利に移り、引下幅は−1.350%から−0.650%に縮みます(2023年11月1日以降の借入)。満了時に固定金利を選び直すのは手数料0円ですが、引下幅は−0.650%が前提です。
Q. 前年度の年収が400万円に届かないと借り換えできませんか?
A. ソニー銀行は前年度年収(自営業は申告所得)400万円以上が申込条件のため、単独では対象外です。年収基準が低い金融機関を並べて検討してください。
Q. 借入中のソニー銀行の変動金利はいつ変わりますか?
A. 5月1日と11月1日の年2回が基準日で、6月・12月の約定返済日の翌日から新しい金利と返済額が適用されます。新規借入の金利は毎月決まり、借入日の金利が適用されます。
まとめ
ソニー銀行は、定額44,000円(税込)の商品を選べること、当初期間終了後の金利ルールが明快なこと、ワイド団信を年0.200%の上乗せで用意していることが実利です。
一方で、定額型は金利が0.360%高く、変動金利は5年ルールがなく年2回返済額が見直されます。固定セレクトは当初期間後に引下幅が0.700%縮み、前年度年収400万円以上や物件の条件、借換35年超の0.200%上乗せもあります。
この場合の判断は、残債と残り期間で分けると明快です。残債2,000万円なら、残り5年半より長く借りるかどうかが定額型と変動セレクトの分かれ目でした。他行と比べるときも、金利差×残り期間から諸費用を引いた額で並べてください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
ソニー銀行の住宅ローン関連特集
 【速報】ソニー銀行の住宅ローンの最新金利動向・金利推移 ソニー銀行の住宅ローンの落とし穴とは?【メリット・デメリットを解説】 ソニー銀行の住宅ローン審査は厳しい?
ソニー銀行の住宅ローン仮審査は最短1時間/AIの活用
ソニー銀行の住宅ローン詳細情報
 住宅ローン関連新着情報

 人気の特集記事ランキング