住宅ローン変動金利の仕組み|決まり方・5年ルールと借り換え判断
住宅ローンの変動金利は、銀行が短期プライムレート(短プラ)をもとに決める基準金利から、契約時に約束した優遇幅を引いた金利です。返済中に基準金利が上がれば適用金利も同じ幅で上がり、下げるには借り換えで優遇幅を取り直す必要があります。
日本銀行は2026年9月18日に政策金利を年1.25%程度へ引き上げ、三菱UFJ銀行は11月2日から短プラを年2.625%へ上げると発表しています。変動金利で返済中の人は、自分の金利がいつ、どの幅で動くかを先に確かめてください。
新しく借りた人の4人に3人は変動金利
住宅金融支援機構の「住宅ローン利用者の実態調査」の2026年1月調査は、2025年4月〜9月に借りた1,237人が対象です。変動金利が75.0%、固定期間選択が14.9%、全期間固定が10.1%でした。
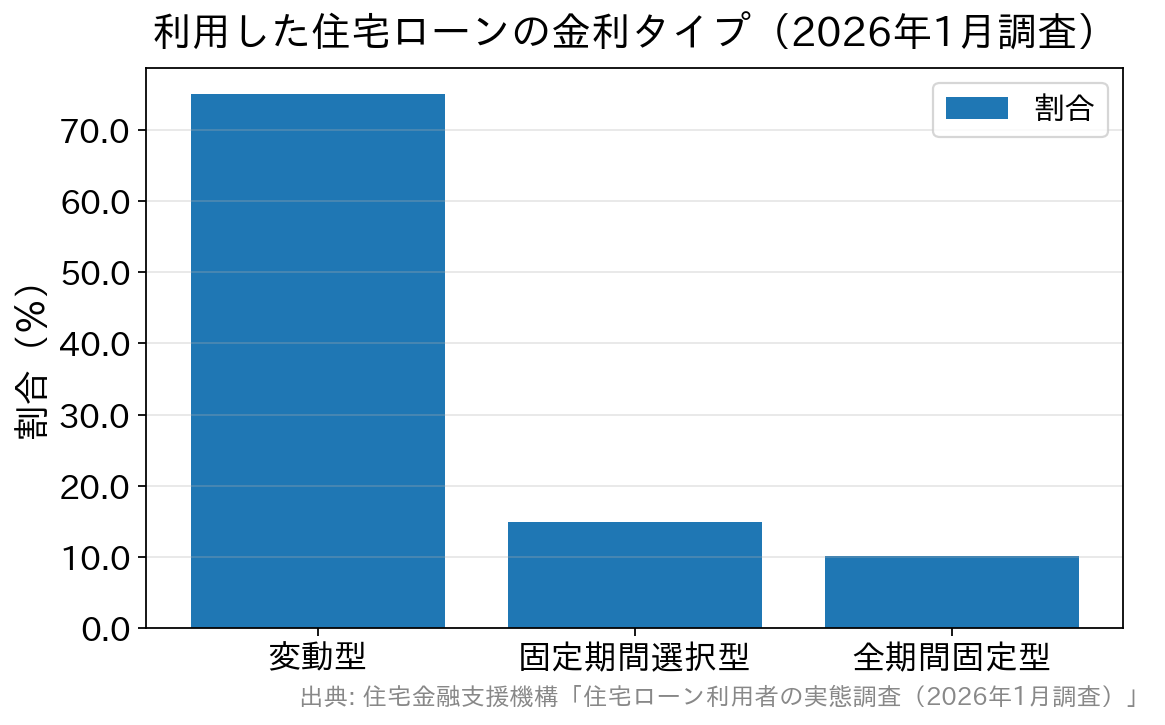
2025年4月調査と比べると、変動金利は79.0%から75.0%へ減り、固定期間選択は12.2%から14.9%、全期間固定は8.8%から10.1%へ増えました。今後1年間で金利が上がると答えた人は、65.7%から73.7%に増えています。
2026年10月の変動金利は固定金利の半分以下
変動金利が選ばれる理由は、適用金利の低さです。2026年10月の借り換え向け変動金利は、ソニー銀行(変動セレクト住宅ローン)が年1.847%、SBI新生銀行が年1.430%で、主な銀行は年1.2〜1.8%台に収まっています。
同じ10月の【フラット35】(買取型・融資率9割以下・借入期間21〜35年)の最頻金利は年3.830%です。変動金利は全期間固定のおよそ3〜5割の水準で、その差が当初の返済額の差になります。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込を2026年10月30日(金)17時で終了する予定です。それ以降は、銀行代理業者が窓口の対面相談コースで申し込みます。
対面相談コースの借り換えの変動金利(通期引下げプラン)は、2026年10月時点で物件価格80%以下なら年1.600%です。審査結果によって年0.1〜0.55%上乗せされる場合があるので、承認後の金利で比べてください。
対面相談コースはSBIマネープラザの店舗やオンラインで相談でき、借入時50歳以下なら上乗せ金利なしのスゴ団信(3大疾病50%保障と全疾病保障)も付きます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
金利の低い変動金利を選ばない人の理由
変動金利を選ばない人の多くは、将来の金利上昇に備えたい人か、毎月の返済額を完済まで固定したい人です。審査の結果、変動金利の住宅ローンを利用できずに全期間固定を選ぶ人もいます。
返済中に固定金利へ移るかどうかは、上がった後の変動金利と、いまの固定金利の差で判断します。2つの比べ方は変動金利と固定金利のどちらを選ぶかを解説した記事で紹介しています。
変動金利の基準は短期プライムレート
住宅ローンの金利は最終的に各銀行が決めますが、変動金利の基準になるのは短期プライムレートです。短プラは、銀行が信用力の高い企業へ1年以内で貸すときの最優遇金利で、日本銀行の政策金利の動きにほぼ連動します。
日銀が2026年6月16日に政策金利を1.0%程度へ上げると、三菱UFJ銀行は8月3日から短プラを年2.375%にしました。9月18日に1.25%程度へ上げた後は、11月2日から年2.625%へ引き上げると発表しています。政策金利の0.25%の引き上げに対し、短プラも0.25%上がります。
ニュースでよく出る長期金利とは、連動する金利タイプが違います。
| 基準になる指標 | 連動する金利タイプ | 動く理由 |
|---|---|---|
| 短期プライムレート | 変動金利 | 日銀の政策金利(短期の政策)に連動。政策変更のたびに階段状に動く |
| 長期金利(新発10年物国債利回り) | 固定期間選択・全期間固定(フラット35を含む) | 市場での国債の売買で日々変動。海外金利・物価・為替の影響を受ける |
長期金利が上がっても、それだけで変動金利がすぐ動くわけではありません。日銀が政策金利を上げたときに動くのが変動金利なので、利上げのたびに自分の返済額への影響を計算し直す必要があります。
返済中の変動金利は上がっても下がりにくい
変動金利で借りると、金利が上がることはあっても、返済中に下がることはほとんどありません。数年前にA銀行で年0.475%で借りた人は、A銀行が新規の人に年0.400%を出しても、自分の金利は原則として下がりません。
理由は、住宅ローンの金利が契約時に次の式で決まるからです。
契約時に約束されるのは優遇金利幅(基準金利からの引き下げ幅)のほうです。たとえば基準金利が2.7%の住宅ローンで、Aさんは優遇幅1.8%、あとから契約したBさんは優遇幅2.2%で契約したとします(数値は仮の例です)。
Aさんには2.7−1.8=0.9%、Bさんには2.7−2.2=0.5%が適用され続けます。同じ銀行の同じ商品でも、契約した時期で適用金利が0.4%違うのはこのためです。
基準金利は短プラが上がれば引き上げられます。優遇幅は変わらないため、基準金利が0.25%上がれば、返済中の人の適用金利も0.25%上がります。返済中の人が金利を下げる方法は、優遇幅を今の条件で取り直す借り換えです。
5年ルールと125%ルールがあっても利息は増える
変動金利には、金利が上がっても5年間は返済額を変えない5年ルールと、見直し時の返済額を従来の1.25倍までに抑える125%ルールを採用する住宅ローンがあります。対象は元利均等返済で、元金均等返済には適用されません。
ネット銀行を中心に、2つのルールを採用していない銀行もあります。その場合は金利が上がった時点で毎月の返済額も増えます。ルールがある契約でも、据え置き期間の利息は増えており、その分だけ元金の減りが遅くなります。
据え置き中に増えた利息は、5年後の返済額の増加や、完済時に残る未払利息として、後から払わなければなりません。ルールの詳細は変動金利の5年ルール・125%ルールの記事で解説しています。
基準金利が上がってから返済額に反映されるまで2〜3か月かかる
短プラが上がっても、返済額が増えるのは数か月後です。基準金利の見直し日と、新しい利率が返済額に反映される月は、銀行と契約の種類で違います。
三菱UFJ銀行が公表している、2026年6月16日の利上げに伴う見直しのスケジュールは次のとおりです。
| 変動金利の種類 | 金利見直しの基準日 | 返済額への反映 |
|---|---|---|
| 毎月見直すタイプ | 2026年9月1日 | 2026年11月の約定返済分から |
| 年2回見直すタイプ | 2026年10月1日 | 2027年1月の約定返済分から |
同じ銀行の変動金利でも、反映の時期が2か月ずれます。11月2日の短プラ引き上げ分がいつ反映されるかは、同行の案内と自分の返済予定表(ご返済のお知らせ)で確かめられます。
借り換えは申込から実行まで1か月以上かかるのが一般的です。次に返済額が上がる月の2か月前には、借り換えの試算を始めると間に合います。
2026年10月は変動金利も引き上げが多数
各金融機関の公式の住宅ローン金利ページを2026年10月1日に確認し、9月と比べられた127件を金利タイプ別に分けると次のようになります(当サイト調べ)。
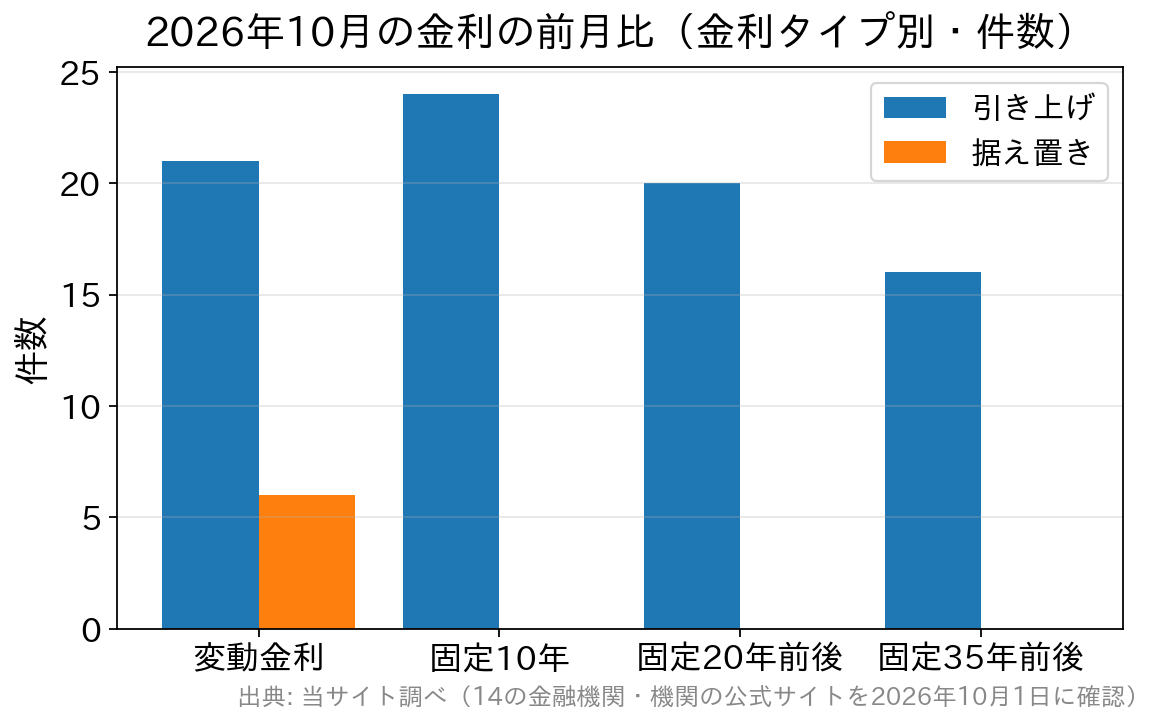
変動金利は27件のうち21件が引き上げで、据え置きは6件でした。固定10年は24件、固定20年前後は20件、固定35年前後は16件がすべて引き上げです。6月の利上げを受けた基準金利の見直しが、10月の新規・借り換えの金利に表れています。
※集計は14の金融機関・機関の公式サイトで確認できた範囲の件数で、市場全体の統計ではありません。フラット35・フラット50は、機構が公表する同じ最頻金利を取扱金融機関ごとに1件として数えています。
変動金利で返済中の人が確認する3つの数字
住宅金融支援機構が2025年10月に返済中の5,000人に行った調査では、変動金利で返済中の人の53.5%が、借りた当時より金利変動リスクに不安を感じるようになったと答えました。返済の負担感が大きくなった・やや大きくなったという人は、全体の37.8%です。
同じ調査で、一度でも借り換えた経験がある人は17.2%でした。不安を数字に置き換えるために、次の3つを返済予定表と契約書で確認してください。
1. いまの適用金利と優遇金利幅
契約書で基準金利と引き下げ幅を確かめます。優遇幅が1%台など小さい古い契約ほど、借り換えで優遇幅を取り直したときに金利が下がる余地があります。
2. 5年ルールの有無と返済額に反映される月
5年ルールがある契約は返済額が据え置かれますが、その間も利息は増え、元金の減りは遅くなります。返済額が変わらなくても、負担は増えています。
3. 借り換えの損益分岐
借り換えでは、事務手数料(借入金額の2.20%〈税込〉が主流)、保証料、印紙税、登録免許税、司法書士報酬がかかります。残高・残り期間・金利差から出した利息の削減額が、諸費用を上回るかで決めます。
残り期間が1年短くなるごとに削減額は小さくなり、諸費用はほぼ変わりません。迷っている間にも手残りは減るので、残り20年を切っている人ほど、早めに試算してください。
同じ銀行の中で変動から固定へ金利タイプを変える方法もあります。借り換えより手続きは軽く済みますが、適用されるのはその時点の固定金利で、優遇幅も契約時のままです。借り換えた場合の手残りと比べ、差が小さければタイプの変更で足ります。
借り換え先の変動金利と諸費用は、変動金利の借り換えランキングで比べられます。固定期間が終わる人は、10年固定の11年目の金利と借り換え判断の記事も参考になります。
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング