住宅ローンの保証料とは?相場と借り換えで戻る条件・戻らない型
住宅ローンの保証料は、返済が止まったときに保証会社が銀行へ残高を肩代わりする契約の対価として、借り手が保証会社に払う費用です。払っても返済義務は消えず、肩代わりのあとは保証会社へ返すことになります。
借り換えで戻るのは、契約時に一括前払いで払った保証料の未経過分だけです。金利に年0.2%程度を上乗せして払う型では戻りません。どちらで払ったかは、今の借入先の契約書か返済予定表で先に確かめてください。
住宅ローンの保証料とは|保証会社に払う保証委託の対価
保証料を払う相手は、銀行が指定する保証会社です。保証会社は、借り手が返済できなくなったときに銀行へ残高を一括で返す役割を引き受けます。
保証会社は、かつて親族に頼んでいた連帯保証人の代わりと考えるとわかりやすい存在です。銀行は保証会社と組むことで貸し倒れのリスクを減らせるため、保証付きの住宅ローンでは保証会社の審査も受けることになります。
保証料が必要かどうかは、銀行と商品で分かれます。ネット銀行の多くは保証料を取らず、メガバンクは保証料を払う型と払わない型を選ばせる形が一般的です。
保証料を払っても返済義務はなくならない
返済が滞ると、保証会社が銀行に残高を一括で返します(代位弁済)。この時点で銀行への返済は終わりますが、返済先が保証会社に移るだけで、借り手の返済義務はそのまま残ります。
保証付きの住宅ローンでは、自宅の抵当権も保証会社を権利者として設定するのが一般的です。したがって返済が続かなければ、保証会社が抵当権を使って自宅を競売にかけ、残りの債権を回収します。
保証料は、銀行の貸し倒れ対策の費用を借り手が負担している仕組みです。返済に不安があるときは、保証料の有無にかかわらず早めに借入先へ相談してください。
保証料の相場と3つの払い方
保証料型の住宅ローンでは、一括前払い型と金利上乗せ型のどちらかで保証料を払います。最近はこれに加えて、保証料を取らない代わりに借入額の2.2%の事務手数料を払う型も広く使われています。
| 比較の観点 | 一括前払い型(外枠) | 金利上乗せ型(内枠) | 事務手数料型(保証料なし) |
|---|---|---|---|
| 借入時の支払い | 保証料を一括で払う(35年なら借入額の約2.06%)+事務手数料数万円 | 保証料はなし、事務手数料数万円 | 借入額×2.20%(税込)の事務手数料 |
| 金利への影響 | 上乗せなし | 年0.2%程度を上乗せ | 上乗せなし |
| 3,000万円・35年の負担の目安 | 約62万円 | 約119万円(金利年1.000%と仮定) | 66万円 |
| 借り換え・繰上返済で戻るか | 未経過分の一部が戻る | 戻らない | 戻らない |
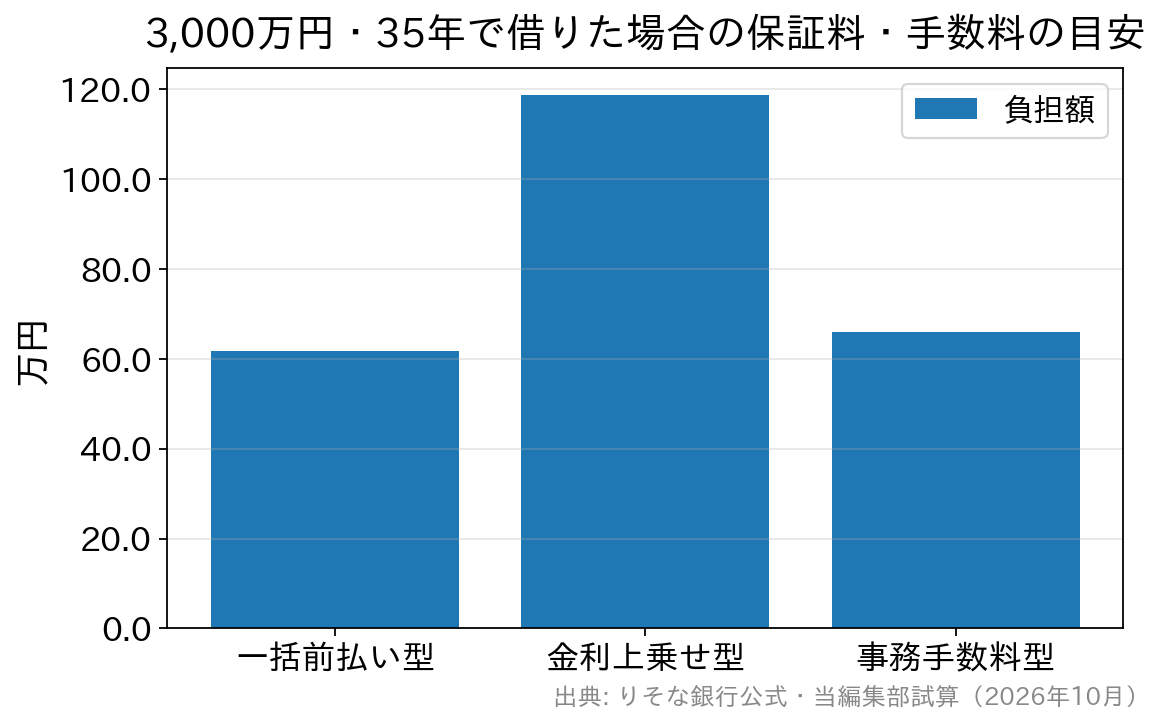
一括前払い型の保証料は、借入期間が長いほど高くなります。りそな銀行の保証料一覧では、35年の場合は借入100万円あたり20,614円で、3,000万円なら618,420円です(2026年10月時点の公式表)。
金利上乗せ型は、借入時の負担がない代わりに35年間ずっと年0.2%程度を払い続けます。金利年1.000%と仮定して3,000万円・35年で計算すると、上乗せ分の総額は約119万円で、一括前払いの約2倍です。
事務手数料型の66万円は一括前払いの保証料と近い水準です。したがって保証料のない銀行を選んでも、借入時の費用はほぼ同じ水準になります。
借り換えで保証料は戻る?戻し保証料の条件
一括前払いで保証料を払った人が借り換えで全額を返すと、保証期間の残り分に対応する保証料が戻ります。これを戻し保証料(返戻保証料)と呼び、金額は保証会社所定の方法で計算されます。
戻る額は、払った保証料を年数で単純に割った額になるとは限りません。たとえば35年分を払って10年後に借り換えても、25年分がそのまま戻る計算にはならないと考えてください。
戻し保証料からは、保証会社の事務手数料と振込手数料が差し引かれます。保証会社の手数料は、りそな銀行やみずほ銀行で11,000円(税込)、沖縄銀行で5,500円(税込)の例があり、戻る額が手数料より少なければ受け取りはありません。
金利上乗せ型で払っていた人には、戻し保証料はありません。三菱UFJ銀行も、利息組込み型は原則として戻し保証料がないと案内しています。
一部繰上返済と入金のタイミング
一部繰上返済でも、返した元金に対応する保証料が戻る場合があります。扱いは保証会社によって違い、返済額や残り期間によっては戻る額が出ないこともあります。
入金の時期も保証会社で異なります。みずほ銀行の案内では、繰上返済の実施日から10日〜1か月程度で返済用口座に振り込まれます。
旧住宅金融公庫の融資を借り換える場合
1985年10月から2005年3月までに旧住宅金融公庫などの融資を申し込み、旧公庫住宅融資保証協会の保証を使った人も、繰上完済で保証料の一部が戻る場合があります。返金額は未経過の保証期間に対応する保証料から事務経費を引いた額です(住宅金融支援機構 よくある質問)。
戻し保証料を入れた借り換えの損得試算
借り換えの損得は、金利差で減る利息から諸費用を引き、戻し保証料を足して判断します。残高2,500万円・残り25年、借り換え先の事務手数料を2.20%(55万円)とし、元利均等返済・仮定の金利で計算しました。
| 金利(借り換え前→後) | 総返済額の軽減 | 事務手数料 | 戻し保証料(仮定) | 差し引き(登記費用などは別) |
|---|---|---|---|---|
| 年1.600%→年1.200% | 約140万円 | 55万円 | 15万円 | 約100万円 |
| 年1.600%→年1.400% | 約70万円 | 55万円 | 15万円 | 約30万円 |
金利差が0.200%しかない場合、戻し保証料15万円がなければ差し引きは約15万円まで縮みます。この場合、登記費用を払うと手元にほとんど残らないため、戻る額を正確に知ることが判断を左右します。
戻し保証料の見込み額は、今の借入先を通じて保証会社に計算を依頼すれば確認できます。回答まで数日かかることがあるので、借り換え先の事前審査と同時に戻し保証料の計算を依頼してください。
金利上乗せ型の人は戻し保証料がない代わりに、今の金利に年0.2%程度の保証料分が含まれています。したがって保証料なしの銀行へ移ると、表面の金利差がその分だけ大きく出ます。
保証料がかからない住宅ローン
主な金融機関の保証料と借入時の手数料を並べると、次のようになります(2026年10月時点の各社公式案内などによる)。
| 金融機関 | 保証料 | 借入時の主な手数料 |
|---|---|---|
| 三菱UFJ銀行・三井住友銀行・みずほ銀行 | 保証料型と保証料なしの型を選べる | 保証料なしの型は借入額×2.2%の事務手数料 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース | なし(銀行が負担) | 借入額×2.20%(税込) |
| auじぶん銀行 | なし※ | 借入額×2.20%(税込) |
| PayPay銀行 | なし | 借入額×2.20%(税込) |
| ソニー銀行 | なし | 住宅ローンは44,000円(税込)、変動セレクト・固定セレクトは借入額×2.20%(税込) |
| イオン銀行 | なし | 定率型は借入額×2.20%(税込・最低220,000円)、定額型は110,000円(税込)で金利が年0.200%高い |
| SBI新生銀行 | なし | 借入額×2.20%(税込) |
| フラット35 | なし | 取扱金融機関によって異なる |
※auじぶん銀行は、審査の結果で保証会社を使う場合、保証料相当額を上乗せした金利になります(別に払う保証料はありません)。
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査の受付を終了します。それ以降に申し込む人は、SBIマネープラザなど銀行代理業者が窓口の対面相談コースを使い、保証料はかかりません。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
保証料がない銀行でも、事務手数料は借入額の2.2%前後かかる商品が中心です。借り換えの事務手数料と保証料の比較や保証料なしの住宅ローンのメリット・デメリットもあわせて読むと、諸費用の総額で比べやすくなります。
よくある質問(保証料と借り換え)
Q. 借り換えで戻る保証料はいくらですか?
A. 保証会社所定の方法で計算され、事務手数料などを引いた額が戻ります。年数で割った額とは一致しないため、今の借入先を通じて保証会社に見込み額を出してもらってください。
Q. 金利上乗せ型で保証料を払っていると、借り換えで損をしますか?
A. 戻し保証料はありません。その代わり今の金利に年0.2%程度の保証料分が含まれているので、保証料なしの銀行へ移ると金利差がその分大きくなります。
Q. 戻し保証料はいつ振り込まれますか?
A. 保証会社によって違います。みずほ銀行の例では、繰上返済の実施日から10日〜1か月程度で返済用口座に入金されます。
Q. 保証料なしの銀行に借り換えれば、諸費用は安くなりますか?
A. 手数料の型で変わります。事務手数料が借入額の2.20%なら、残高2,500万円で55万円かかります。金利差で減る利息と並べて判断してください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング