変動金利の5年ルール・125%ルールとは?借り換え前の確認点
変動金利の5年ルールは、金利が上がっても毎月の返済額を5年間は変えない仕組みです。125%ルールは、5年ごとの見直しで新しい返済額を前回の1.25倍までに抑えます。どちらも増えた利息の支払いを後ろへずらすだけで、総返済額は減りません。
借り換えを考えるなら、返済額が変わらない5年の間に元本の減り方と損得を計算しておく必要があります。
変動金利の利用は75.0%、見直しルールの理解に不安を持つ人も多い
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4月〜9月に借りた人の金利タイプは変動金利が75.0%でした。固定期間選択は14.9%、全期間固定は10.1%です。

前回調査と比べると変動金利は4.0ポイント減り、固定期間選択は2.7ポイント、全期間固定は1.3ポイント増えました。それでも、借りる人の大半が変動金利を選んでいる状況は続いています。
同じ調査では、変動金利と固定期間選択の利用者に、金利の見直しルールや返済額の変わり方をどこまで理解しているかを聞いています。理解に不安がある、または理解していないと答えた人の合計は、項目ごとに42.6%〜55.6%でした。
金利の側も動いています。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、9月24日から適用しました。11月5日に公表された同会合の議事要旨では、利上げ幅の議論が必要な新しい段階に移ったとの認識を示した委員もいました。
借り換え先の金利の例を挙げると、三菱UFJ銀行の借り換えの変動金利(最優遇)は、2026年11月時点で年1.245%です。
借り換えでいくら得する?借り換えシミュレーション(2026年11月の金利)
今のローンの残高・残りの期間・金利を入れると、2026年11月の借り換え金利で各金融機関に借り換えたときの返済額と、諸費用を差し引いた借り換えメリットを比較できます。
5年ルールは金利が上がっても返済額を5年間変えない仕組み
変動金利の適用金利は、通常は半年ごとに見直されます。5年ルールがあるローンでは、金利が上がっても毎月の返済額は5年間据え置かれます。対象は元利均等返済の変動金利です。
返済額が同じでも、元本と利息の内訳は変わります。毎月8万円を返していて、内訳が元本5万円・利息3万円だったとします。金利が上がって利息が3.5万円に増えると、元本に回るのは4.5万円だけです。
残高3,000万円で金利が1%上がると、元本の減りは年30万円遅れる
残高3,000万円・残り30年・年0.500%の場合、毎月の返済額は約89,757円です。このうち利息は12,500円で、元本には77,257円が回ります(元利均等返済・ボーナス返済なし)。
金利が年1.500%に上がると、利息は37,500円に増えます。返済額は約89,757円のままなので、元本に回るのは52,257円です。元本の減り方は月25,000円、年間で30万円遅くなります。
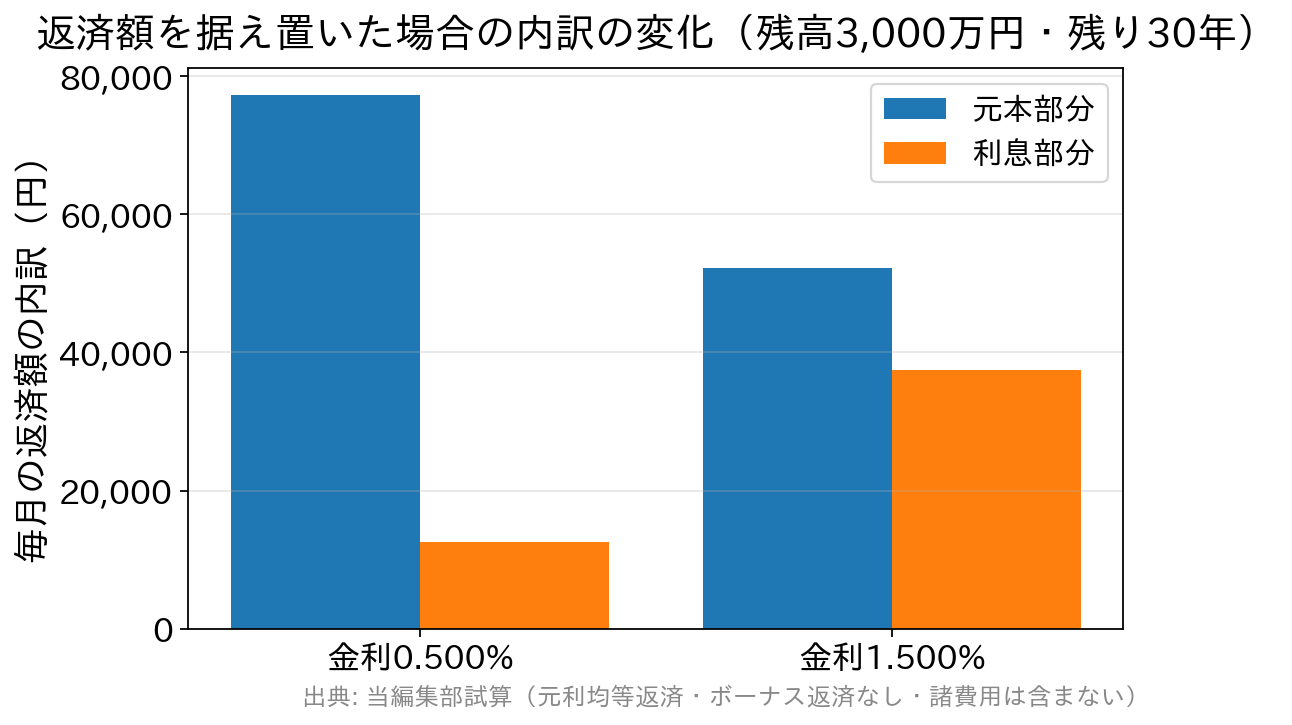
引き落とし額がまったく変わらないため、通帳を見ているだけでは変化に気づけません。5年間は負担が軽くなったのではなく、返済額への反映が止まっているだけです。
125%ルールは見直し後の返済額を前回の1.25倍までに抑える
125%ルールは、5年ごとに返済額を見直すとき、新しい返済額を前回の125%までに抑えるルールです。毎月8万円を返している人なら、6年目からの返済額は最大でも10万円です。
金利の上昇が小さければ、1.25倍の上限には届きません。上限に届くほど金利が上がった場合は、本来の返済額との差が残り、その差は最後の返済までに払う必要があります。
楽天銀行の用語集では、元金均等返済の場合は変更後の毎月の返済額に上限はないと説明しています。2つのルールは、元利均等返済で変動金利を選んだ人だけに関係します。
返済額をすべて利息に回しても足りないと未払利息が出る
金利が大きく上がると、据え置かれた返済額では利息を払いきれなくなります。払いきれずに残った利息が未払利息で、消えずに後の返済へ回ります。
先ほどの例で水準を見ておきます。返済額約89,757円を12倍すると約107.7万円で、残高3,000万円の約3.6%にあたります。この条件で適用金利が年3.6%を超えると、返済額をすべて利息に充てても足りません。
PayPay銀行のよくある質問でも、両ルールが適用されると元本の返済ペースが遅くなり、最後の返済が高額になる可能性があると説明しています。残高が減るほど未払利息が出る金利の水準は上がるため、借りてから年数が浅い人ほど影響を受けます。
ソニー銀行・SBI新生銀行・PayPay銀行には5年ルール・125%ルールがない
2つのルールを採用していない銀行もあります。ソニー銀行・SBI新生銀行・PayPay銀行は、公式の説明書やよくある質問で、5年ルールと125%ルールがないと明記しています。
ルールがない銀行では、金利が上がるとその上昇幅に応じて返済額を見直します。毎月の返済額は半年ごとの見直しで増えますが、最後の返済に不足分が回ることはありません。
楽天銀行は住宅ローン(金利選択型)で5年ルールと125%ルールを適用しています。自分のローンにルールがあるかは、商品説明書か金銭消費貸借契約書の約款で確認できます。
| 項目 | ルールあり(楽天銀行など) | ルールなし(ソニー銀行・SBI新生銀行・PayPay銀行) |
|---|---|---|
| 金利上昇時の毎月の返済額 | 5年間は据え置き。見直し後も前回の1.25倍まで | 金利の見直しに合わせて増える |
| 元本の減り方 | 金利が上がると遅くなる | 金利どおりに返すので遅れない |
| 未払利息 | 大きく上がると発生することがある | 最後の返済に不足分が回らない |
| 向いている人 | 返済額の急な増加を避けたい人 | 負担を先送りせず元本を減らしたい人 |
借り換えの判断を5年遅らせないよう、今の金利で計算し直す
5年ルールの期間中は返済額が変わらないため、借り換えを考えるきっかけを逃しがちです。返済額が増えて気づいたときには残りの期間が最大5年短くなり、借り換えで減らせる利息も小さくなっています。
借り換えの損得は、借り換えで減る利息から諸費用を引いた金額で決まります。残高と残りの期間が大きいほど、また金利差が大きいほど、差し引きのプラスは大きくなります。
残高2,500万円・残り25年なら、金利差0.3%でも約33万円のプラス
返済中の金利を年2.000%と仮定し、借り換え先の金利ごとに差を出すと下の表のようになります。前提は元利均等返済・ボーナス返済なし、諸費用は75万円です。
| 借り換え先の金利 | 金利差 | 毎月の返済額の減少 | 25年間の総返済額の減少 | 諸費用75万円を引いた差 |
|---|---|---|---|---|
| 年1.700% | 0.3% | 約3,613円 | 約108万円 | 約33万円 |
| 年1.500% | 0.5% | 約5,980円 | 約179万円 | 約104万円 |
| 年1.000% | 1.0% | 約11,745円 | 約352万円 | 約277万円 |
諸費用75万円は、融資事務手数料を借入額の2.20%(税込)とした55万円に、登記費用や印紙税などを20万円と見込んだ仮の金額です。保証料を払うタイプのローンなら、手数料が定額になる代わりに保証料がかかります。
金利差0.3%の場合、差し引きのプラスは約33万円で、諸費用の見積もりが30万円ほど増えると損得はほぼゼロになります。金利差が0.5%以上あれば、諸費用が多少増えてもプラスは残ります。
試算の前にそろえる3つの情報
借り換えの試算は、次の3つが分かれば始められます。金利・残高・残りの期間は、返済予定表か銀行のインターネットバンキングで確認できます。
- いまの適用金利(店頭表示金利ではなく、優遇を差し引いた実際の金利)
- 残高(元金残高)と残りの返済期間
- 自分のローンに5年ルール・125%ルールがあるか(商品説明書・約款で確認)
返済額を据え置くルールのあるローンを返している人は、いま引き落とされている金額が、金利上昇後の本来の返済額ではない点に注意が必要です。比べる相手は、現在の適用金利・残高・残り期間で計算し直した返済額です。
借り換えると、適用されるルールは借り換え先の商品のものに変わります。ルールのある銀行へ移ればその時点から改めて5年の据え置きが始まり、ルールのない銀行へ移れば据え置きはなくなります。
金利上昇への備えは繰上返済・固定金利への借り換え・ルールなしの銀行
5年ルール・125%ルールは返済額の増加を先送りする仕組みで、金利上昇そのものへの対策にはなりません。備え方は次の3つです。
- 繰上返済の資金を準備する。元本を前倒しで減らせば、上がった金利がかかる残高そのものが小さくなります。
- 固定金利へ借り換える。全期間固定なら、借りた時点で完済までの返済額が決まります。
- ルールのない銀行へ借り換える。金利が上がれば返済額はすぐ増えますが、未払利息が積み上がる心配はありません。
繰上返済と借り換えのどちらで差が出るかは、借り換えと繰上返済の比較の記事で紹介しています。基準金利と適用金利の関係は、変動金利の仕組みをご覧ください。諸費用の内訳を詳しく知りたい人は、住宅ローンの諸費用の比較も参考にしてください。
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング