
みずほ銀行「自然災害支援ローン」とは|残高補償プランは販売停止

みずほ銀行は2018年2月19日から、自然災害(地震・津波など)に備える住宅ローン「自然災害支援ローン」を取り扱っています。ただし2つあるプランのうち「残高補償プラン」は現在、販売を停止しています(みずほ銀行公式の約定返済プランのページに「自然災害支援ローン(残高補償プラン)の販売は停止しております」と明記/2025年11月1日現在)。2026年8月時点で新たに申し込めるのは「約定返済プラン」のみです(最新の取扱内容・上乗せ金利はみずほ銀行公式でご確認ください)。
この商品は損害保険ジャパン(旧・損保ジャパン日本興亜)と共同開発した、南海トラフ地震などの大規模災害に備える住宅ローンです。具体的には、通常の住宅ローン金利に年0.100%を上乗せすることで、自然災害による被災時に住宅ローンの約定返済額が最長2年分払い戻される特約を付帯できる仕組みです(販売停止中の残高補償プランは年0.300%の上乗せで、全壊時に建物部分のローン残高が半分になるものでした)。
この記事では、みずほ銀行「自然災害支援ローン」の内容を公式の商品説明にもとづいて整理し、他行の同種の特約と比較します。これから借りる方はもちろん、すでに返済中で借り換えを検討している方が「自然災害への備えをローンに組み込むべきか」「借り換えのタイミングで付けるべきか」を判断する材料としてお役立てください。
みずほ銀行の自然災害支援ローンの概要
みずほ銀行の自然災害支援ローンには「約定返済プラン」と「残高補償プラン」の2つのプランがありますが、残高補償プランは販売停止中のため、これから付帯できるのは約定返済プランだけです。両プランはそもそも併用できません(それぞれの加入条件に「もう一方の特約に加入していないこと」が明記されています)。順に確認していきましょう。
約定返済プラン(現在も申込可)
概要
みずほ銀行が定める自然災害で、マイホームが「全壊」「大規模半壊」「中規模半壊」「半壊」になった場合に、被災の程度に応じて毎月の約定返済額が払い戻されるサービスです(最長24回=2年分)。毎月の住宅ローン返済が即時に免除されるわけではなく、いったん引き落とされたうえで後日払い戻される点に注意しましょう。
対象となる自然災害の種類
地震・噴火・津波だけでなく、水災(台風・暴風雨・豪雨等による洪水・融雪洪水・高潮・土砂崩れ・落石など)、風災(台風・せん風・竜巻・暴風雨など)、ひょう災、雪災、落雷まで対象に含まれるのが約定返済プランの特長です。近年増えている豪雨災害までカバーできる点が、地震・噴火・津波に限定される残高補償プランとの大きな違いでした。
払い戻しの回数(罹災の程度で決まる)
| 罹災の程度 | 払い戻し回数 | 備考 |
|---|---|---|
| 全壊(全焼・全流失を含む) | 24回(2年分) | 罹災日後最初の約定返済日を起点に数える |
| 大規模半壊 | 12回(1年分) | — |
| 中規模半壊・半壊(半焼を含む) | 6回(半年分) | — |
| 準半壊・一部損壊 | 対象外 | 払い戻しは受けられない |
※みずほ銀行公式「自然災害支援ローン 約定返済プラン」(2025年11月1日現在)の記載にもとづく整理です。
金利負担
通常の住宅ローン金利 + 年0.100%
みずほ銀行が公式に示している試算例では、2,000万円を金利年1.500%・35年で借りた場合、月額61,236円が62,220円になり、追加負担は月984円です。単純に返済回数420回を掛けると、返済期間全体では約41万円の追加負担になります(実際には残高の減少に応じて上乗せ利息も減っていくため、この金額は上限に近い目安と考えてください)。
払い戻しの流れ・注意点
注意したいのは、住宅ローンの返済は通常どおり行われるという点です。そのうえで、被災状況に応じた上限回数(全壊で最長24回)まで、返済用預金口座へ払い戻されます。自治体が発行する罹災証明書の写しと支援申請書を、罹災日から2年後の応当日までに提出する必要があり、払い戻しは原則として提出日の翌月から始まります。被災直後は自治体が混乱し、罹災証明書の発行まで時間がかかることがある点には留意しましょう。
そのほか、公式の商品説明で押さえておきたい条件は次のとおりです。
- 対象物件は1982年(昭和57年)1月1日以降に建築されたものに限られます(新耐震基準の考え方と同じ線引きです)。
- 罹災日時点で約定返済を1か月を超えて延滞している場合は対象外です。払い戻し期間中も口座残高が不足すると延滞になるため、入金管理は通常どおり必要です。
- 払い戻し金は雑所得として課税され、確定申告が必要です(上乗せ金利の負担分は必要経費として控除されます)。
- 途中で解約できます。解約日の翌日以降は年0.100%の上乗せがなくなりますが、それまでに支払った上乗せ分の利息は返金されません。
なお、他行にも似た特約があります。たとえばSBI新生銀行の住宅ローンには、金利上乗せなしで付帯できる「安心パックS(自然災害時債務免除特約)」がありましたが、2024年10月31日契約分をもって新規の取扱を終了しています(既契約は継続)。SBI新生銀行は現在、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円に加え、2026年3月から上乗せ金利なしの全疾病保障付団信を提供しており、自然災害特約とは別軸で諸費用と保障のバランスを取りやすい構成になっています。
残高補償プラン(販売停止中)
概要
みずほ銀行が定める自然災害で、マイホームが「全壊」した場合に建物部分のローン残高の50%相当額の債務が消滅する商品です。現在は販売が停止されているため、新たに付帯することはできません。すでに契約している方向けに、内容を確認しておきましょう。
※約定返済プランより対象が限定され、対象となる自然災害は「地震」「津波」「噴火」のみです。また土地部分のローン残高は対象外で、土地や諸費用を含めて借りる場合は建物部分と金銭消費貸借契約を分ける必要がありました。
金利負担
通常の住宅ローン金利 + 年0.300%
残高を半減させる手続きについて
マイホームが「全壊」の認定を受けた場合に、建物部分のローン残高の50%相当額が消滅します。具体的には、①延滞利息、②延滞元金、③約定経過利息、④建物ローン元金の順に充当されます。自治体が発行する罹災証明書を提出した翌月に手続きが実施され、その後は毎月の返済額を軽減する形で調整されます(返済期間の短縮は行われません)。適用は借入期間中1回限りで、消滅した金額は約定返済プランと同じく雑所得として課税されます。
他行の自然災害特約と比べるとどうか
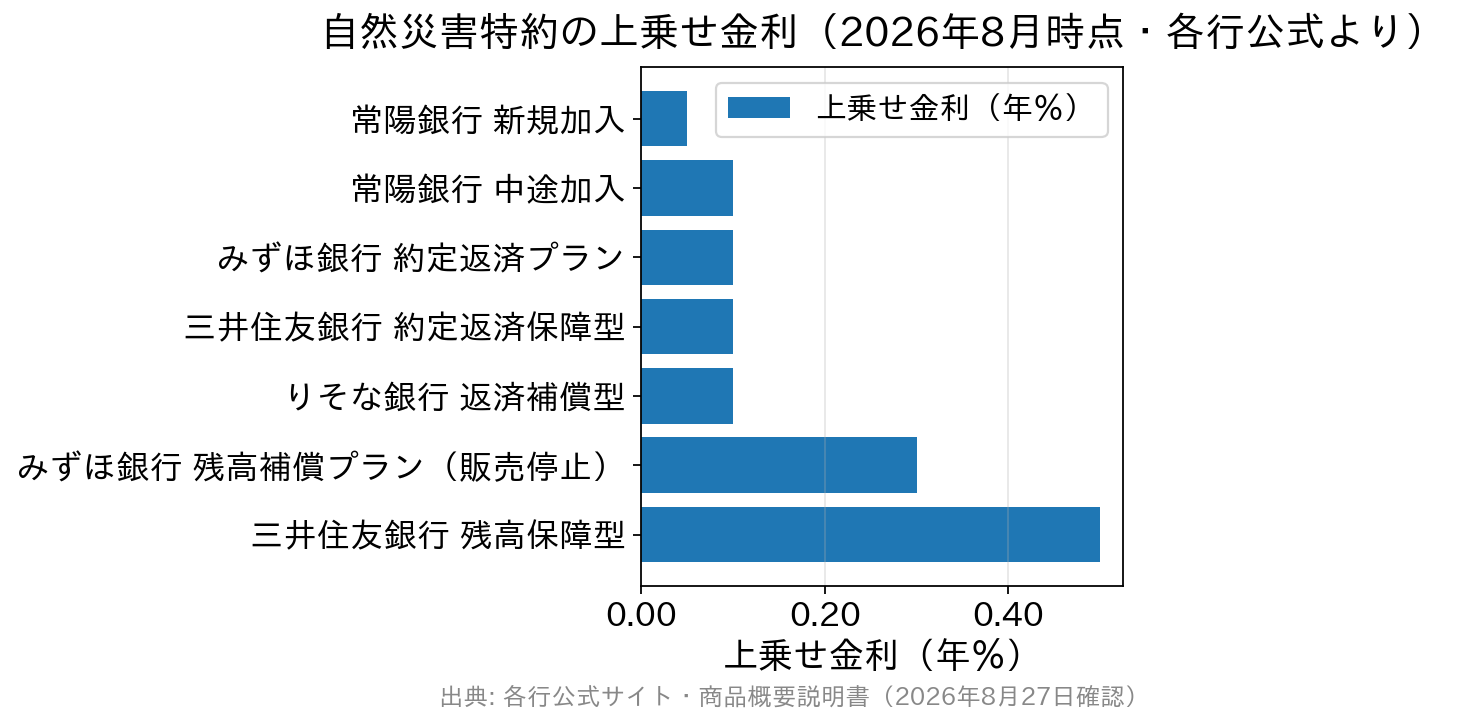
各行の上乗せ金利と補償の型(2026年8月時点)
| 銀行名・商品名 | 上乗せ金利 | 補償の型・注意点 |
|---|---|---|
| みずほ銀行「自然災害支援ローン」 | 約定返済プラン 年0.100% | 全壊24回/大規模半壊12回/中規模半壊・半壊6回の払い戻し。水災・風災・雪災・落雷も対象。残高補償プラン(年0.300%)は販売停止中 |
| 三井住友銀行「自然災害時返済一部免除特約付住宅ローン」 | 約定返済保障型 年0.100% 残高保障型 年0.500% | 約定返済保障型は「半壊」以上が対象(一部損壊は対象外)。残高保障型は地震・噴火・津波による全壊で建物ローン残高の50%を免除。両型の同時契約は不可 |
| りそな銀行・埼玉りそな銀行「自然災害サポートオプション」 | 返済補償型 年0.100% 残高補償型 年0.300%×建物金額割合 | 返済補償型は半壊6か月/大規模半壊12か月/全壊24か月分。残高補償型は建物金額割合を掛けるため上乗せが変動(建物割合40%なら年0.120%)。中途加入・解約とも変更手数料11,000円(税込) |
| 常陽銀行「自然災害時返済一部免除特約付住宅ローン」 | 新規加入 年0.050% 中途加入 年0.100% | 既存ローンからの切替(中途申込)は上乗せが2倍になる点に注意。2,000万円・20年での追加負担は新規で月約500円、中途加入で月約1,000円(同行公式の試算例) |
| SBI新生銀行「安心パックS(自然災害時債務免除特約)」 | 金利上乗せ・追加費用なし | 2024年10月31日契約分で新規取扱終了(既契約は継続)。損害の程度に応じて一定期間の返済を免除する仕組みだった |
※各行の公式サイト・商品概要説明書の記載にもとづく整理です(みずほ銀行=2025年11月1日現在、りそな銀行=2021年7月12日現在の商品概要説明書、常陽銀行=2025年4月現在)。補償範囲・条件は商品ごとに異なり、上乗せ金利も変動することがあるため、最新の内容は必ず各行公式でご確認ください。
こうして並べると、「毎月の返済額を一定期間払い戻す型」は各行そろって年0.100%前後(常陽銀行の新規加入だけ年0.050%)で、大きな差はありません。差がつくのは①対象となる災害の範囲(地震・噴火・津波に限るか、水災・風災まで含むか)②罹災区分ごとの回数 ③中途加入のコストの3点です。一方で「残高そのものを減らす型」は上乗せが年0.300〜0.500%と重く、みずほ銀行では販売停止、SBI新生銀行では新規終了と、選択肢自体が縮小しています。
残高を減らす型は地震保険の「上乗せ」として考える
被災時に建物部分の残高を減らす住宅ローン特約は、性格としては地震保険に近い商品です。地震に備えるなら、基本は火災保険+地震保険への加入が前提になります。ただし、三井住友銀行が公式サイトで説明しているとおり、地震保険の保険金額は火災保険の保険金額の30〜50%の範囲で設定され、建物は最高5,000万円が上限です。つまり地震保険だけでは、全壊してもローン残高に届かないことがあります。その差を埋める備えとして位置づけられる商品、というわけです。
その考え方自体は合理的ですが、年0.300〜0.500%の金利上乗せは決して小さくなく、火災保険+地震保険に加えてここまでの費用を負担するかは、世帯の資産状況やリスク許容度で判断が分かれるところです。各行が残高型の取扱を縮小している背景にも、この費用対効果の説明の難しさがあると考えられます。
借り換えで自然災害特約を組み込むときの検討ポイント
すでに返済中の方が借り換えで自然災害特約を付ける場合は、「金利差で得られるメリット」と「特約の上乗せ金利」を合わせて損得を判断するのがポイントです。たとえば借り換えで金利が0.300%下がっても、約定返済プラン(+0.100%)を付ければ実質の金利低下は0.200%にとどまります。残高・残期間が大きいほど特約の上乗せ総額も増えるため、「特約なしで借り換えて浮いた分を火災・地震保険や貯蓄に回す」という選択肢とも比べてみると判断しやすくなります。
「借り換え時に付ける」と「後から中途加入する」の違い
意外と見落とされがちなのが、後から付けると割高になる金融機関があるという点です。常陽銀行は新規加入なら年0.050%、既存ローンからの切替(中途申込)なら年0.100%と、上乗せ金利そのものが2倍になります。りそな銀行は上乗せ金利は同じですが、中途加入時に変更手数料11,000円(税込)がかかります(借入日から3か月後の応当日までの手続きなら無料)。
つまり、「災害への備えをローンに組み込むかどうか」は、借り換えを実行する前に決めておいたほうがコスト面で有利になりやすいということです。逆に、いったん付けても各行とも途中解約は可能(りそな銀行は解約にも11,000円〈税込〉の変更手数料)なので、「家計に余裕がある期間だけ付ける」という使い方も理屈のうえでは成立します。ただし、それまで支払った上乗せ分の利息はどの銀行でも返金されません。
よくある質問(FAQ)
Q. みずほ銀行の自然災害支援ローンは今も申し込めますか?
A. 約定返済プラン(上乗せ年0.100%)は現在も申し込めますが、残高補償プラン(上乗せ年0.300%)は販売が停止されています。みずほ銀行公式の約定返済プランのページに「自然災害支援ローン(残高補償プラン)の販売は停止しております」と明記されています(2025年11月1日現在)。最新の取扱状況はみずほ銀行公式でご確認ください。
Q. 約定返済プランと残高補償プランは併用できますか?
A. 併用できません。公式の商品説明では、それぞれの「対象となる物件」の条件に「もう一方の特約に加入していないこと」が明記されています。三井住友銀行の約定返済保障型・残高保障型も同様に同時契約はできません。
Q. 借り換えのタイミングではなく、返済の途中から加入できますか?
A. みずほ銀行・りそな銀行・常陽銀行はいずれも中途加入に対応しています。ただし常陽銀行は中途加入だと上乗せ金利が年0.050%→年0.100%に上がり、りそな銀行は変更手数料11,000円(税込)がかかります。条件は各行で異なるため、加入を考えている銀行の商品概要説明書で確認してください。
Q. 払い戻しや債務免除を受けたら、税金はかかりますか?
A. かかります。みずほ銀行・三井住友銀行・りそな銀行のいずれも、公式の商品説明で「払い戻し金(免除額)は雑所得等として課税され、確定申告が必要」と案内しています。上乗せ金利の負担分は必要経費として控除されます。具体的な取扱いは税務署・税理士にご確認ください。
Q. 火災保険・地震保険に入っていれば不要では?
A. 火災保険・地震保険は建物や家財の損害を補償する保険で、住宅ローン残高そのものを減らす仕組みではありません。また地震保険の保険金額は火災保険の30〜50%の範囲(建物は最高5,000万円)に制限されます。自然災害特約は「被災時にローン返済・残高をどう軽くするか」という別軸の備えです。重複や過不足がないか、保険の補償内容とあわせて総合的に検討しましょう。とくに水災補償が付いていない火災保険契約は珍しくないため、まずは手元の証券を確認するところから始めるのが現実的です。
自然災害への備えをローンに組み込むかどうかは、世帯のリスク許容度と総コスト次第です。各行の特約の違い(対象災害・回数・上乗せ金利・中途加入の条件)を正しく押さえたうえで、火災・地震保険との役割分担も含めて判断してください。なお、保険金や補償金が支払われるかどうかは契約内容によって異なりますので、実際の補償範囲は保険会社・代理店および借入先の金融機関にご確認ください。参考にしていただければ幸いです。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング